„Das Zielbild sind 5.000 statt 500 Kunden“
14.10.2026
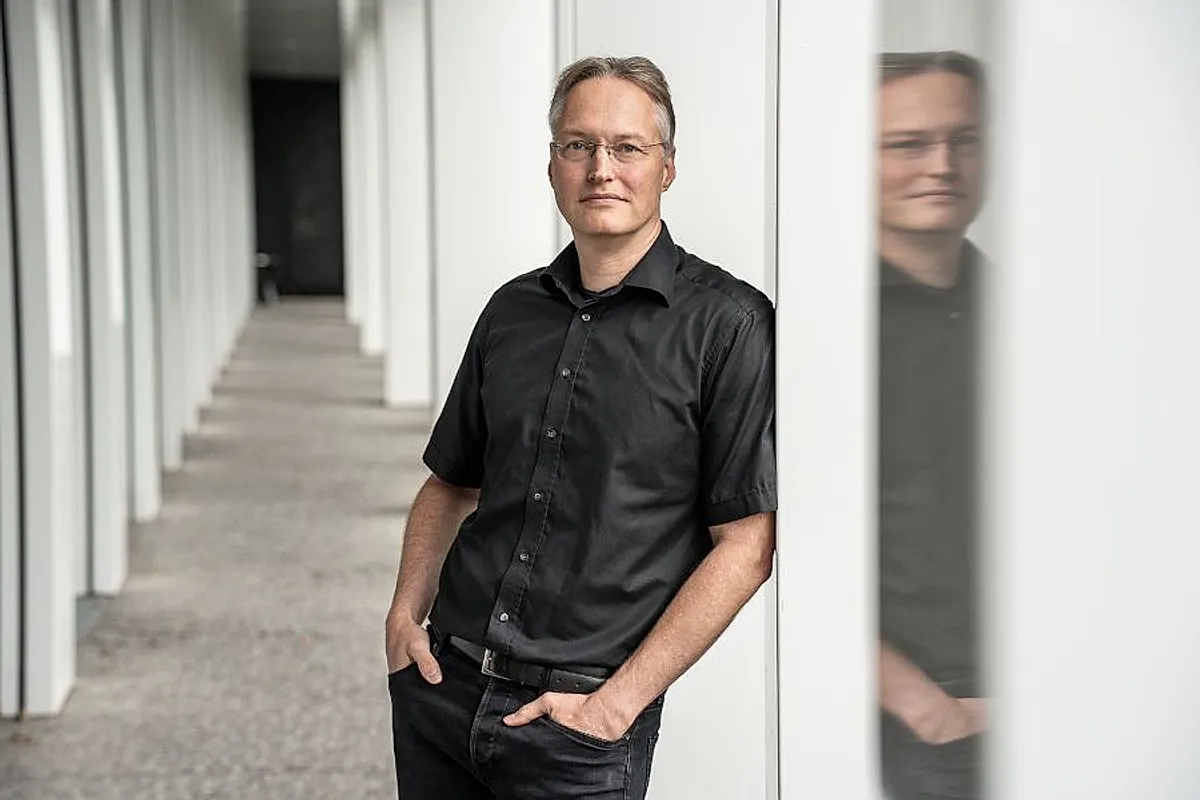
André Männicke, Vorstand (CTO) der Smart InsurTech AG. Foto: © Smart InsurTech
Künstliche Intelligenz eröffnet Versicherungsmaklern neue Möglichkeiten, Prozesse zu automatisieren und Kunden gezielter zu beraten. Doch entscheidend für den Erfolg sind nicht einzelne KI-Tools, sondern der Zugang zu aktuellen, strukturierten Daten und die Offenheit der eingesetzten Systeme.
André Männicke, Vorstand (CTO) der Smart InsurTech AG, erklärt im Interview, wie Makler von offenen Technologieökosystemen profitieren, welche KI-Anwendungen bereits praxistauglich sind und warum die Datenbasis zum entscheidenden Wettbewerbsfaktor wird.
Herr Männicke, KI entwickelt sich rasant – welchen konkreten Nutzen stiftet sie heute bereits im Arbeitsalltag der Maklerinnen und Maklern?
André Männicke: Man muss zwischen Hype und Praxis unterscheiden. Bei vielen Produkten steckt am Markt noch mehr Schein als Sein. Wirklich im Alltag angekommen sind klar umrissene Anwendungsfälle, zum Beispiel das Auslesen von Dokumenten wie Beitragsrechnungen. Wir haben in diesem Bereich früher sogar eigene neuronale Netze gebaut. Heute geht das mit modernen Modellen deutlich schneller.
Auch im Hintergrund wirkt KI schon: Bei manchen Rechner-Lösungen wird sie erfolgreich eingesetzt, ohne dass der Makler sie als eigenes Produkt wahrnimmt. Ein anschauliches Beispiel aus der Praxis zeigt das Potenzial: Ein Finanzplaner nutzt KI, um aus einem aufgezeichneten Beratungsgespräch automatisiert einen strukturierten Finanzplan zu erstellen. So wird aus Gesprächsinhalten direkt eine verwertbare Arbeitsgrundlage.
Bei anderen Ideen bin ich zurückhaltender. Zudem ist zu bedenken: KI gibt es nicht zum Nulltarif, Tokenkosten sind ein reales Thema. Daher setzen wir gerade mit unseren Kunden eine KI-Community auf, wo wir besprechen, welche KI-Lösungen wirklich Sinn machen.
Sie setzen bei Smart InsurTech auf ein offenes Ökosystem, das externe Anwendungen und KI-Technologien mit dem Kernsystem verbindet. Warum ist dieser offene Ansatz gerade für die Versicherungsvermittlung relevant?
Männicke: Jeder Makler, Pool oder Vertrieb arbeitet anders – je größer, desto individueller werden die Anforderungen. Eine Plattform, die nur Standardprozesse abbildet, wird diesen Unterschieden nicht gerecht. Mit Smart API öffnen wir unser Kernsystem so, dass unsere Kunden genau die Anwendungen anbinden können, die zu ihrem Geschäftsmodell passen.
Darüber hinaus bewegt sich der Markt für Large Language Models so schnell, dass niemand seriös sagen kann, welche Lösung in drei Jahren die beste ist. Unsere Aufgabe als Plattformanbieter ist es, die Voraussetzungen für Wahlfreiheit zu schaffen: also sichere, strukturierte Zugänge zu den eigenen Daten. Die Datenhoheit bleibt nach wie vor beim Kunden. Mit dem technologieoffenen Ansatz müssen hochindividuelle Funktionen nicht mehr zwingend als Entwicklungsprojekt bei uns landen. Die Entwickler des Kunden können Integrationen selbst umsetzen.
KI ist auf aktuelle und relevante Daten angewiesen. Welche Bedeutung hat der direkte Zugriff auf Kunden-, Vertrags-, Dokumenten- und Schadendaten für den praktischen Nutzen von KI-Anwendungen?
Männicke: Eine entscheidende. KI ist nur so gut wie die Daten, auf die sie zugreifen kann. Maklerbüros müssen mit KI auf die eigenen Daten zugreifen können. Die Daten müssen daher KI-nutzbar sein. Das gilt besonders in der Versicherung, wo es auf strukturierte, korrekte und aktuelle Daten ankommt. Wir verarbeiten auf unserer Plattform Bestände mit knapp sechs Milliarden Euro Jahresnettoprämie und haben langjährige Erfahrung darin, solche Daten zu strukturieren und zu validieren.
Über Smart API können unsere Kunden ihre Datenbestände mit KI-Anwendungen ansteuern. Ein konkretes Beispiel ist die intelligente E-Mail-Verarbeitung mit KI. Die KI greift dank der Schnittstelle auf Kunden-, Vertrags- und Dokumentendaten zu, versteht den Kontext und erstellt passende Antwortvorschläge oder verarbeitet Vorgänge vollständig automatisiert.
Das Potenzial geht jedoch deutlich über einzelne Vorgänge hinaus. KI kann Veränderungen im Bestand kontinuierlich analysieren und daraus konkrete Handlungsimpulse ableiten: Ist ein Vertragsnachtrag relevant? Besteht eine Über- oder Unterdeckung? Entsteht daraus ein Beratungs- oder Vertriebsanlass? Die erforderliche Datenbasis und die Schnittstellen stellen wir bereit. Der eigentliche Hebel entsteht, wenn KI nicht nur einzelne Anfragen bearbeitet, sondern Veränderungen im gesamten Bestand erkennt und daraus konkrete Handlungsimpulse ableitet. Dann wird aus Datenzugang echte Beratungsintelligenz.
Viele Unternehmen arbeiten noch mit Datensilos und zeitversetzten Synchronisationsprozessen. Was verändert sich für Makler, wenn relevante Bestandsdaten in Echtzeit für verschiedene Anwendungen verfügbar sind?
Männicke: Viele Vermittlerinnen und Vermittler haben heute mehrere Anwendungen und Frontends, in denen Daten doppelt gehalten und zeitversetzt abgeglichen werden. Das kostet Zeit und ist fehleranfällig. Wenn alle Anwendungen auf dieselbe Datenbasis zugreifen, entfallen manuelle Exporte und Importe oder werden stark reduziert. Dann sind in jedem System die aktuellen Daten verfügbar, es gibt weniger Fehlerquellen und niedrigere Infrastrukturkosten.
Im Alltag bedeutet das: Ruft ein Kunde an, sind seine Daten sofort verfügbar, und der Mitarbeitende kann zielgerichtet sprechen. Der Makler muss nicht erst suchen oder abgleichen. Das schafft mehr Zeit für eine fundierte Beratung.
Warum sollte man die Wahl haben, welche KI-Lösung eingesetzt wird, anstatt sich auf eine vorgegebene Technologie festzulegen? Welche strategischen Vorteile bietet diese Technologieoffenheit?
Männicke: Die LLM-Landschaft ändert sich sehr dynamisch. Wer sich heute auf eine Technologie festlegt, trägt das Risiko, morgen auf der falschen zu sitzen. Mit einer offenen Schnittstelle bleibt die Entscheidung beim Kunden, ob er Microsoft Copilot, einen spezialisierten KI-Assistenten, ein Automatisierungstool oder eine Eigenentwicklung anbindet und nutzt. Er kann wechseln, ohne seine Datenbasis anfassen zu müssen.
Strategisch hat das vier Vorteile. Erstens vermeidet man die Abhängigkeit von einem einzelnen Anbieter. Zweitens kann man neue Technologien schneller ausprobieren und produktiv nehmen. Drittens behält der Kunde weiterhin die Datenhoheit: Die Daten sind das Fundament, die Technologie darf sich ändern.
Und viertens schafft eine standardisierte API-Architektur Investitionssicherheit. Anwendungen lassen sich unabhängig von der jeweils eingesetzten KI-Technologie anbinden, austauschen und erweitern. Dadurch müssen Integrationen bei einem Technologiewechsel nicht vollständig neu entwickelt werden – die Datenbasis und das architektonische Fundament bleiben bestehen.
Geht es bei offenen Daten- und Technologieökosystemen letztlich nicht nur um Effizienz, sondern auch um die Wettbewerbsfähigkeit – etwa durch individuellere Kundenportale, Apps oder digitale Services?
Männicke: Ja, beides gehört zusammen. Die Effizienz ist die Basis: Automatisierte Abläufe sorgen dafür, dass ein Maklerbüro mit gleichem Personalbestand deutlich mehr Kunden betreuen kann. Das Zielbild sind 5.000 statt 500 Kunden. Das ist ein Potenzial, das sich nicht von selbst einstellt, aber ohne Automatisierung gar nicht erreichbar wäre.
Wettbewerbsfähig macht aber vor allem die Differenzierung. Über Smart API können sich Vertriebsorganisationen eigene Kundenportale oder eine eigene Kunden-Apps entwickeln und anbinden. Das stärkt die Kundenbindung. Hinzu kommt die Beratung selbst: Wenn ich Bestands- und Risikodaten nutze, kann ich proaktiv auf Kunden zugehen, statt nur auf Anfragen zu reagieren.
Was würden Sie denn einem Makler, Pool oder Vertrieb empfehlen, der erst heute mit KI starten möchte: Was ist der wichtigste erste Schritt, um die eigenen Daten und Prozesse für die KI-Welt fit zu machen?
Männicke: Der wichtigste erste Schritt ist kein Tool, sondern die Datenbasis. Ich würde mit zwei Fragen beginnen: Wo liegen meine Daten, und sind sie strukturiert, aktuell und zugreifbar? Wer hier Ordnung hat, kann später jede KI-Lösung nutzen. Wer sie nicht hat, wird mit jeder Lösung enttäuscht.
Der zweite Schritt: klein und konkret starten. Statt „Wir machen jetzt KI” lieber einen klar umrissenen Anwendungsfall wählen, zum Beispiel E-Mail-Bearbeitung oder Dokumentenextraktion. Dabei sollte man auch die Kosten im Blick behalten. Wir unterstützen das mit einem kostenfreien Vorprojekt, in dem wir gemeinsam die passenden Anwendungsfälle identifizieren. Und wir tauschen uns in der KI-Community mit Maklerbüros und Vermittlerorganisationen aus. Das spart Fehlversuche. (hs)
Digitaler Staat im Visier