Die Branche hat die Lösungen und will sie liefern
23.10.2026
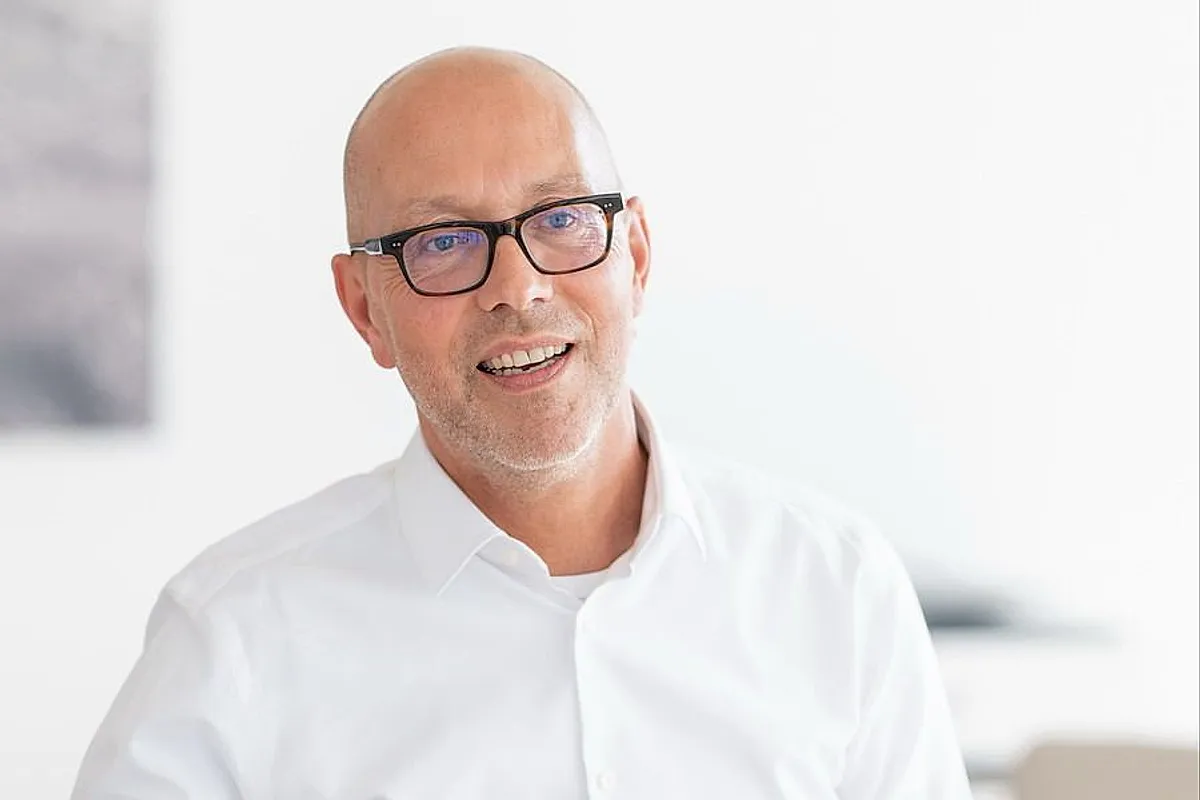
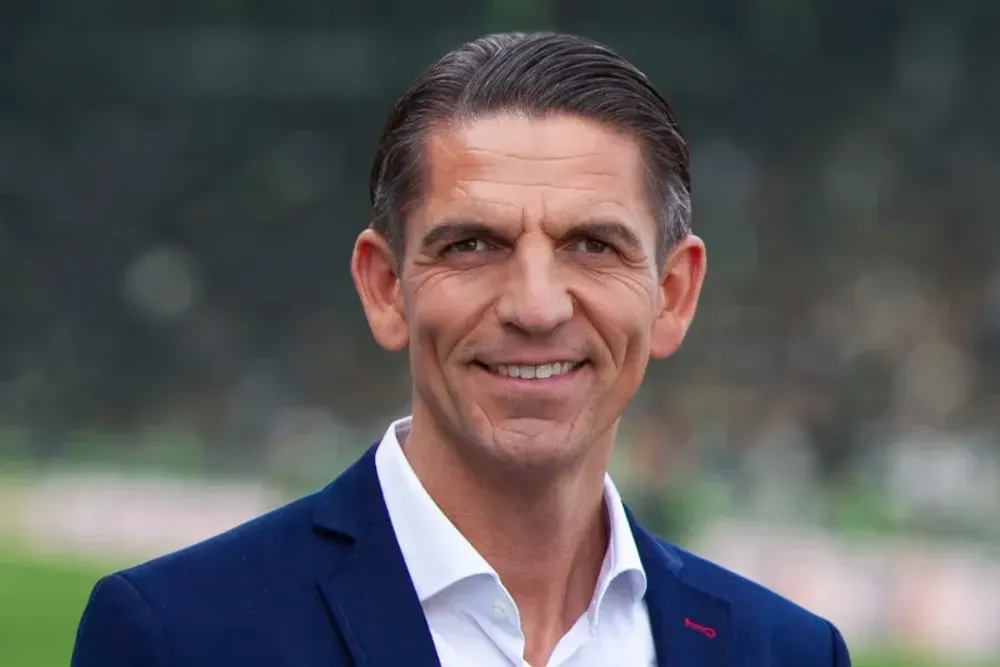
Jörg Asmussen / Foto: © GDV
Die Versicherungsbranche steht vor wichtigen Weichenstellungen. Mit der Reform der privaten Altersvorsorge beginnt 2027 ein neuer Wettbewerb um Vorsorgekunden, zugleich sorgen Naturgefahren und die hohe Regulierungsdichte für Handlungsdruck. Im Interview spricht GDV-Hauptgeschäftsführer Jörg Asmussen über die Chancen des Riester-Nachfolgers und der Frühstart-Rente, die Debatte um eine Elementar-Pflichtversicherung und die Wachstumsperspektiven der Branche.
finanzwelt: Herr Asmussen, welche Themen werden die deutsche Versicherungswirtschaft in den kommenden zwölf Monaten am stärksten prägen?
Jörg Asmussen: In den kommenden zwölf Monaten wird sich zeigen, ob aus Reformankündigungen konkrete Verbesserungen werden. Das gilt zuallererst für die Altersvorsorge. Zum Jahreswechsel bekommt die geförderte private Vorsorge ein neues Fundament. Nun muss aus einem reformierten Rechtsrahmen ein Markt werden, den die Menschen auch annehmen. Bei den Naturgefahren verschiebt sich die Debatte. Nicht die Frage, wer im Schadenfall zahlt, ist entscheidend. Viel wichtiger ist, ob es gelingt, Schäden von vornherein zu begrenzen. Solange in gefährdeten Lagen weitergebaut wird wie bisher, verwalten wir das Risiko nur, statt es zu senken. Bei der Künstlichen Intelligenz liegt die eigentliche Hürde nicht in der Technik, sondern im Regelwerk. Die Versicherer könnten Prozesse für ihre Kunden heute schon spürbar schneller und einfacher machen. Dass das an vielen Stellen nicht erlaubt ist, ist eine Frage der Regulierung, nicht des Könnens oder des Willens. So unterschiedlich diese Themen auch sind, sie haben eines gemeinsam. Die Branche hat die Lösungen und will sie liefern.
finanzwelt: In welchen Sparten gibt es das größte Wachstum? Wo geht die Nachfrage zurück?
Asmussen: Für 2026 rechnen wir über alle Sparten hinweg mit einem Beitragswachstum von rund 2,8 %. Das größte Wachstum sehen wir in der Schaden- und Unfallversicherung mit einem Plus von rund 5,1 %, getrieben von den weiterhin hohen Preisen für Reparaturen und Ersatzteile. In der Lebensversicherung erwarten wir einen Beitragsrückgang von 3,7 %. Ausschlaggebend ist hier das Einmalbeitragsgeschäft. Mit den gestiegenen Zinsen sind kurzfristige Anlageformen attraktiver geworden. Insgesamt sind wir für das Jahr 2026 spartenübergreifend vorsichtig optimistisch.
finanzwelt: Fünf Jahre nach der Ahrtalflut warnen Versicherer vor trügerischer Sicherheit. Wie ist der aktuelle Stand zum Thema Elementar-Pflichtversicherung?
Asmussen: Politisch ist noch nichts entschieden. Aktuell sind 59 % der Wohngebäude in Deutschland gegen Schäden aus Hochwasser, Starkregen und Rückstau versichert. Wir finden, dass eine Pflichtversicherung trotzdem nicht die beste Lösung ist. Sie verhindert keine Schäden, sie verteilt die Kosten nur anders. Besonders gefährdete Gebiete werden dadurch in der Versicherung nicht günstiger. Was wir brauchen, ist ein Gesamtsystem, das Risiken senkt und bezahlbar hält. Dazu gehören konsequente Prävention, Elementarschutz als Regelfall mit Opt-out, tragfähige Lösungen für Hochrisikogebäude und eine eng begrenzte staatliche Rückdeckung für seltene Extremfälle. Mit unserem Vorschlag ‚Elementar Re‘ liegt dafür ein konkreter Entwurf auf dem Tisch. Die Lehre aus dem Ahrtal ist eben nicht, mögliche Schäden nur besser abzusichern. Sie ist, Schäden von vornherein zu verhindern.
finanzwelt: Am 01. Januar 2027 geht das Nachfolgemodell der Riester-Rente an den Start. Welche Potenziale sehen Sie für die Branche?
Asmussen: Das Nachfolgemodell macht vieles besser. Es lässt den Menschen mehr Wahl zwischen Sicherheit und Renditechancen und vereinfacht die Förderung. Für die Versicherer liegt darin eine echte Chance. Kein anderer Anbieter deckt die gesamte Bandbreite von der lebenslangen Garantie bis zur chancenorientierten Anlage ab. Künftig können die Kunden auch einen Auszahlungsplan bis mindestens zum 85. Lebensjahr wählen. Doch ein Auszahlungsplan kann enden. Eine lebenslange Rente zahlt, solange man lebt. Das kann nur die Versicherungswirtschaft garantieren. Neben den Chancen gibt es aber auch Herausforderungen. Banken, Fondsgesellschaften und Neobroker treten künftig ebenfalls mit geförderten Angeboten an. Das erhöht den Druck auf Kosten und Digitalisierung. Diesen Wettbewerb nehmen wir an. Entscheidend ist, dass für alle Anbieter die gleichen Bedingungen gelten und die Angebote verständlich und gut vergleichbar sind.
finanzwelt: Wie bewerten Sie den Gesetzesentwurf zur Einführung der Frühstart-Rente?
Asmussen: Sehr positiv. Zeit spielt bei der Altersvorsorge die größte Rolle. Genau darauf setzt das Konzept der FrühstartRente. Wer schon früh anfängt zu sparen, lässt den Zinseszinseffekt über viele Jahre wirken. Aus kleinen, regelmäßigen Beträgen entsteht so ein solider Grundstock fürs Alter. Gleichzeitig hat die Frühstart-Rente einen Effekt, der über den reinen Kapitalaufbau hinausgeht, und vielleicht noch wichtiger ist: Junge Menschen lernen früh, wie kapitalgedeckte Vorsorge funktioniert. Wer diese Erfahrung gemacht hat, dem fällt es später leichter, eigenständig weiter vorzusorgen. Das gilt besonders für die Zeit, in der die gesetzliche Rente allein den gewohnten Lebensstandard nicht mehr sichern kann.
finanzwelt: Wie ist Ihr Ausblick für das Versicherungsjahr 2027?
Asmussen: Für die Lebensversicherer ist 2027 ein Übergangsjahr. Bestehende Riester-Verträge laufen weiter, gleichzeitig muss die Branche das neue Vorsorgemodell am Markt etablieren. Wie sich die verbesserten langfristigen Anlagekonditionen und der Rückgang der gesamtwirtschaftlichen Unsicherheit auf das Geschäft der Lebensversicherer auswirken, bleibt abzuwarten. Die Schaden- und Unfallversicherung dürfte im nächsten Jahr nach dem inflationsbedingt deutlichen Beitragswachstum der Vorjahre weiter zulegen, der Zuwachs fällt aber voraussichtlich moderater aus. Insgesamt rechnen wir für das Jahr 2027 mit einem Branchenwachstum von über 3 %.
finanzwelt: Wenn Sie einen Wunsch an die Politik frei hätten, welche Entscheidung würde der Versicherungsbranche und den Maklern in Deutschland derzeit den größten Schub geben?
Asmussen: Mein Wunsch wäre, dass die Politik die Wettbewerbsfähigkeit der Versicherer endlich als eigenes Ziel begreift. Wenn die Politik ihr Wachstumsversprechen einlösen will, muss sie auch unsere Branche in den Blick nehmen. Die Versicherer gehören zum wettbewerbsfähigsten Teil des europäischen Finanzsektors und wir sind Europas größte institutionelle Anleger. Wer Investitionen in Europa will, kommt an uns nicht vorbei. Ganz konkret setzen wir uns für einen Financial Services Omnibus ein, der die regulatorischen Vorgaben spürbar verschlankt. Ein Beispiel ist die europäische Aufsicht EIOPA: Sie sollte gesetzlich verpflichtet werden, neben der Finanzstabilität auch die Wettbewerbsfähigkeit des Sektors im Auge zu behalten. Für die Banken wird ein solcher Auftrag gerade eingeführt, warum also nicht auch für die Versicherer? (mho)
Generali Deutschland plant Abbau von 800 Arbeitsplätzen bis 2030