Wohnen wird teurer, Gewerbe (weiter) unter Druck
21.10.2026
Foto: © wirkungswerk
Die Immobilienpreise in Deutschland legten im 2. Quartal 2026 insgesamt zu. Der Immobilienpreisindex des Verbands deutscher Pfandbriefbanken (vdp) stieg im Vergleich zum Vorjahresquartal um 1,3 %. Dabei zeigen sich spürbare Unterschiede bei den Nutzungsarten.
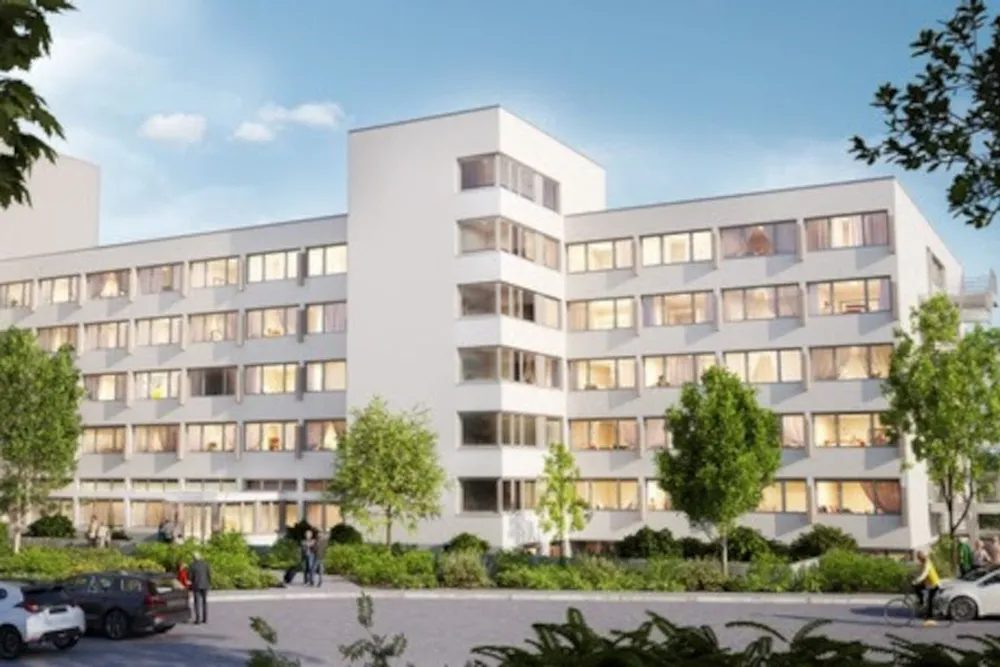
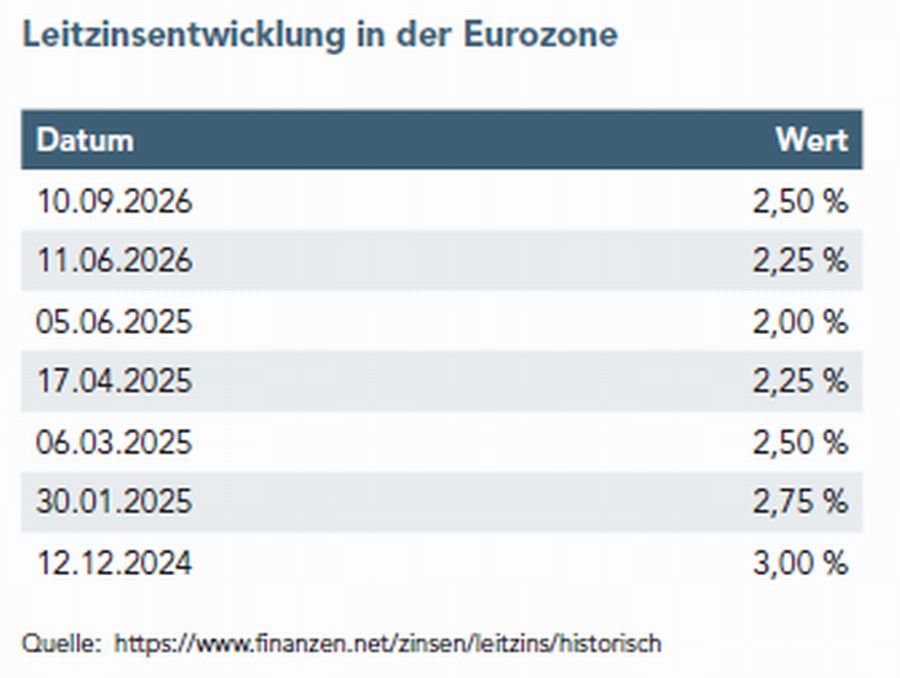
Wohnen in Deutschland. Unerschwinglich, aber notwendig? Nach Berechnungen des vdp haben sich die Preise für Wohnimmobilien im 2. Quartal um 1,9 % verteuert. Büround Einzelhandelsimmobilienpreise verzeichneten hingegen im Vergleich zum Vorjahresquartal Preisrückgänge von -1,2 % und -0,2 %. vdp-Hauptgeschäftsführer Jens Tolckmitt: „Erstmals seit anderthalb Jahren bewegten sich die Preise in den Objektklassen wieder uneinheitlich. Während Büround Handelsimmobilien im Preis nachgaben, zeigte sich bei Wohnimmobilien weiterhin ein Preisanstieg – allerdings weniger dynamisch als in den Vorquartalen“. Erwartungsgemäß reagiert der Gewerbeimmobilienmarkt stärker als der Wohnimmobilienmarkt auf die geopolitischen Entwicklungen, die in der Konsequenz gestiegenen Inflationserwartungen und die daraus resultierende Zinsentwicklung. Auch die verhaltene konjunkturelle Entwicklung wirkt sich wenig überraschend stärker auf Gewerbeimmobilien aus als auf Wohnimmobilien.
Mangel an Wohnraum lässt Mieten weiter steigen
Unter den Wohnimmobilien, die auf Jahressicht insgesamt einen Preisanstieg von 1,9 % aufwiesen, verteuerten sich Eigentumswohnungen am stärksten: Zwischen dem 2. Quartal 2025 und dem 2. Quartal 2026 belief sich das Preiswachstum auf 2,6 %. Die Lage auf dem deutschen Wohnimmobilienmarkt stellte sich von April bis Juni dieses Jahres unverändert angespannt dar, so der vdp. Der andauernde Mangel an Wohnungen ließ auch die Neuvertragsmieten in Mehrfamilienhäusern weiter steigen: Mit 3,2 % im Vergleich zum Vorjahresquartal verzeichneten die Mieten allerdings eine geringere Zunahme als in den vergangenen Quartalen.
Die kürzlich erfolgte Ankündigung der Bundesregierung eines Baugesetzbuch-Upgrades sowie weiterer regulatorischer Vorhaben bewertete Tolckmitt positiv: „Dass Planungsverfahren drastisch beschleunigt werden sollen und von übertriebenen technischen Anforderungen abgewichen werden kann, ist genau das richtige Signal an alle Marktakteure.“ Zudem sei die nun angekündigte Abschaffung des sektoralen Systemrisikopuffers für Wohnimmobilienfinanzierungen, der die Finanzierung belaste, längst überfällig. Schon bei dessen Inkraftsetzung im Jahr 2022 habe die sachliche Rechtfertigung für diese Maßnahme gefehlt. Belastend wirkt aktuell die Intention linker Parteiströmungen, in Berlin eine Vergesellschaftung großer privater Mietwohnungsbestände herbeizuführen. Das dürfte dem Wirtschaftsstandort Deutschland schaden, steht zu befürchten.
Wohnen Top 7 im Fokus
Die Top 7-Städte verzeichneten im Vorjahresvergleich mit 2,1 % einen etwas höheren Anstieg der Wohnimmobilienpreise als im gesamten Bundesgebiet. Unter den Ballungsräumen verteuerten sich Wohnobjekte in Hamburg (3,8 %) am stärksten, gefolgt von Köln (2,5 %), Frankfurt und Düsseldorf (jeweils 2,4 %) sowie München (2,3 %). Dahinter rangierten Berlin und Stuttgart mit Wachstumsraten von 1,6 % bzw. 0,7 %.
Büro- und Einzelhandelsimmobilien: Preise geben nach
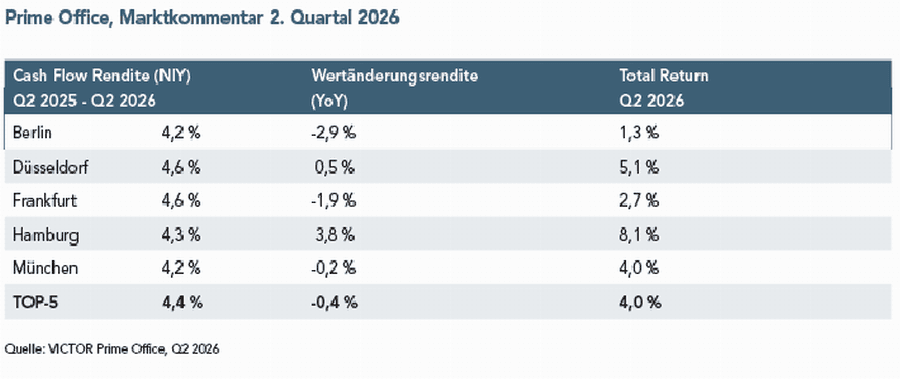
Anders als die Preise von Wohnimmobilien gaben die Preise von Büros und Handelsobjekten im 2. Quartal 2026 nach (-1,2 % bzw. -0,2 %) – laut vdp der erste Rückgang auf Jahressicht nach fünf Quartalen. Das deckt sich mit den Erhebungen von Jones Lang LaSalle (JLL). Der von JLL quartalsweise veröffentlichte Büroperformance-Indikator Victor Prime Office zeigt für das 2. Quartal 2026 eine Anpassung der Büroimmobilienpreise an die veränderten Marktbedingungen. Nach sieben Quartalen mit stabilen bis leicht positiven Bewegungen sank der Indikatorstand für die beobachteten Toplagen der deutschen Immobilienhochburgen Berlin, Düsseldorf, Frankfurt, Hamburg und München Ende Juni 2026 im Vergleich zum 1. Quartal um 3 % auf 169,2 Punkte.
„Die Veränderung ist ein Spiegelbild der aktuellen Preisbildung in einem nach wie vor vergleichsweise wenig aktiven Investmentmarkt für Büroimmobilien“, kommentiert Ralf Kemper, Head of Value and Risk Advisory JLL Germany, die Zahlen. Während Objekte der zweiten und dritten Reihe unter strukturellen Herausforderungen leiden, bleibt die Nachfrage nach erstklassigen Büroflächen in besten Lagen robust. Nutzer konzentrieren sich auf hochwertige, moderne und nachhaltige Arbeitsumgebungen, was die Widerstandsfähigkeit des Premiumsegments erklärt. (ah)
Deutschlands Windmarkt nimmt Fahrt auf