„KI eröffnet viele neue Geschäftsmodelle“
09.10.2026
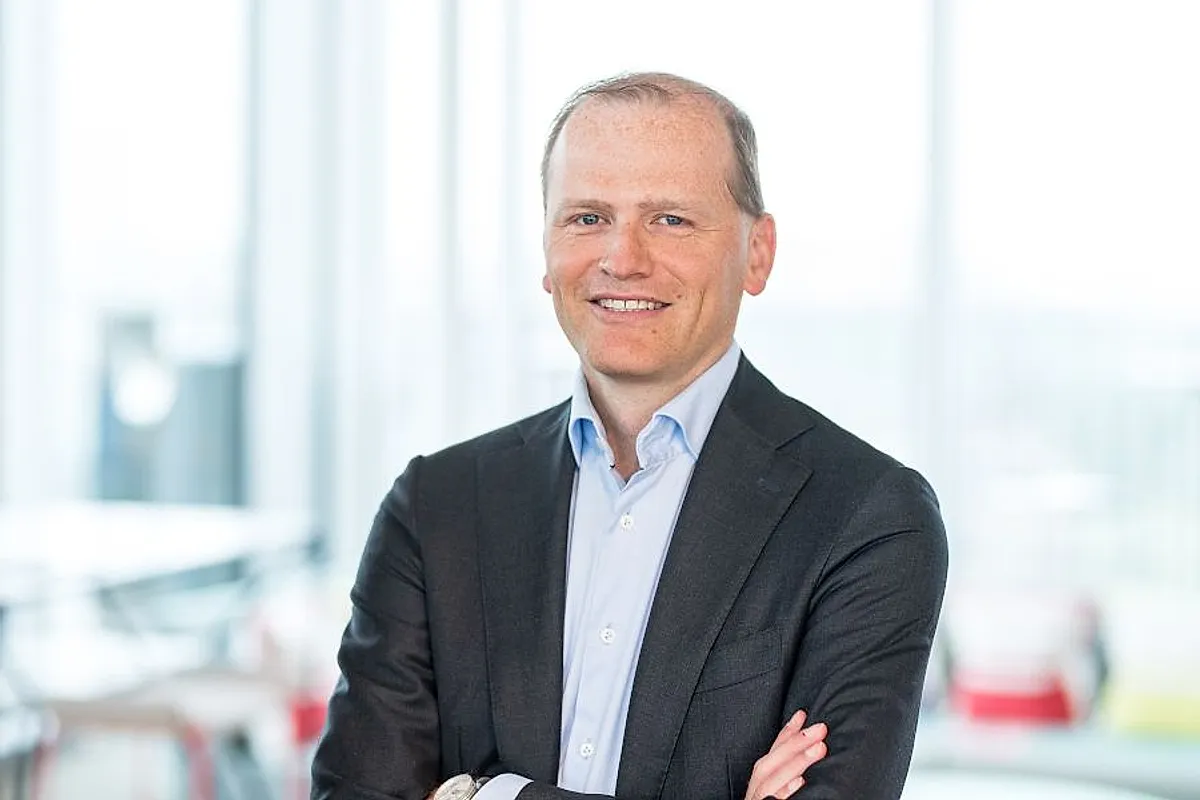
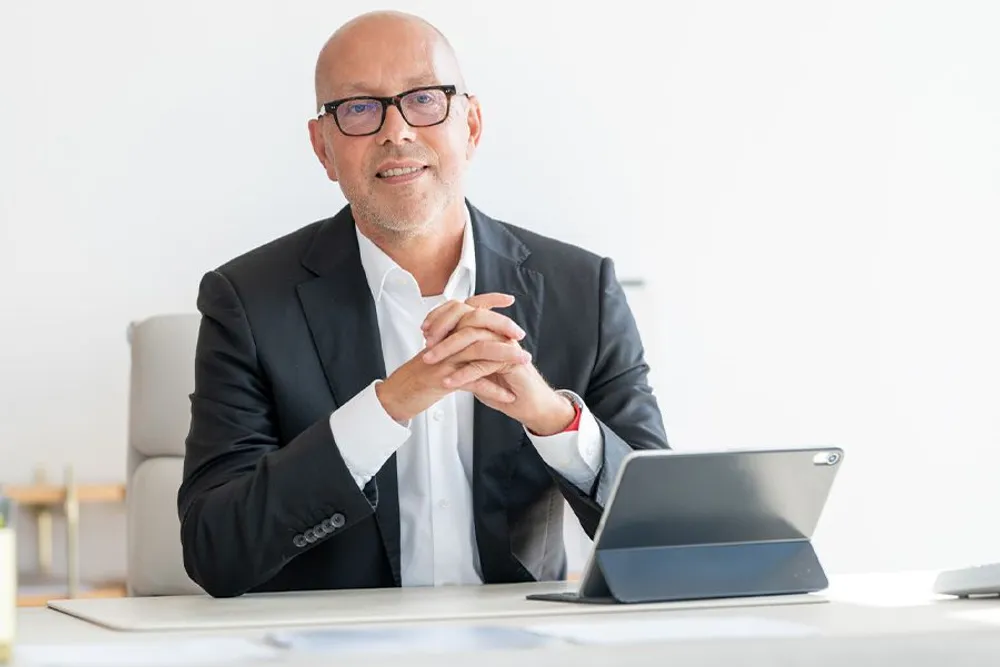
Markus Heyen, Insurance Lead bei Accenture (DACH). Foto: © Accenture
Die Versicherungsbranche erzielt mit Künstlicher Intelligenz bereits messbare Erfolge. Doch viele nutzen KI bislang vor allem zur Effizienzsteigerung. Das eigentliche Transformationspotenzial bleibt häufig ungenutzt.
Im Interview erklärt Markus Heyen, Insurance Lead bei Accenture (DACH), warum bisher nur wenigen Versicherern die unternehmensweite Skalierung von KI gelingt, wie autonom Versicherungsprozesse bald sein werden und welche 5 Handlungsfelder jetzt für Versicherungsvorstände besonders wichtig sind.
Herr Heyen, wo werden die KI-Agenten in Versicherungen zuerst zum Einsatz kommen?
Markus Heyen: Sie sind heute bereits in den Unternehmen zu finden. Besonders schnell werden sie sich dort etablieren, wo Prozesse weitgehend digitalisiert sind und große Datenmengen verarbeitet werden. Dazu zählen etwa die IT, Backoffice-Funktionen, die Schadenbearbeitung, die Risikoprüfung sowie der Vertrieb. Gerade in der Risikoprüfung können KI-Systeme ihr Potenzial entfalten: Sie bewerten Risiken, bereiten Informationen aus unterschiedlichen Quellen strukturiert auf und fassen komplexe Sachverhalte übersichtlich zusammen. Damit unterstützen sie Underwriter bei der Vorbereitung fundierter Entscheidungen. Auch in der Schadenbearbeitung und im Backoffice bieten sich zahlreiche Einsatzmöglichkeiten, da hier viele standardisierte und regelbasierte Prozesse ablaufen. Im Kundenservice und im Vertrieb übernehmen KI-Agenten Routineanfragen, entlasten Mitarbeitende von administrativen Aufgaben und unterstützen bei der Vorbereitung von Kundengesprächen.
Steuern KI-Agenten bald die Versicherungen? Wie autonom werden Versicherungsprozesse?
Heyen: Eine vollständig autonome Versicherung ist kurzfristig nicht realistisch. Einzelne Prozessketten werden aber zunehmend automatisiert, etwa einfache Schadenfälle. KI- Agenten können hier Meldungen aufnehmen, Dokumente Prüfen, Rückfragen stellen und die Regulierung innerhalb klarer Grenzen vorbereiten oder auslösen. Bei komplexen oder emotional relevanten Fällen bleibt die fachliche Einordnung durch Mitarbeitende entscheidend. Deshalb braucht es weiterhin Human-in-the-Loop, klare Governance, kontinuierliche Überwachung und belastbare Kontrollmechanismen. Auch in der Cybersecurity wird die Automatisierung an Bedeutung gewinnen. Während Angreifer KI für Attacken nutzen, setzen Versicherer automatisierte Abwehrmechanismen ein. Das muss auch so sein und weitgehend automatisch passieren, da auch die Angriffe automatisiert sind und somit die Reaktionsgeschwindigkeit vorgeben. Trotzdem wird die Versicherung der Zukunft nicht vollständig autonom sein, sondern aus selbstständig arbeitenden Prozessbausteinen bestehen, die innerhalb klarer Leitplanken agieren und durch menschliche Verantwortung ergänzt werden.
Warum gelingt bisher nur wenigen Versicherern die unternehmensweite Skalierung von KI?
Heyen: Die größte Hürde ist weniger die Technologie als der organisatorische Wandel. Zwar existieren zahlreiche Pilotprojekte, oft fehlen aber klare Zuständigkeiten, Budgets, einheitliche Standards und Trainings. Die Technologie entwickelt sich schneller als Qualifizierungsangebote. Viele Versicherer optimieren zunächst bestehende Abläufe. Der größere Hebel liegt jedoch darin, Prozesse und Geschäftsmodelle grundsätzlich neu zu denken. Die möglichen Änderungen eines Versicherungsprozesses durch KI sind teilweise enorm. Man muss als Versicherer tatsächlich überlegen, ob man seine Abläufe nicht komplett neu erfindet, weil KI einem zahlreiche Zwischenschritte schlicht erspart. Dazu gehört auch, dass Mitarbeitende veränderte Rollen und Entscheidungsprozesse erst verstehen und lernen müssen. Nur wenn Versicherer KI als strategisches Transformationsprogramm für die gesamte Organisation verstehen, Teams entsprechend schulen und Governance sowie Cyberresilienz stärken werden sie langfristig erfolgreich bleiben.
Werden die aktuellen Legacy-Systeme deutscher und europäischer Versicherer zum größten Hindernis für KI-Transformation?
Heyen: Legacy-Systeme sind eine Herausforderung, aber kein unüberwindbares Hindernis. Die über Jahrzehnte gewachsenen, monolithischen Strukturen erschweren zwar die Integration neuer KI-Anwendungen, ein vollständiger Austausch wäre jedoch meist weder notwendig noch wirtschaftlich sinnvoll. Stattdessen sollten Versicherer ihre Systemlandschaft schrittweise modernisieren. Dazu gehört Datenhaltung und Geschäftslogik zu trennen, Prozesse zu entkoppeln und moderne Schnittstellen für KI- und Agentenarchitekturen zu schaffen. KI- Agenten können so kontrolliert auf relevante Daten und Abläufe zugreifen. Entscheidend sind eine klare Architektur- und Governance-Strategie sowie eine gezielte Öffnung der Legacy-Systeme.
Welche 5 Handlungsfelder werden jetzt für Versicherungsvorstände besonders wichtig?
Heyen: In der Branche gibt es viele KI-Initiativen, doch oftmals bleiben sie noch punktuell. Häufig fehlt eine klare Entscheidung auf CEO-Ebene, KI als holistische Kernstrategie und Führungsthema zu verankern. Der Schritt vom erfolgreichen Piloten zur unternehmensweiten Veränderung gelingt bislang zu selten. Konkret sehe ich folgende Handlungsfelder für Versicherungsvorstände:
1. Statt einer Vielzahl isolierter Pilotprojekte sollte KI strategisch im Unternehmen verankert und mit konkreten unternehmensweiten Zielen für Wachstum, Effizienz, Kundenbindung und Ergebnis verknüpft werden.
2. Auch die Modernisierung der Daten- und Systemlandschaften ist wichtig. Das geht kurzfristig in den bestehenden Systemen. Allerding sollte ein schrittweiser Aufbau einer modernen, KI-fähigen Datenarchitektur parallel erfolgen.
3. Die KI-Kompetenzen müssen in der gesamten Belegschaft ausgebaut werden, mit dem Ziel technisches Know-how stärker mit Geschäfts- und Prozessverständnis zu verbinden.
4. Grenzen müssen geklärt werden, also welche Aufgaben übernehmen künftig KI-Agenten autonom und wo bleiben die menschliche Verantwortung, Entscheidung und Beratung unverzichtbar.
5. Schließlich sollten auch Governance- und Compliance-Themen von Beginn an integriert werden. Das heißt Datenschutz, Transparenz, Nachvollziehbarkeit und menschliche Kontrolle müssen beispielsweise fest im Betrieb von KI verankert sein. Vorstände, die es schaffen diese fünf Bereiche zusammenzuführen, legen den Grundstein dafür, KI nicht nur punktuell einzusetzen, sondern unternehmensweit zu skalieren.
Welche neuen Geschäftsmodelle entstehen durch KI in der Versicherungsbranche, die über die Optimierung bestehender Prozesse hinausgehen?
Heyen: KI eröffnet viele neue Geschäftsmodelle, die über effizientere Abläufe bestehender Leistungen hinausgehen. Dazu zählen u.a. intelligente Kundenschnittstellen, neue Versicherungsprodukte sowie Leistungen rund um Cybersecurity. KI-Agenten können Kunden bei der Produktauswahl, bei Vertragsfragen und im Service begleiten. Versicherer können ihre Leistungen dadurch in digitale Ökosysteme integrieren und ihre Rolle im Kundendialog neu definieren. Gleichzeitig entstehen Produkte zur Absicherung KI- spezifischer Risiken, wie algorithmischer Fehlentscheidungen oder Schäden durch autonome Systeme. Im Bereich Cybersecurity können Versicherer zudem Prävention und laufende Überwachung anbieten und sich so als strategische Risikopartner positionieren.
Wie verändert KI das Verhältnis zwischen Versicherern und Kunden?
Heyen: KI macht Versicherungsprodukte verständlicher, transparenter und leichter vergleichbar. Intelligente Assistenten helfen Kunden, ihren Bedarf zu klären und passende Angebote zu finden. Dadurch verändert sich auch der Vertrieb: KI-Systeme können künftig sehr gezielte Produktempfehlungen aussprechen, weshalb Versicherer ihre Angebote für Menschen verständlich und für Maschinen vergleichbar aufbereiten müssen. Vermittler konzentrieren sich stärker auf komplexe Beratung. Im Firmenkundengeschäft unterstützen Versicherer zudem als Risikopartner beim Aufbau digitale Widerstandsfähigkeit und der Handlungsfähigkeit in Krisen.
Welche volkswirtschaftlichen Effekte sind durch den Einsatz von KI zu erwarten, z.B. mit Blick auf Beschäftigung, Produktivität und Prämienentwicklung?
Heyen: KI wird die Produktivität deutlich steigern, da viele Tätigkeiten schneller, effizienter und mit weniger manuellem Aufwand ausgeführt werden können, etwa durch schnellere Informationsaufbereitung, effizienteres Underwriting und automatisierte Schadenbearbeitung. Für Beschäftigte bedeutet dies vor allem veränderte Aufgaben und Kompetenzprofile. Gefragt sind künftig stärker Daten- und KI-Kompetenz, analytische Fähigkeiten sowie Kenntnisse in Technologie und Governance. Zugleich entstehen neue Tätigkeiten an den Schnittstellen von Fachlichkeit, Technologie und Governance. Die Auswirkungen auf Versicherungsprämien sind noch offen. Klar ist jedoch: Sinkende Prozesskosten und präzisere Risikobewertungen können preisdämpfend wirken, während neue Risiken und Produkte gegenläufige Effekte haben. (mho)
Exklusiv
Rosarote bis tiefrote Zukunftsaussichten