Geldwäscheprävention 2026: Pflichten und rechtliche Absicherung
01.10.2026
Foto: © Юрий Куделко - stock.adobe.com
Die regulatorischen Anforderungen an die Finanz- und Versicherungsbranche verdichten sich kontinuierlich. Im Jahr 2026 erfordert das Geldwäschegesetz (GwG) von Finanzanlagenvermittlern und Honorarberatern weitreichende Prüfungsprozesse im täglichen Geschäftsbetrieb.
Komplexe Anlageprodukte, die wachsende Bedeutung digitaler Assets und verschärfte gesetzliche Rahmenbedingungen zwingen Makler dazu, ihre Compliance-Strukturen lückenlos zu dokumentieren. Werden gesetzliche Vorgaben unzureichend umgesetzt, drohen nicht nur empfindliche Aufsichtsmaßnahmen, sondern auch schnelle strafrechtliche Ermittlungen gegen die Berater selbst.
Eine fundierte rechtliche Aufstellung ist daher elementar, um die eigene Reputation und den Geschäftsbetrieb zu schützen. Dieser Leitfaden beleuchtet die aktuellen Vorgaben zur Identifizierung wirtschaftlich Berechtigter und zeigt auf, wie Vermittler sich durch präzise Prozesse gegen unbegründete Verdachtsmomente absichern können.
Risiken und Konsequenzen bei Pflichtverletzungen im Berateralltag
Der Vorwurf eines Verstoßes gegen das GwG trifft Finanzvermittler oft unerwartet im Rahmen regulärer Geschäftsbeziehungen. Schon formale Unregelmäßigkeiten in der KYC-Akte (Know Your Customer) oder fehlende Nachfragen bei ungewöhnlich hohen Transaktionen können behördliche Prüfungen auslösen. Im Fokus der Ermittler steht dabei zunehmend die Gefahr der sogenannten Selbstgeldwäsche, bei der dem Berater eine direkte Verstrickung in die illegale Herkunft der Mittel unterstellt wird.
Sobald Strafverfolgungsbehörden einen Anfangsverdacht konstruieren, stehen nicht nur aufsichtsrechtliche Sanktionen im Raum, sondern handfeste Ermittlungen nach § 261 StGB. Betroffene Finanzberater sehen sich in solchen Situationen oft mit schnellen behördlichen Eingriffen konfrontiert. Ein drohender Vermögensarrest oder die Sperrung von Geschäftskonten können die Handlungsfähigkeit eines Vermittlerbüros massiv und nachhaltig einschränken.
In dieser kritischen Phase ist strategisches Schweigen gegenüber den Behörden und die sofortige Einbindung juristischer Expertise zwingend erforderlich. Eigene Stellungnahmen ohne vorherige Akteneinsicht bergen das immense Risiko, die rechtliche Position unbeabsichtigt zu verschlechtern.
Eine spezialisierte Verteidigung bei Geldwäschevorwürfen durch versierte Rechtsanwälte in Berlin zielt daher zunächst darauf ab, den Vorwurf rechtlich exakt einzuordnen. Die parallele Wahrung der unternehmerischen Handlungsfähigkeit und der Schutz der Kanzleifinanzen bilden dabei eine wesentliche Säule der anwaltlichen Vertretung.
"Präzise Dokumentation ist der wirksamste Schutzschild gegen den Vorwurf der Leichtfertigkeit in der Finanzberatung."
Der All-Crimes-Ansatz und seine Bedeutung für Makler
Die Gesetzgebung verzichtet mittlerweile auf einen fest definierten Katalog von Vortaten, die eine inkriminierte Handlung begründen können. Durch den sogenannten All-Crimes-Ansatz qualifiziert sich im Jahr 2026 potenziell jede Straftat als Grundlage für ein Geldwäschedelikt. Für die professionelle Finanzberatung bedeutet dies eine erhebliche Ausweitung des Risikohorizonts bei der Anlagevermittlung und der Portfolioverwaltung.
Vermittler müssen eine hohe Sensibilität für unterschiedlichste Szenarien entwickeln. Es reicht nicht mehr aus, lediglich auf offensichtliche Anzeichen organisierter Kriminalität zu achten. Auch Steuerhinterziehung, Betrugsdelikte im geschäftlichen Umfeld der Mandanten oder unrechtmäßig erlangte staatliche Subventionen der Vergangenheit können in der Anlageberatung zu problematischen Geldern führen.
Das Berufsfeld der Finanzvermittlung fungiert als kritisches Nadelöhr zwischen privatem Vermögen und dem regulierten Kapitalmarkt. Berater sind verpflichtet, ein feines Gespür für Plausibilitäten zu entwickeln und bei Unstimmigkeiten aktiv nachzuforschen. Passt das Anlagevolumen eines Kunden nicht zu seiner beruflichen Biografie oder den eingereichten Bilanzen seines Unternehmens, müssen zwingend weitere Erkundigungen eingezogen werden.
Diese erweiterte Prüfungspflicht darf jedoch nicht zu einem pauschalen Generalverdacht gegen die eigene Mandantschaft führen. Vielmehr geht es um die Etablierung eines standardisierten Filtersystems im Maklerbüro. Eine objektive Risikobewertung des jeweiligen Mandats schützt den Berater effektiv davor, ungewollt in die Transaktion unrechtmäßiger Mittel involviert zu werden.
Kryptowährungen als neue Herausforderung der GwG-Compliance
Die Integration von digitalen Vermögenswerten und Krypto-Assets in klassische Portfolios gehört für viele Berater mittlerweile zum Standardrepertoire. Parallel dazu hat sich die aufsichtsrechtliche Betrachtung dieser Anlageklassen deutlich verschärft. Kryptowährungen bieten aufgrund ihrer dezentralen Struktur spezifische Risiken, die im Rahmen der Sorgfaltspflichten gesondert betrachtet und bewertet werden müssen.
Wenn Kunden signifikante Beträge aus Krypto-Gewinnen in traditionelle Anlageprodukte, Versicherungen oder Immobilienfonds umschichten möchten, greifen weitreichende Identifizierungspflichten. Der reine Nachweis eines Wallets reicht für die Erfüllung der regulatorischen Vorgaben keinesfalls aus. Vermittler müssen lückenlos nachvollziehen können, wie die ursprünglichen Mittel für den Erwerb der digitalen Assets generiert wurden.
Die hohe Volatilität des Krypto-Marktes erschwert diese Prüfung in der Praxis zusätzlich. Enorme Wertsteigerungen innerhalb kurzer Zeiträume sind zwar marktüblich, erfordern aber dennoch eine schlüssige Darlegung der Transaktionshistorie durch den Anleger. Berater müssen dokumentieren, auf welchen Handelsplätzen die Werte generiert wurden und ob diese Plattformen europäischen Aufsichtsstandards entsprechen.
Ein fehlender Nachweis der Krypto-Mittelherkunft muss im Zweifel zur Ablehnung der Geschäftsbeziehung führen. Um solche Reibungsverluste zu vermeiden, setzen professionelle Maklerbüros auf spezialisierte Fragebögen für Krypto-Investoren. Diese erfassen die wesentlichen Parameter der digitalen Vermögenswerte bereits im Onboarding-Prozess und schaffen so Rechtssicherheit für den weiteren Beratungsverlauf.
Dokumentation der Mittelherkunft als zentraler Bestandteil
Die Überprüfung der Herkunft von Vermögenswerten stellt das Kernstück der Geldwäscheprävention dar. Finanzberater müssen zweifelsfrei klären, aus welchen Quellen das zu investierende Kapital stammt. Diese Verpflichtung intensiviert sich nochmals deutlich bei politisch exponierten Personen (PEP) oder bei Kunden mit Verbindungen in sogenannte Hochrisikoländer.
In der Praxis erfordert die Feststellung der Mittelherkunft verlässliche, schriftliche Nachweise. Dazu zählen beispielsweise aktuelle Steuerbescheide, notarielle Kaufverträge aus Immobilienverkäufen oder amtliche Erbscheine. Mündliche Zusicherungen der Mandanten genügen den strengen gesetzlichen Anforderungen in keinem Fall. Jedes vorgelegte Dokument muss auf seine Stimmigkeit im Gesamtkontext der Kundenbeziehung geprüft werden.
Die gesammelten Informationen sind zwingend revisionssicher zu archivieren. Im Falle einer behördlichen Prüfung muss die Entscheidungsfindung des Beraters sofort und ohne nachträgliche Konstruktionen nachvollziehbar sein. Eine lückenlose Aktenführung belegt, dass der Vermittler seinen Sorgfaltspflichten vollumfänglich nachgekommen ist und keine Leichtfertigkeit bei der Annahme der Gelder vorlag.
Gleichzeitig erfordert die Einholung dieser sensiblen Dokumente viel Fingerspitzengefühl in der Kundenkommunikation. Erfahrene Vermittler kommunizieren die gesetzlichen Pflichten transparent und grenzen sie klar von reiner Neugierde ab. Dies fördert die Kooperationsbereitschaft der Anleger und beschleunigt den gesamten administrativen Anlageprozess.
Strukturierte Risikobewertung in der Maklerpraxis
Die effiziente Umsetzung der Vorgaben erfordert zielgerichtete organisatorische Maßnahmen innerhalb des Vermittlerbetriebs. Ein internes Kontrollsystem hilft dabei, Risiken frühzeitig zu klassifizieren und den Prüfaufwand entsprechend der Gefährdungslage zu steuern. Die Basis hierfür bildet die individuelle Risikoanalyse, die jedes Maklerbüro zwingend für sein spezifisches Geschäftsmodell erstellen und regelmäßig aktualisieren muss.
Zur Kategorisierung von Kunden und Transaktionen hat sich in der Praxis ein mehrstufiges Modell bewährt. Die Einstufung bestimmt, ob allgemeine oder verstärkte Sorgfaltspflichten anzuwenden sind.
Folgende Indikatoren erfordern regelmäßig eine vertiefte Prüfung durch den Anlageberater:
- Komplexe Firmengeflechte oder Stiftungsstrukturen im In- und Ausland ohne erkennbaren wirtschaftlichen Zweck.
- Transaktionen, die in ihrer Höhe oder Frequenz signifikant vom bisherigen Anlageverhalten des Kunden abweichen.
- Zahlungsströme über Drittkonten, die nicht direkt dem identifizierten wirtschaftlich Berechtigten gehören.
- Der Kundenwunsch nach ungewöhnlicher Anonymität oder die strikte Weigerung, Standardinformationen preiszugeben.
Zur besseren Einordnung können Finanzvermittler qualitative Kriterien heranziehen, um das Risikoprofil einer geplanten Transaktion strukturiert zu bewerten.
Die folgende Übersicht zeigt typische Konstellationen und deren aufsichtsrechtliche Relevanz im Berateralltag:
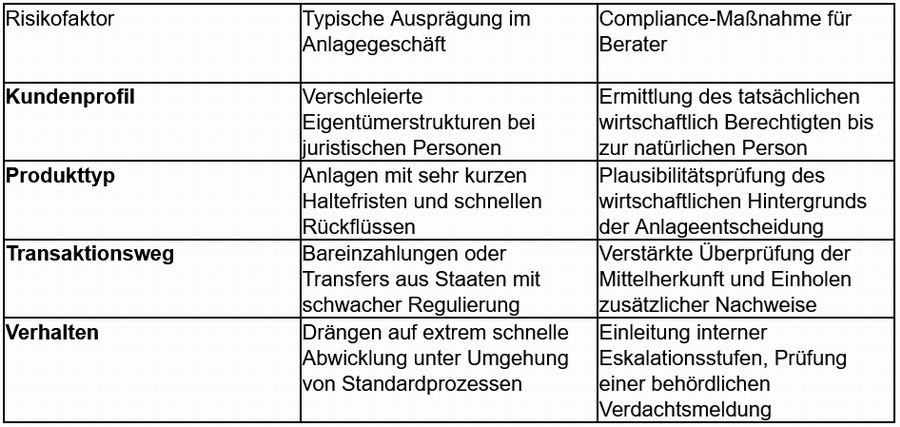
Durch die konsequente Anwendung solcher Raster minimieren Finanzdienstleister ihr eigenes Haftungsrisiko erheblich. Ein strukturierter, dokumentierter Prozess schützt davor, bei potenziellen Vorwürfen durch Ermittlungsbehörden als leichtfertiger Gehilfe betrachtet zu werden. Wer seine internen Abläufe professionell aufstellt, entzieht behördlichen Maßnahmen frühzeitig die Grundlage und sichert den langfristigen Bestand seiner Beratungspraxis.
Wichtiger Hinweis: Dieser Artikel dient ausschließlich der allgemeinen Information über regulatorische Rahmenbedingungen in der Finanzberatung und ersetzt keine individuelle juristische Einschätzung. Bei konkreten Rechtsfragen, der Ausarbeitung von Compliance-Richtlinien oder bei behördlichen Maßnahmen ist stets die Konsultation eines fachlich spezialisierten Rechtsanwalts geboten. (fw)
Exklusiv
„Makler haben hier einen Vorteil, den sie oft unterschätzen“