US-Staatsverschuldung - Problem für das eigene Portfolio?
29.09.2026
Foto: © Vadym - stock.adobe.com
Dass die Wirtschaftsleistung der USA stark von steigenden Verschuldungseffekten getragen wird, ist weder eine Neuigkeit noch ein Alleinstellungsmerkmal. In fast allen Industriestaaten ist der Verschuldungsgrad relativ hoch. Meist mit steigender Tendenz. 40 Billionen US-Dollar einschließlich eines Zuwachses von drei Billionen US-Dolalr im letzten Jahr markieren allerdings ein Rekordniveau. Die Schuldenquote beträgt derzeit ca. 125 Prozent.
Die parallel ansteigenden Renditen für US-Staatspapiere erzeugen zusätzlich Stress. 30jährige Anleihen rentieren derzeit mit 5,41 Prozent, zehnjährige Papiere mit 5,11 Prozent. Die besondere Problematik besteht dabei darin, dass wir es jetzt mit einer komplett dysfunktionalen, beratungsresistenten US-Administration zu tun haben, die mit Schulden an sich kein Problem hat, aber für deren Rückführung und die Zinszahlungen gern andere verantwortlich macht. Dabei ist ein Präsident, der sechsmal nach Chapter 11 insolvent war und neun Unternehmen wegen Erfolglosigkeit abgewickelt hat, sicherlich kein Garant für Stabilität.
Im Zweifel ist das Ausland verantwortlich. Dabei wird permanent Druck auf Verbündete, Freunde und Wirtschaftspartner ausgeübt, die Geopolitik destabilisiert sowie politische Gegner indirekt gestärkt. Ein Wirtschaftsminister, der (noch) punktuell eine Laufzeitverkürzung bei den ausstehenden Anleihen umsetzt, sorgt genauso wenig für eine Reputationsverbesserung wie ein neuer Fed-Chef, der mitteilt, dass er in Zukunft weniger kommuniziert. Zusätzlich erzeugt eine Rhetorik, die regelmäßig eine Mischung aus Beleidigungen, Erpressungen und Drohungen enthält, Unsicherheiten bei Gläubigern und Investoren. Die größten ausländischen Gläubiger sind derzeit Japan, GB, China, Belgien und Kanada. Hier gibt es die Tendenz, den Portfolioanteil amerikanischer Staatsanleihen zu senken. Bekannte Großanleger wie der norwegische Staatsfonds reduzieren den Anteil amerikanischer Papiere im Portfolio ebenfalls.
Private Haushalte hoch verschuldet
Auch die privaten Haushalte haben extreme Verschuldungsgrade erreicht und können ihre Kredite in der Regel nicht einfach transformieren oder reduzieren. So beträgt der Schuldenstand der Studienkredite in den Vereinigten Staaten 1,65 Billionen USD. Für USBürger liegen die Kreditkonditionen dabei bei 8,25 Prozent. Die Kreditbeträge liegen zwischen 100.000 und 250.000 US-Dollar. So etwas wie BAföG gibt es in den USA nicht. Ausländer haben auf diese Kredite keinen Zugriff. Dem Individualverkehr kommt in den USA eine noch höhere Bedeutung zu als in Deutschland. Dementsprechend sind private PKWs in den USA ein relevantes Statussymbol.
Das Volumen der Autokredite in den Vereinigten Staaten beträgt 1,71 Billionen USDollar, wobei 85 Prozent der Neuwagenkäufe und 55 Prozent der Gebrauchtwagenkäufe finanziert werden. Die Zinsspanne liegt zwischen 4,5 Prozent (beste Bonität bei Neuwagen) und 21 Prozent (schlechteste Bonität bei Gebrauchtwagen). Die Summe der Hypotheken in den Vereinigten Staaten liegt derzeit bei 13,12 Billionen US-Dollar. Neue 30-Jahres-Hypotheken werden mit 6,77 Prozent verzinst. Aber auch der normale Alltag der US-Bürger ist kreditfinanziert. Kreditkartenkredite nehmen mittlerweile ein Volumen von 1,26 Billionen USD ein. Die Zinssätze liegen derzeit bei 15 bis 21 Prozent. Insgesamt müssen amerikanische Haushalte mittlerweile 19 Milliarden US-Dollar an Zinsleistungen stemmen.
Unternehmensverschuldung steigt an
Bei amerikanischen Unternehmen hat der Grad an Fremdkapital ebenfalls zugenommen. Bis Ende Juli 2026 wurden in den USA Anleihen über 1,60 Billionen Dollar emittiert. Das sind 22 Prozent mehr als im Vorjahreszeitraum. Auch die Verschuldung der TechKonzerne, die ebenfalls neue Anleihen emittieren, nimmt deutlich zu. Die Finanzierung der Rechenzentren durch die „Hyperscaler“ wird zunehmend teurer – auch, weil deren Kapitalbedarf die Zinsen immer höher treibt. Gleichzeitig müssen die zukünftigen Erträge aus den KI-Investitionen höher abgezinst werden. Bisher wird die KI-Rallye von enormen Gewinnsteigerungen und einer noch höheren Erwartungshaltung begleitet. Es stellt sich die Frage, ob die gestiegenen Zinsen das evtl. ausbremsen.
Fehlende politische Verantwortung
Eine Konsolidierung des US-Haushaltes kommt „traditionell“ nicht in Frage. Der letzte Präsident, der es in den letzten 30 Jahren schaffte, den US-Haushalt ins Plus zu bringen, war Bill Clinton 1998 mit Unterstützung der Fed unter Alan Greenspan. Dabei hatte Clinton von seinen Amtsvorgängern Ronald Reagan und George Bush die höchste Staatsverschuldung der US-Geschichte übernommen. Erreicht wurde die Korrektur unter anderem mit der Erhöhung des Spitzensteuersatzes von 31 Prozent auf 39,60 Prozent und einer Sozialhilfereform, die die Inanspruchnahme von Sozialhilfe im gesamten Leben auf fünf Jahre begrenzte.
Ein zentrales Risiko besteht im Kontrollverlust, beispielsweise in Form einer Schuldenspirale, bei der neue Anleihen ausgegeben werden müssen, um bestehende Zinsen zu bedienen. Das System ähnelt dann einem Schneeballmodell. In Extremfällen kann das zu Schuldenschnitten (Teil- oder Vollenteignung der Gläubiger) oder sogar zu einer Währungsreform führen.
Depotausrichtung kontrollieren
Da sich in Privatportfolios, insbesondere mit ETF-Schwerpunkt, auf der Aktienseite meist bereits hohe US-Quoten befinden, sollten Privatanleger zumindest prüfen, ob sie den Rententeil stärker auf den Heimatmarkt ausrichten und in Euro-Anleihen investieren. Zudem vermeidet man Währungsrisiken und die Renditen sind aktuell attraktiv. Ich ziehe hier derzeit aktive Laufzeitfonds französischer Emittenten wie ANAXIS Asset Management, Carmignac und auch ODDO BHF vor. Je nach Laufzeit sind hier Renditen zwischen vier Prozent und fünf Prozent jährlich möglich. Das Pendant bei ETFs sind übrigens „Fälligkeits-ETFs“ und nicht Laufzeit-ETFs.
Aber ETF-Lösungen sind mir, insbesondere im Rentenbereich, nicht selektiv genug. Außerdem besteht die Gefahr, dass Unternehmen mit hohem Anleiheaufkommen, also hohem Fremdkapital, übergewichtet werden. Auch Nordic-Bonds-Fonds, die skandinavische Anleihen und dabei hohe Quoten von variabel verzinsten Papieren enthalten, und reine Floating-Rate-Notes-Fonds können hilfreich sein, wenn man von weiter steigenden Zinsen ausgeht.
Fazit
Das aktuelle Zinsniveau ist historisch gesehen nicht besonders hoch. Für einige Schuldner aber vielleicht schon zu hoch. Das liegt oft daran, dass in Phasen extrem niedriger Zinsen, Fehlentscheidungen in großem Volumen getroffen werden, die sich bei Zinsanstiegen rächen können. Wenn in den USA extreme Verwerfungen am Rentenmarkt entstehen, kann man sich den nachgelagerten Effekten kaum entziehen. Trotzdem ist es sinnvoll, sein Portfolio regelmäßig hinsichtlich Übergewichtungen und Zinsempfindlichkeit zu überprüfen, um einen möglichen „Draw – Down“ zu reduzieren und das Depot resilienter zu gestalten.
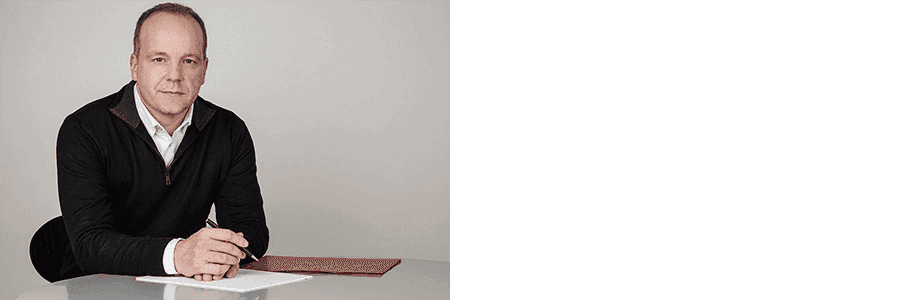
Marktkommentar von Andreas Görler, sen. Wealth Manager, zert. Fachmann für nachhaltige Investments, Wellinvest - Pruschke & Kalm GmbH in Berlin.
Warum Rebalancing über den Depotverlauf entscheidet