Betriebsrente statt Altersarmut
16.11.2026

Foto: © Robert Kneschke - stock.adobe.com
Eine reformierte betriebliche Altersversorgung (bAV) könnte entscheidend dazu beitragen, den Lebensstandard im Ruhestand zu sichern. Laut einer neuen Studie des Wirtschaftsweisen Prof. Dr. Martin Werding reichen bei frühzeitigem Vorsorgebeginn bereits geringe zusätzliche Sparbeiträge aus, um eine Nettoersatzquote von 70 Prozent zu erreichen. Voraussetzung ist ein stärker kapitalmarktorientiertes Altersvorsorgesystem.
Die im Auftrag von Fidelity International erstellte Studie zeigt, dass die gesetzliche Rente künftig voraussichtlich nur noch 44 bis 54 Prozent des letzten Nettoeinkommens abdecken wird. Die von der Alterssicherungskommission vorgeschlagene gesetzliche Kapitalrente mit langfristig zwei Prozent des Bruttoeinkommens könnte die Versorgung verbessern, die Rentenlücke allein jedoch meist nicht schließen.
Eine ergänzende Betriebsrente kann hier einen wichtigen Beitrag leisten. Wie groß dieser ausfallen kann, verdeutlichen Modellrechnungen für sieben beispielhafte Erwerbsbiografien. Ein heute 21-jähriger Friseur müsste bei mittleren Renditeannahmen lediglich 0,5 Prozent seines Bruttoeinkommens zusätzlich in eine bAV einzahlen. Zusammen mit gesetzlicher Rente und Kapitalrente könnte er damit eine monatliche Netto-Altersversorgung von 1.384 Euro in heutigen Preisen erreichen.
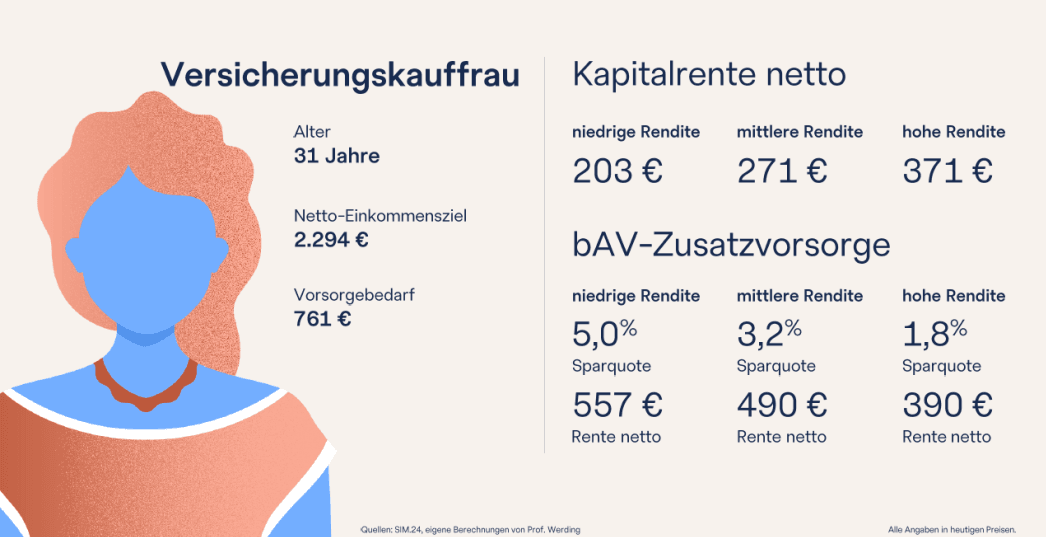
Eine 31-jährige Versicherungskauffrau benötigt laut Studie eine zusätzliche Sparquote von 3,2 Prozent, ein 41-jähriger Facharbeiter von 3,6 Prozent. Bei niedrigeren Kapitalmarktrenditen fallen die erforderlichen Beiträge entsprechend höher aus.
Neben einer stärkeren Kapitalmarktorientierung empfiehlt die Studie vereinfachte Zugangswege und weniger Bürokratie. Besonders viel Potenzial sieht Werding in einer automatischen Einbeziehung von Beschäftigten mit Widerspruchsmöglichkeit, dem sogenannten Opt-out-Modell.
Während derzeit rund 52 Prozent der Beschäftigten in Deutschland über eine Betriebsrente verfügen, könnte die Teilnahmequote nach Einschätzung der Studienautoren auf mehr als 80 Prozent steigen. Als Vorbild dient Großbritannien, wo die automatische Einbeziehung die bAV-Verbreitung deutlich erhöht hat. „Wer frühzeitig mit dem Aufbau einer kapitalgedeckten Zusatzvorsorge beginnt, kann bereits mit vergleichsweise geringen Beträgen viel erreichen“, erklärt Werding. Im Zusammenspiel von gesetzlicher Rente, Kapitalrente, bAV und ergänzender privater Vorsorge hält die Studie sogar Nettoersatzquoten von 85 Prozent und mehr für möglich. Dabei handelt es sich allerdings um Modellrechnungen, deren Ergebnisse insbesondere von den unterstellten Renditen und Erwerbsverläufen abhängen. (mho)
Exklusiv
Geballte Vertriebspower zu Gast