Mehr Schadenalgorithmen, Fachexpertise und Augenmaß
18.11.2026
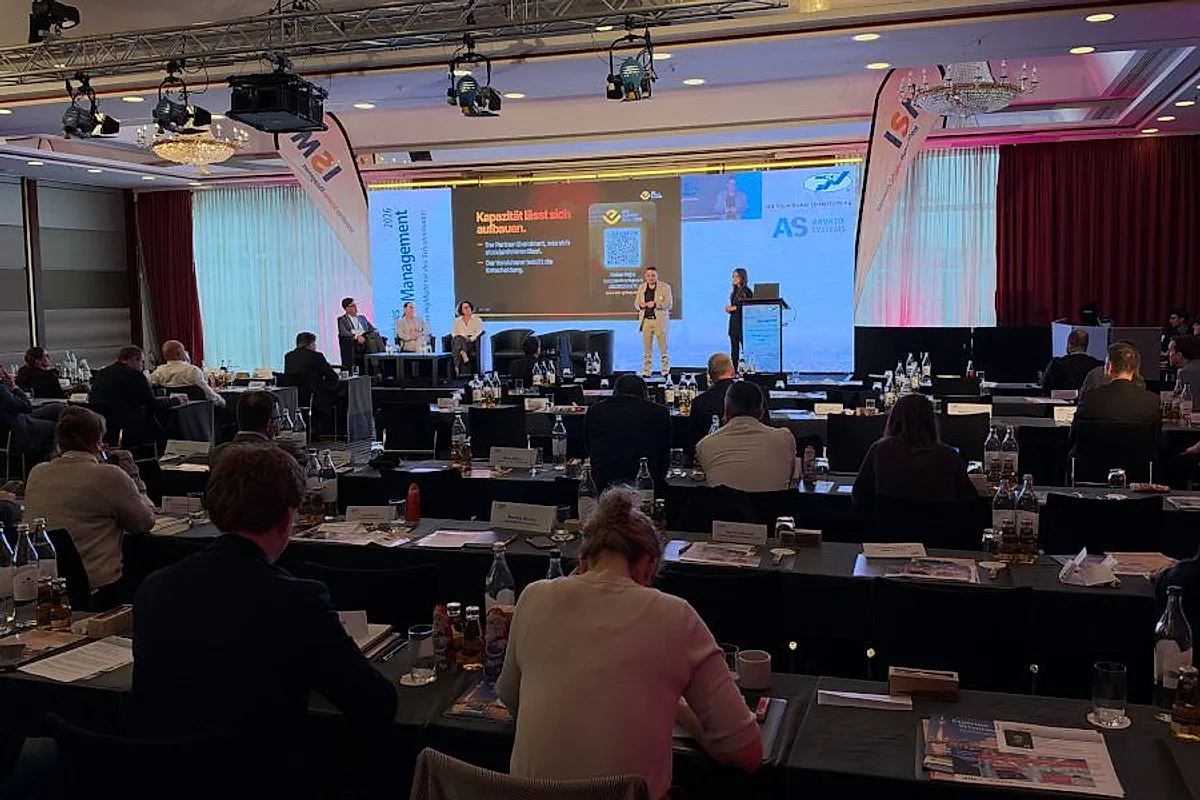
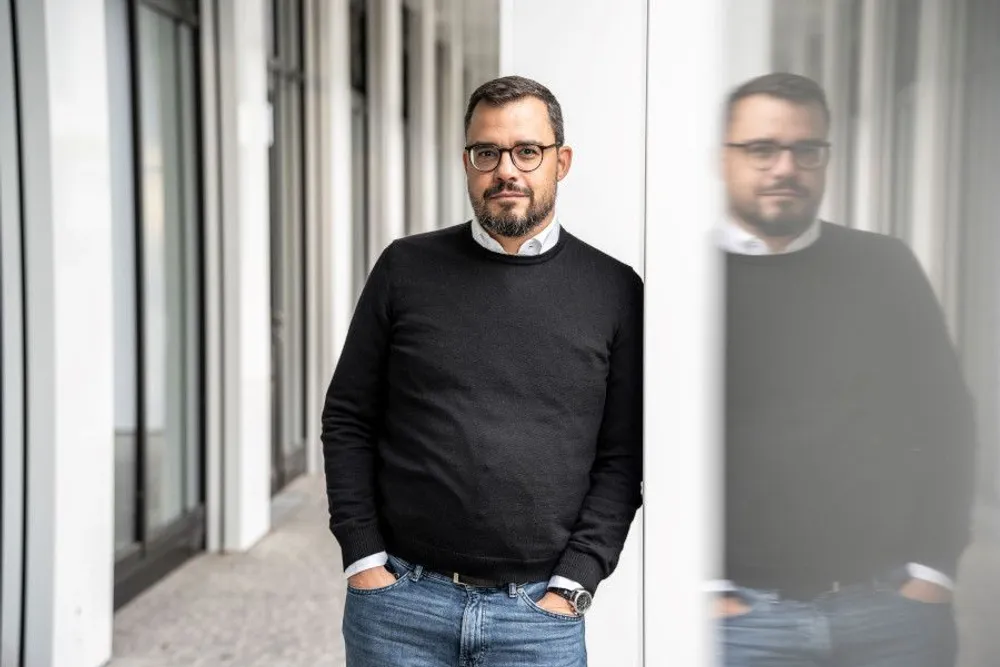
27. Kongress Innovatives SchadenManagement in Köln. Foto: © MCC
Zum 27. Mal traf sich die Versicherungsbranche am 17. und 18. November 2026 zum Kongress Innovatives SchadenManagement in Köln. Vorträge, Diskussionsrunden und Round-Tables brachten die Teilnehmer rund um Versicherungsschäden auf den aktuellen Stand. Das letzte Jahr hatte es in sich. Künstliche Intelligenz, kurz KI, krempelte vielerorts die Anwendungen und Prozesse in den Schadenbereichen um. Von der Schadenmeldung bis zur Leistungserbringung eröffnet KI neue Möglichkeiten. Aufsicht und Regulatorik drohen, die KI-Innovationsfreude zu dämpfen.
Die neuen technischen Möglichkeiten verstärken die Erwartungshaltungen der Kunden gerade in der Schadenregulierung. Jeder Schadenfall hat unterschiedliche emotionale Wirkungen auf Betroffene. Enge Zeitvorgaben für Kundendialoge und anonym wirkende Telefonbots fangen solche Kundenemotionen selten ab. Schadenregulierung ist der Lackmustest der Versicherer und bestimmt ebenso ihre Wahrnehmung in den sozialen Medien. Unbedachte KI-Einsätze, die eher wirtschaftliche Aspekte als persönliche Kundenkontakte in den Vordergrund stellen, bergen Imageverlustrisiken. Verbessern KI und Co. hingegen die Kundenzufriedenheit, sind KI-Anwendungen sinnvoll. Einen Sprung in der Verglasung nehmen viele Kunden entspannter auf als einen vollgelaufenen Hauskeller oder das komplett zerstörte Auto.
Impressionen vom 27. Kongress Innovatives SchadenManagement
Schadendaten als Erfolgsfaktor
Aus Sicht der Versicherungsbranche sorgt mehr Prävention für geringere Schadenaufkommen. Dabei wäre weitere Aufklärungsarbeit von Seiten der Politik in breiteren Bevölkerungskreisen hilfreich. Ohne Aufklärung drohen neue Katastrophen. Für Verwunderung im Plenum sorgte beispielsweise der Wiederaufbau des Ahrtals. Bei einer weiteren katastrophalen Flut drohen erneut umfangreiche Schäden, da etliche Bauten an derselben Stelle wiedererrichtet wurden. Zwangsweiser Versicherungsschutz ohne Prävention wird diese Schäden nicht verhindern. Die Versicherer setzen deshalb auf eigene Daten, um Präventionsmaßnahmen zu forcieren. Neben branchenübergreifenden Lösungen treiben Versicherer hauseigene Technologien wie zum Beispiel für Analysen von Schadenfotos, Starkregenereignissen oder Telematikdaten voran. Die KI soll ebenso Betrugs- und Regresserkennungen, Fallvorbereitungen und Schadentriagen schlagkräftig unterstützen. Eine Prävention vor schadenträchtigen Witterungseinflüssen, die in schöner Regelmäßigkeit in die Schadenbilanzen einschlagen, gestaltet sich schwieriger. Ohne jahrzehnteübergreifende Analyse der Wetterdaten ist den gravierenden Hagel-, Sturm- oder Überschwemmungsfolgen kaum beizukommen. Die Erkenntnisse fließen unter anderem in die Bautechnik zur Abwehr von Natureinflüssen, in Beitragskalkulationen oder in Warnmeldungen für Versicherte ein.
Recht und Gesetz mit Stresspotenzial
Der Digital Omnibus, ein Sammelgesetz für einfachere Digitalregeln, der Europäischen Union soll Unternehmen entlasten. Der Teil zur KI ist mittlerweile in Kraft. Mit der KI-Verordnung, kurz AI-Act, teilt die Europäische Union die KI-Anwendungen in vier Stufen. Zum Beispiel sind die Emotionserkennung bei Beschäftigten oder eine Kundenbewertung nach Sozialverhalten verboten. Hochriskante KI-Systeme wie zur Risikobewertung und Tarifierung in der Lebens- und Krankenversicherung oder zur Auswahl von Mitarbeitern erhalten strengere Auflagen. KI-Dialoge über Chatbots müssen deutlich zu erkennen sein. Die niedrigste Stufe ist weitgehend auflagenfrei. Die Bundesanstalt für Finanzdienstleistungsaufsicht, kurz BaFin, überwacht die Einhaltung derartiger gesetzlicher Regelungen. Die Versicherer sollen ebenso rechtskonforme Aktivitäten ihrer Dienstleister und Vermittler sicherstellen. Die Zahl der Assekuradeure, die für Versicherer zeichnen und regulieren, wächst. Das kann heikel werden, denn für KI-Einsätze bleiben Versicherer auch ohne direkte Systemeinblicke, verantwortlich. Die BaFin definiert ein Wohlverhalten, das in den Schadenbereichen unter anderem auf das Bearbeitungstempo, die Erreichbarkeit und faire Entschädigungen abzielt und so den Weg auch zu Assekuradeuren und anderen Vermittlern mit Vollmachten von Versicherern findet. Zur Fahrzeugversicherung sorgte der Bundesgerichtshof, kurz BGH, für Klarheit. Unberechtigte Rechnungspositionen tragen Versicherungsnehmer in der Regel selbst. Ausnahme: Die Werkstattbeauftragung geht auf die Weisung des Kaskoversicherers zurück. Bei Haftpflichtschäden liegt das Risiko auf der Seite des Schädigers beziehungsweise seines Haftpflichtversicherers.
Anzeige
Von Klein bis Groß! Individuelle Lösungen für Ihre Kunden!