Schwaches Jobwachstum trifft auf höhere Energiekosten
06.10.2026
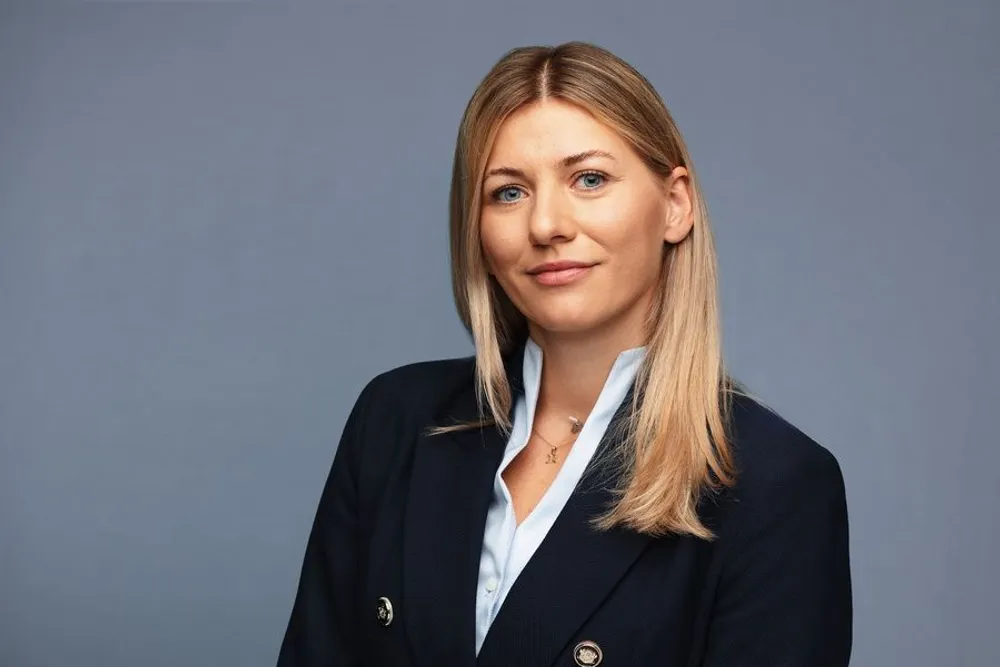
Foto: Copyright fabiopensi - stock.adobe.com
PIMCO-Ökonomin Tiffany Wilding äußert sich zu den US-Arbeitsmarktdaten für September, die schwächer ausfielen als angenommen.
Was ist passiert: Die Zahl der Beschäftigten in den USA stieg im September lediglich um 29.000 und blieb damit deutlich hinter den Erwartungen zurück. Gleichzeitig wurden die beiden vorangegangenen Arbeitsmarktberichte insgesamt um 60.000 Stellen nach unten korrigiert, wobei sich die Anpassung relativ gleichmäßig auf Juli und August verteilte.
Die Arbeitslosenquote stieg derweil auf 4,2 %. Auf nicht gerundeter Basis entspricht dies jedoch lediglich einem Anstieg um rund 3 Basispunkte. Der Anstieg war zudem eher auf eine höhere Erwerbsbeteiligung als auf eine schwächere Beschäftigungsentwicklung zurückzuführen.
Was bedeutet das: Der heutige Bericht bestätigt insgesamt die Einschätzung, dass vom Arbeitsmarkt derzeit kein nennenswerter Inflationsdruck ausgeht. Gleichzeitig treiben KI und demografische Veränderungen strukturelle Veränderungen voran. Wir erwarten, dass sich die Kerninflation von PCE und CPI im Zeitverlauf langsam dem aktuellen Trend der zugrunde liegenden Inflation der Lohnstückkosten von 2 % annähert. Voraussetzung dafür ist, dass der Druck durch nicht lohnbezogene Kosten – etwa Zölle, Energiepreise und Preisanpassungen bei Computerkomponenten – nachlässt.
Das Arbeitskräfteangebot dürfte aufgrund von Pensionierungen und einer geringeren Zuwanderung nur schwach wachsen. Gleichzeitig fehlt ein stärkerer konjunkturbedingter Beschäftigungsanstieg. Das dürfte das Wachstum der nominalen und realen Arbeitseinkommen insgesamt dämpfen und wirft die Frage auf, wie lange der reale Konsum in den USA angesichts höherer Energiekosten robust bleiben kann.
Wie geht es weiter: Wir gehen davon aus, dass die Fed den Leitzins im Oktober unverändert belassen wird. Weitere Anhebungen sind zwar möglich, aber keineswegs garantiert.
Weitere Anpassungen der Geldpolitik dürften eher eine Feinabstimmung als den Beginn eines anhaltenden Zinserhöhungszyklus darstellen. Der Core-PCE erscheint nach den jüngsten Korrekturen stabil, liegt jedoch weiterhin über dem Zielwert. Gleichzeitig hat die Fed die Geldpolitik über höhere Zinsen bereits deutlich gestrafft, während der Arbeitskostendruck gedämpft bleibt. Vor diesem Hintergrund ist auch eine längere Zinspause der Fed denkbar
Frankreich unter Druck