„Der günstigste Tarif ist nicht automatisch der beste“
17.09.2026
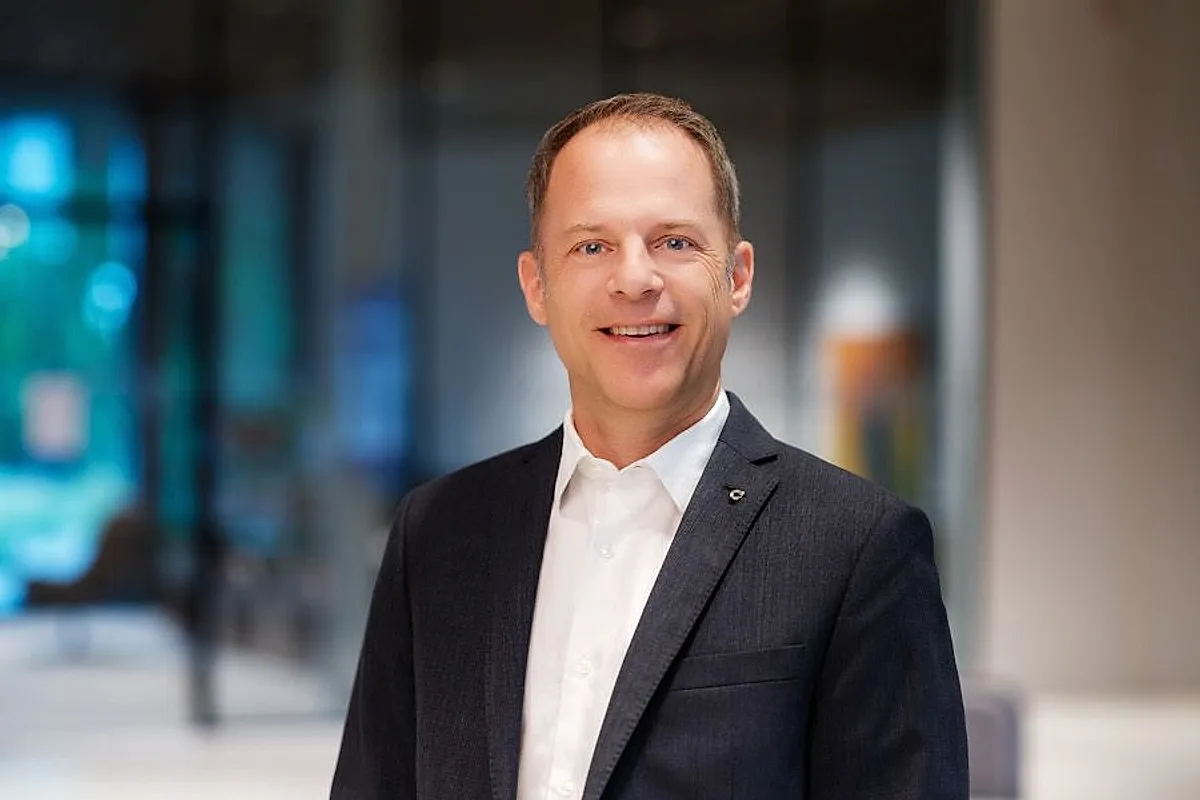
Foto: Dr. Matthias Hofer, Vorstand Leben bei der Continentale Versicherung. © Continentale
Digitalisierung, permanente Erreichbarkeit und psychische Belastungen verändern die Arbeitswelt und damit auch die Anforderungen an die Berufsunfähigkeitsversicherung.
Im Interview erklärt Dr. Matthias Hofer, Vorstand Leben bei der Continentale Versicherung, warum Flexibilität und eine stabile Kalkulation wichtiger werden, wie sich die Nachfrage entwickelt und weshalb gerade junge Kunden Vermittlern attraktive Geschäftschancen eröffnen.
Herr Hofer, welche Trends und Entwicklungen kennzeichnen den deutschen BU-Markt aktuell?
Dr. Matthias Hofer: Wir beobachten aktuell interessante Veränderungen in der Preislandschaft der BU-Vorsorge. Bei bestimmten Zielgruppen hat sich die Risikosituation spürbar verändert, was sich zunehmend auch in der Beitragsgestaltung widerspiegelt.
Gleichzeitig verändern sich unsere Arbeitswelt und die Belastungen im Berufsleben – Stichworte sind etwa Digitalisierung, permanente Erreichbarkeit und zunehmende psychische Belastungen. Diese Entwicklungen müssen in die Kalkulation einfließen.
Der günstigste Tarif ist nicht automatisch der beste Tarif. Gerade bei der BU lohnt sich der Blick hinter den Preis: Wie stabil ist die Kalkulation, wie entwickeln sich die Überschüsse und wie gut ist der Versicherer für die nächsten 10, 20 oder 30 Jahre aufgestellt? Die Continentale ist sehr gut aufgestellt. Das zeigt auch das „BU-Stabilitätsrating 2026“ von map-report. Hier sind wir mit unserem ausgewogenen Gesamtpaket Testsieger geworden.
Wie sind Sie im Bereich BU-Markt positioniert, was ist Ihr USP?
Hofer: Wir sind mit unserer breiten Produktpalette sehr gut aufgestellt. Unser Prinzip ist dabei ganz einfach: Flexibilität statt Rundum-Paket. Der Kunde entscheidet selbst, was er absichern möchte und wofür er zahlen will. Mit unserer frisch überarbeiteten BU kann er seinen Schutz flexibel erweitern – zum Beispiel über die Arbeitsunfähigkeits-Leistung oder dem Karriere X Paket mit der sich die BU-Rente unter bestimmten Voraussetzungen auf bis zu 7.500 Euro monatlich erhöhen lässt, ohne erneute Gesundheitsprüfung. Damit geben wir unseren Kunden vor allem eines: mehr Flexibilität und die Möglichkeit, ihre Absicherung an das eigene Leben anzupassen.
Wie entwickelt sich das BU-Geschäft dieses Jahres bisher in Ihrem Unternehmen?
Hofer: Mit konkreten Zahlen zum laufenden Jahr halten wir uns bis zum Jahresabschluss noch zurück. Die Tendenz ist aber eindeutig: Die Nachfrage nach BU-Schutz ist weiterhin hoch, und das zeigt sich auch in unserem Neugeschäft.
Wie ist Ihr BU-Ausblick bis Jahresende 2026?
Hofer: Wir blicken positiv auf das zweite Halbjahr 2026 – der Bedarf ist da, das Bewusstsein wächst. Laut unserer Studie „So versichert sich Deutschland: Zwischen Klassikern, Trends und blinden Flecken”, die Ende September 2026 erscheint ” zählt die BU bei 18- bis 25-Jährigen bereits zu den wichtigsten Versicherungen: 64 Prozent halten sie für unverzichtbar. Damit landet sie auf Platz 3 hinter Kfz- und Privathaftpflicht. Bei zusätzlichem Budget wäre sie sogar die Nummer 1 der Wunschabsicherung.
Die Lücke liegt aktuell immer noch zwischen Wissen und Abschluss. Genau hier können Vermittler durch Aufklärung und individuelle Beratung den entscheidenden Impuls liefern – etwa mit der Frage, ob statt einer Vollkasko fürs Auto nicht besser das Budget in eine BU-Vorsorge fließen sollte. Gerade jüngere Kunden informieren sich zwar gern online und mittlerweile auch über KI zu ihren Optionen, legen beim tatsächlichen Abschluss aber weiterhin Wert auf persönliche Beratung. Das bleibt für Vermittler eine solide Geschäftschance in diesem Marktsegment. (mho)
Bayerische kontert Neobroker mit Guerilla-Aktion