Altersvorsorgedepot 2027 – Wachstum, Service und neue Chancen für Versicherungsmakler
11.11.2026
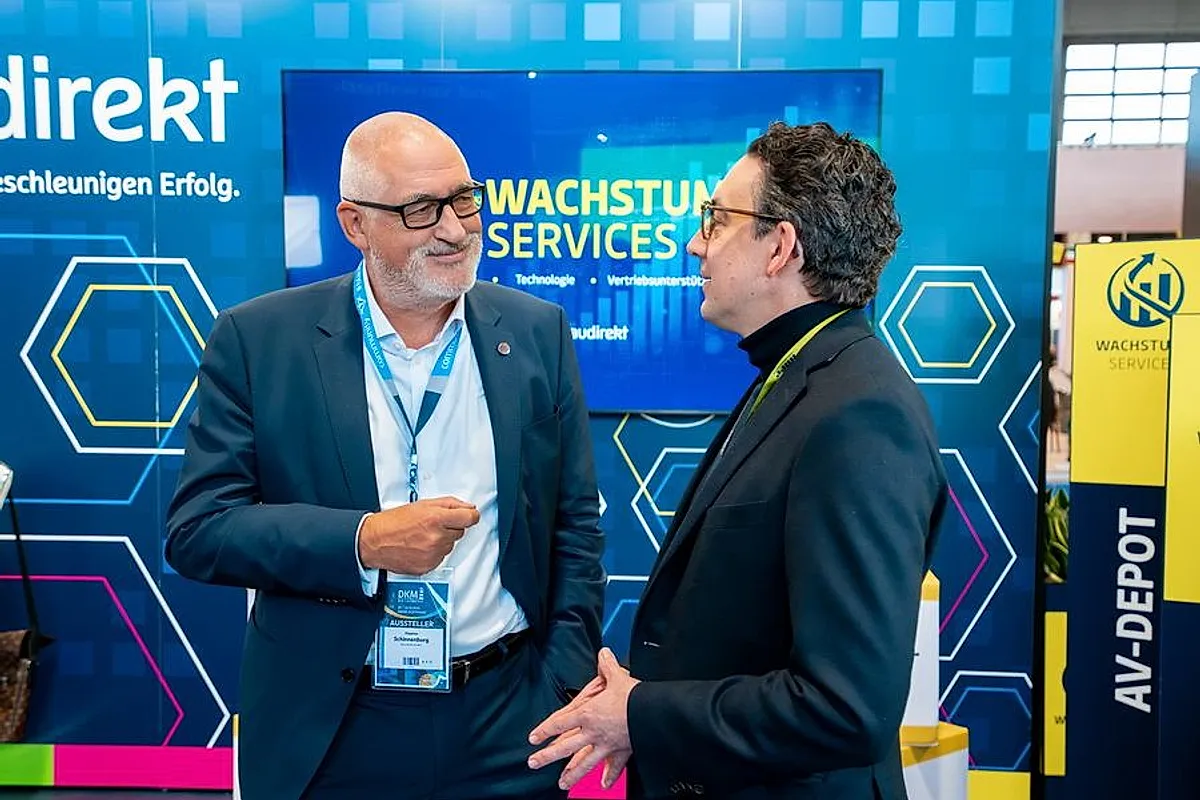
Interview_Stephan Schinnenburg (CCO blau direkt GmbH), Alexander Heftrich (Chefredakteur finanzwelt) - Foto: Copyright blau direkt
Die Vorsorgelandschaft hat ein Megathema - die Reform der Altersvorsorge und das entsprechende Altersvorsorgedepot (AVD). Hierzu sprachen wir mit Stephan Schinnenburg, CCO, Mitglied der Geschäftsführung blau direkt.
finanzwelt: Warum könnte das Altersvorsorgedepot den Vorsorgemarkt grundlegend verändern – und welche Rolle will blau direkt dabei spielen?
Stephan Schinnenburg: Das Altersvorsorgedepot verändert den Markt grundlegend, weil künftig enorme staatliche Fördermittel direkt in kapitalmarktorientierte Anlagen fließen. Das erschließt uns völlig neue Zielgruppen. Gleichzeitig verdrängt das Depot nicht die klassische Versicherung, sondern ergänzt die bewährten Absicherungskonzepte der Gesellschaften perfekt um einen renditestarken Baustein. Für Makler entsteht durch diese hybriden Lösungen der wichtigste Vertriebsimpuls der kommenden Jahre.
Unsere Rolle bei blau direkt ist zweigeteilt: Zum einen verstehen wir uns als technologischer Motor. In enger Zusammenarbeit mit unserem starken Partner Netfonds sind wir in der Vorbereitung bereits sehr weit vorangeschritten und stellen sicher, dass Vermittler über uns ausnahmslos alle Produktkategorien der neuen Reform technisch vollständig und durchgängig digital abwickeln können. Zum anderen flankieren wir diesen Wandel mit unseren blau direkt Wachstumsservices. Das Altersvorsorgedepot wirkt in der Praxis als idealer Türöffner: Aus dem Erstgespräch entstehen regelmäßig Anknüpfungspunkte für anspruchsvolle Sparten wie BU, bAV oder Gewerbe. Genau hier fangen unsere Services an, indem wir Maklern das operative und fachliche Backoffice bereitstellen, um diese Potenziale ohne Mehraufwand voll auszuschöpfen.
finanzwelt: Welche Kundengruppen bieten das größte Potenzial, und wie können Makler daraus messbares Neugeschäft entwickeln?
Stephan Schinnenburg: Das Potenzial für messbares Neugeschäft unterteilt sich strategisch in zwei Bereiche: die Erschließung neuer Zielgruppen und die systematische Betreuung des bestehenden Kundenbestands.
Im Neugeschäft stehen Selbstständige und Freiberufler im absoluten Fokus. Da diese Gruppe durch die Reform ab 2027 erstmals voll förderberechtigt ist, entsteht hier ein völlig neuer Markt mit hohem Beratungsbedarf
Im Bestand sollte sich der Makler auf zwei wesentliche Gruppen konzentrieren. Bei Kunden mit Riester-Verträgen geht es primär darum, sie durch eine fundierte Günstigerprüfung vor voreiligen, teuren Kündigungen zu schützen. Das Resultat ist entweder ein förderunschädlicher Wechsel in das neue Depot oder der Erhalt des bewährten Altvertrags, was wiederum eine starke Vertrauensbasis für weitere Vorsorgethemen schafft. Für Kunden mit einer privaten Rentenversicherung (Schicht 3) positioniert sich das Altersvorsorgedepot hingegen als ideale Ergänzung. Da die voll geförderte Sparrate beim Depot auf 1.800 Euro jährlich gedeckelt ist, bleibt die bestehende Police mit ihren enormen Steuervorteilen in der Auszahlungsphase das unverzichtbare Fundament. Das Depot wird hier als geförderter Baustein zusätzlich abgeschlossen, um die staatlichen Zulagen optimal mitzunehmen.
Um dieses Potenzial effizient in die Praxis umzusetzen, können Makler unseren neuen AVD Connector nutzen. Der entscheidende Nutzen für unsere Partner liegt in der massiven Arbeitserleichterung: Das Tool analysiert die Bestandsdaten im System AMEISE völlig automatisch, berechnet Förderpotenziale und zeigt anhand der Restlaufzeiten sofort auf, wo konkreter Handlungsbedarf besteht. Der Makler kann seine Zielgruppen so passgenau filtern und mit nur einem Klick in strukturierte Ansprachekampagnen überführen, das macht die Generierung von Neugeschäft so einfach und zielgenau wie nie zuvor.
finanzwelt: Wie viel Zeit sparen AMEISE COPILOT und Office Agent tatsächlich – und wie wird daraus zusätzlicher Umsatz?
Stephan Schinnenburg: Repetitive Verwaltungsaufgaben binden im Maklerbüro oft den halben Vormittag. Mit dem Office Agent, der Postfächer eigenständig bearbeitet, und dem AMEISE COPILOT, der komplexe Aufgaben per Sprach- oder Textbefehl ausführt, schaffen wir diesen Aufwand weitgehend ab. Makler gewinnen dadurch pro Woche viele Stunden wertvollen Freiraum zurück. Dieser Zeitgewinn steigert die eigene Betreuungskapazität erheblich. Makler können die freigewordene Zeit direkt für persönliche Beratungsgespräche rund um das Altersvorsorgedepot nutzen. Wenn sich daraus Chancen in anspruchsvollen, beratungsintensiven Sparten wie BU, Gewerbe oder bAV/bKV ergeben, greifen nahtlos unsere blau direkt Wachstumsservices: Unsere Experten übernehmen die fachliche Tiefe und Abwicklung im Hintergrund. Durch die Kombination aus automatisierter Zeitersparnis und vertrieblicher Unterstützung im Backoffice wird aus Betreuungskapazität messbares, nachhaltiges Umsatzwachstum.
finanzwelt: Wie funktionieren die Wachstumsservices konkret, und wie viel Arbeit, Verantwortung und Haftungsrisiko übernehmen die Spezialisten?
Stephan Schinnenburg: Die blau direkt Wachstumsservices fungieren als operative Kompetenzplattform, die bereits von vielen Partnern genutzt wird, um das eigene Geschäft ohne personellen Mehraufwand auszubauen. Der Vermittler bleibt der zentrale Ansprechpartner für seinen Kunden; die Kundenbeziehung und Beratungshoheit verbleiben vollständig in seinen Händen.
Zeitraubende Fachprüfungen lagern Vermittler hingegen aus. Die Arbeitsteilung greift gezielt in den beratungsintensiven Sparten mit hohem Ertragspotenzial: In der bAV und bKV übernimmt das PHÖNIX Vorsorgemanagement den First-Level-Support bei fachlichen und vertrieblichen Fragen, liefert Produkt- und Tarifinformationen, Berechnungen sowie Vergleichsangebote und bereitet Versorgungskonzepte vor. Bei komplexen Fällen greift im Second-Level-Support die Begleitung durch von Buddenbrock – bis hin zur persönlichen Unterstützung bei Arbeitgeberterminen, Mitarbeiterveranstaltungen und der Sanierung von Altbeständen. In der Arbeitskraftabsicherung begleitet die Finanzberatung Bierl mit fundiertem Expertenwissen und informiert Partner in regelmäßigen Webinaren über die wichtigsten Neuerungen aus der BU-Welt.
Der direkte Nutzen für den Makler liegt in planbarem Wachstum bei einer Entlastung: Er gewinnt freie Zeit für die Betreuung, wickelt komplexe Fälle ohne zeitraubenden Rechercheaufwand ab und generiert zusätzliche Courtageeinnahmen. Da die fachliche Ausarbeitung und Dokumentation über die Partner läuft, durch unseren fachlichen Support erschließt sich der Vermittler lukrative Geschäftsfelder ohne eigenes Haftungsrisiko.
finanzwelt: Warum sollte ein Kunde sein Altersvorsorgedepot über einen Makler betreuen lassen, statt einfach eine digitale Anlageplattform zu nutzen?
Stephan Schinnenburg: Eine reine Plattform liefert lediglich ein Werkzeug, aber keine Strategie. Ein Altersvorsorgedepot läuft über Jahrzehnte und existiert nicht im luftleeren Raum. Wer auf einer Plattform eigenständig ein Depot eröffnet, hat zwar ein Produkt abgeschlossen, aber noch lange kein tragfähiges Ruhestandskonzept.
Der entscheidende Unterschied liegt in der ganzheitlichen Einbettung. Ein Vermittler betrachtet das Depot nie isoliert, sondern verzahnt es mit der gesamten Vorsorge- und Vermögensarchitektur des Kunden. Der beste Sparplan verliert seinen Wert, wenn existenzielle Risiken wie eine Berufsunfähigkeit nicht abgesichert sind, steuerliche Privilegien in anderen Vorsorgeschichten ungenutzt bleiben oder staatliche Förderquoten bei Lebensveränderungen nicht nachjustiert werden. Zudem fungiert der Vermittler gerade in turbulenten Börsenphasen als unverzichtbarer Sparringspartner, der Kunden vor emotionalen Fehlentscheidungen und panikartigen Verkäufen bewahrt.
Hier greift auch das Argument einer vermeintlich überlegenen Plattform-Technologie zu kurz, denn unsere Systeme gehen deutlich weiter: Über unsere Technologie und die Kunden-App simplr bieten wir Vermittlern und ihren Endkunden nicht nur den intuitiven, transparenten Komfort moderner Neobroker, sondern betrachten den Kunden im kompletten Haushaltskontext. Die Technologie analysiert das Altersvorsorgedepot immer im Zusammenspiel mit der individuellen Absicherung, der aktuellen Lebenslage und spezifischen Familienkonstellationen. Digitale Einfachheit und persönliche Beratung schließen sich so nicht aus: Der Kunde erhält modernste digitale Usability und gleichzeitig eine ganzheitliche, auf den gesamten Haushalt abgestimmte Lebenszyklus-Strategie durch seinen Vermittler.
finanzwelt: Wie können Makler verhindern, dass Kunden ihre Riester-Verträge vorschnell kündigen, und wie gelingt eine fundierte Wechselentscheidung?
Stephan Schinnenburg: Vorschnelle Kündigungen lassen sich nur durch proaktive Aufklärung verhindern: Eine Kündigung ist steuerlich meist der folgenschwerste Fehler, da sie als förderschädliche Verwendung gilt und der Staat sämtliche Zulagen sowie Steuervorteile auf einen Schlag zurückfordert. Vermittler müssen ihren Kunden frühzeitig vermitteln, dass Altverträge unter vollem gesetzlichen Bestandsschutz stehen und niemand überstürzt handeln sollte.
Ob ein Wechsel wirtschaftlich sinnvoll ist, lässt sich jedoch nicht mit pauschalen Faustregeln beantworten. In der Praxis scheitert eine fundierte Entscheidung im Bestand schlichtweg am immensen manuellen Prüfaufwand: Kein Vermittler kann hunderte Verträge einzeln sichten, Garantiezinsen abgleichen, steuerliche Effekte händisch durchrechnen und das Ganze mit der jeweiligen Lebenslage abgleichen.
Genau diese Hürde nimmt der AVD Connector. Die Technologie greift direkt auf die Bestände in AMEISE zu und analysiert die Verträge vollautomatisiert, immer präzise abgestimmt auf die individuelle Situation und die familiäre Konstellation des Kunden. Das System verknüpft harte Vertragsdaten wie Restlaufzeiten oder Garantieniveaus unmittelbar mit den individuellen Förderansprüchen. So wird auf Knopfdruck sichtbar, wo ein Verbleib im Altvertrag wirtschaftlich sinnvoll ist und wo ein geordneter Übertrag in das neue Depot echten Mehrwert schafft. Der Vermittler spart hunderte Stunden zeitraubender Vorarbeit, geht mit einer maßgeschneiderten, haftungssicheren Entscheidungsgrundlage in das Gespräch und wandelt ein potenzielles Kündigungsrisiko in eine aktive Bestandsfestigung um.
finanzwelt: Was kann blau direkt besser als andere Maklerpools und Plattformen, die ebenfalls auf das Altersvorsorgedepot setzen?
Stephan Schinnenburg: Unser Alleinstellungsmerkmal ist die Verbindung aus einem echten agentischen Betriebssystem und unserem operativen Backoffice. Reine Plattformen bieten meist nur die nackte Abwicklung, klassischen Pools fehlt hingegen oft die digitale Tiefe. Unser agentisches Betriebssystem nimmt dem Makler die Administration ab, spart massiv Zeit und macht freigewordene Betreuungskapazitäten zum eigentlichen Wachstumsmotor.
Speziell beim Thema Altersvorsorgedepot ist dabei der AVD Connector unser zentraler technologischer Baustein, über den sich alle Produktkategorien abwickeln lassen. Sein entscheidender Vorteil liegt in der hohen Datenqualität und der strikten Haushaltsbetrachtung: Das System analysiert nicht nur isolierte Verträge, sondern bewertet jeden Kunden ganzheitlich in seinem kompletten finanziellen und familiären Kontext. Auf dieser fundierten Datenbasis führt der Connector nahtlos durch den Beratungsprozess: vom Beratungsstart über Förderrechner, Riester-Check und Vorsorge-Lotse bis hin zur passenden Lösung und dem Abschluss. Der Kunde wird dabei zielgenau nach seinem individuellen Altersvorsorgetyp eingestuft.
Dort, wo andere nach dem Abschluss aufhören, greifen unsere blau direkt Wachstumsservices. Das Altersvorsorgedepot deckt in der ganzheitlichen Betrachtung oft Deckungslücken auf und wirkt als Türöffner. Für die daraus resultierenden Themen liefern wir das Expertenwissen für bAV, bKV, BU oder Gewerbe, übernehmen die zeitfressende Facharbeit und sorgen für die rechtliche Enthaftung. Der Makler skaliert sein Neugeschäft bei voller Kundenhoheit, ohne auch nur in eine einzige zusätzliche Fachkraft investieren zu müssen.
finanzwelt: Woran werden Sie Ende 2027 erkennen, dass das Altersvorsorgedepot tatsächlich ein nachhaltiger Wachstumstreiber geworden ist?
Stephan Schinnenburg: Wir messen diesen Erfolg am Ende nicht isoliert an der reinen Anzahl vermittelter Verträge, sondern an der betriebswirtschaftlichen Weiterentwicklung unserer Partner. Ein nachhaltiger Wachstumstreiber ist das Altersvorsorgedepot dann, wenn es seine Rolle als zentraler Türöffner in die ganzheitliche Haushaltsberatung erfolgreich erfüllt hat.
Konkret werden wir das Ende 2027 an zwei klaren Entwicklungen ablesen: Erstens haben unsere Makler den historischen Reformdruck genutzt, um über unsere Technologie ihre Altbestände ohne administrativen Mehraufwand zukunftssicher neu zu ordnen. Zweitens – und das ist der eigentliche Hebel – verzeichnen wir bei diesen Partnern signifikante Zuwächse in den beratungsintensiven Sparten wie bAV, bKV, BU oder Gewerbe. Der Beratungsanlass "Altersvorsorgedepot" hat die ganzheitliche finanzielle Situation der Kunden offengelegt, und unsere Makler haben dieses Potenzial ausgeschöpft.
Der ultimative Beweis für unseren gemeinsamen Erfolg wird die Zeitökonomie der Vermittler sein: Wenn unsere Partner Ende 2027 durch unser agentisches Betriebssystem und die flankierenden blau direkt Wachstumsservices ihre Umsätze massiv skaliert haben, ohne ihr eigenes Backoffice personell aufstocken zu müssen, haben wir unser Ziel erreicht. Dann war das Altersvorsorgedepot nicht nur ein neues Produkt, sondern das Fundament für hochprofitable, zukunftssichere Maklerunternehmen.
Beratung und Betreuung nicht wegsparen