Vier Prüffragen zur Kindervorsorge
10.11.2026
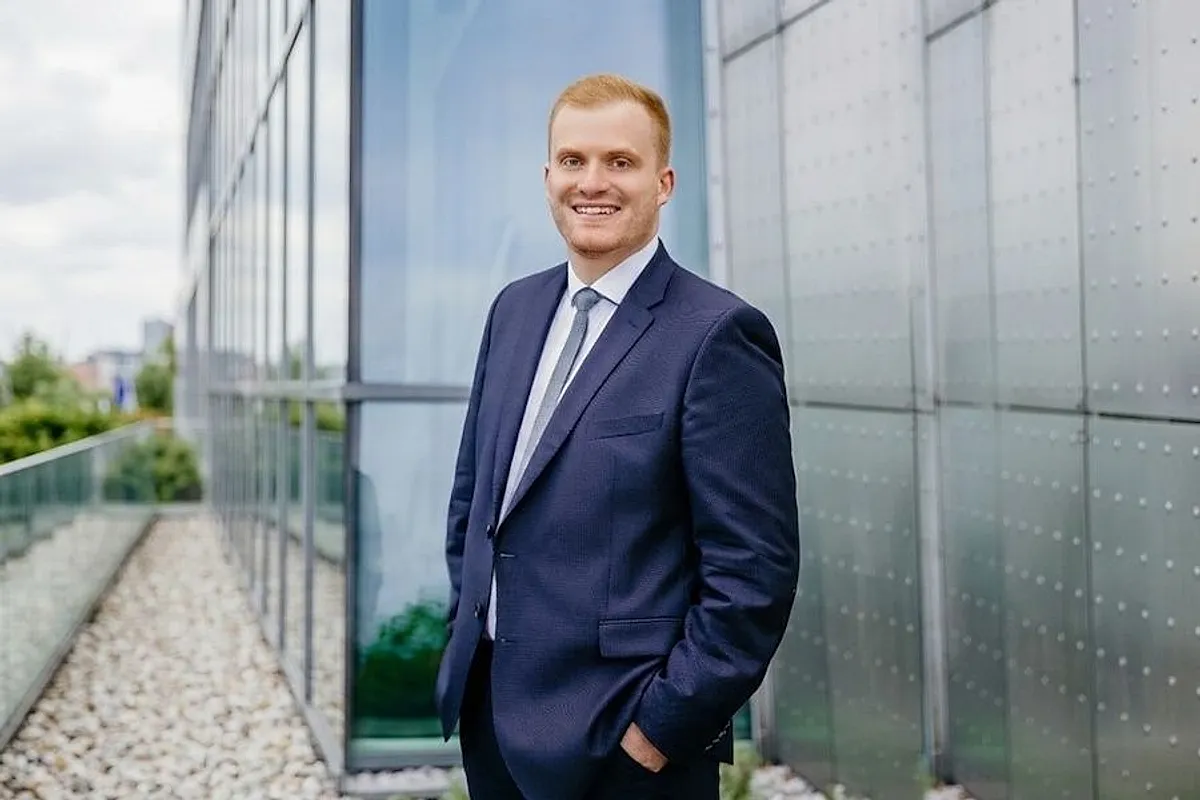
Lasse Falke ist Versicherungsmakler und Gründer von SmartKidsInvest. Foto: © Lasse Falke
Kindervorsorge wirkt wie ein einfaches Feld. Die Beiträge sind niedrig, die Eltern motiviert, und viele Abschlüsse laufen nebenbei im Familiengespräch. Darin liegt das Risiko. Das bekannteste Produkt deckt das größte Risiko nicht ab, und geförderte Vorsorge wird mit Kindervermögen verwechselt.
Warum gilt die Kindervorsorge für Makler als besonders haftungsanfälliges Beratungsfeld? Die Verträge laufen oft 15 bis 20 Jahre. Ein Fehler zeigt sich spät, etwa wenn ein Kind schwer erkrankt und die Police nicht leistet. Dann zählt das Beratungsprotokoll. Nach § 61 Abs. 1 VVG befragen Sie Kunden, beraten sie und dokumentieren die Gründe für jeden Rat. Die Dokumentation erhält der Kunde vor Vertragsschluss in Textform (§ 62 VVG). Verletzen Sie diese Pflichten, haften Sie auf Schadensersatz (§ 63 VVG). Als Makler stehen Sie zudem im Lager des Kunden und schulden ihm eine umfassende Interessenwahrnehmung (BGH, Urteil vom 22.05.1985, IVa ZR 190/83).
Warum sollte jede Kindervorsorge-Beratung mit der Risikoanalyse beginnen?
Viele Eltern kommen mit einer Produktidee, etwa einer Kinderunfallversicherung. Laut Statistischem Bundesamt lebten Ende 2025 rund 231.000 schwerbehinderte Kinder und Jugendliche unter 18 Jahren in Deutschland. Über alle Altersgruppen gehen gut 91 % der schweren Behinderungen auf eine Krankheit zurück, Unfälle und Berufskrankheiten machen zusammen gut 1 % aus. Belastbar ist die Aussage „Neun von zehn schweren Behinderungen in Deutschland entstehen durch Krankheit“.
Daraus ergibt sich diese Reihenfolge.
● Invalidität durch Krankheit oder Unfall über eine Kinderinvaliditätsversicherung
● Unfallbedingte Kapitalbedarfe über eine Kinderunfallversicherung
● Spätere Arbeitskraft über Grundfähigkeits- oder Schüler-BU-Tarife
● Vermögensaufbau über ein Depot auf den Namen des Kindes
Wie sollten Makler in der Kindervorsorge über Leistungsgrenzen und Ausschlüsse aufklären?
Eltern merken sich, was eine Versicherung leistet, und vergessen, was sie nicht leistet. Nennen Sie zu jedem Produkt mindestens eine wesentliche Grenze und protokollieren Sie sie. Die Kinderunfallversicherung zahlt nur bei unfallbedingter Invalidität nach der Gliedertaxe. Verliert ein Kind die Sehkraft eines Auges vollständig, sind das nach der GDV-Empfehlung 50 % Invalidität, bei 100.000 Euro Versicherungssumme ohne Progression also 50.000 Euro. Epilepsie, Diabetes, Krebs oder psychische Leiden sind nicht versichert. Die gesetzliche Schüler-Unfallversicherung zahlt erst ab 20 % Minderung der Erwerbsfähigkeit eine Rente (§ 56 SGB VII). Die Kinderinvaliditätsversicherung zahlt ursachenunabhängig, meist als lebenslange Rente ab einem Grad der Behinderung von 50. Im Tarifvergleich prüfen Sie diese Punkte.
● Krankheitsausschlüsse, die Stiftung Warentest in allen untersuchten Policen fand
● Den Einschluss psychischer Erkrankungen, den die Verbraucherzentrale Rheinland-Pfalz empfiehlt
● Angeborene Erkrankungen, bei denen der BGH den Versicherer zur Leistung verpflichtet, wenn sie bei Vertragsschluss nicht erkennbar waren (IV ZR 252/06)
Bei kapitalbildenden Kinderpolicen verteilen sich Abschluss- und Vertriebskosten bei Kündigung auf die ersten fünf Vertragsjahre (§ 169 Abs. 3 VVG), der Rückkaufswert liegt dann deutlich unter den Beiträgen. Rechnen Sie vor, was nach fünf und nach zehn Jahren übrig bleibt.
Wem gehört das angesparte Kapital bei den gängigen Produkten der Kindervorsorge?
Nicht alles, was „für das Kind“ abgeschlossen wird, gehört später dem Kind. Die Kinderzulage im Altersvorsorgedepot beträgt ab dem 1. Januar 2027 bis zu 300 Euro pro kindergeldberechtigtem Kind und Jahr. Sie fließt in das Depot des Elternteils und steht frühestens mit dessen 65. Lebensjahr zur Verfügung. Erben Kinder das Depot, gilt das als schädliche Verwendung, und Zulagen sowie Steuervorteile werden zurückgefordert. Die Frühstartrente ist davon getrennt. Nach dem Regierungsentwurf vom 12. August 2026 soll der Staat für Kinder von 6 bis 18 Jahren monatlich 10 Euro in ein eigenes Depot des Kindes einzahlen.
Bei der Ausbildungsversicherung kann der Versicherungsnehmer ein widerrufliches Bezugsrecht jederzeit ändern (§ 159 VVG). Ein Depot auf den Namen des Kindes gehört dagegen dem Kind. Die Einzahlung ist eine Schenkung, ab der Volljährigkeit verfügt das Kind frei, und Schenkungen bleiben bis 400.000 Euro je Elternteil innerhalb von zehn Jahren steuerfrei (§ 16 ErbStG).
Welche Rolle spielen Vermittlerstatus und Vergütung in der Kindervorsorge-Beratung?
Der Vertreter handelt im Auftrag von Versicherern (§ 59 Abs. 2 VVG). Der Makler handelt für den Kunden (§ 59 Abs. 3 VVG) und stützt seinen Rat auf eine hinreichende Zahl von Versicherern (§ 60 Abs. 1 VVG). Schränken Sie die Auswahl ein, weisen Sie darauf hin. Beim ersten Geschäftskontakt informieren Sie über Status und Vergütungsart, also Courtage oder Honorar (§ 15 VersVermV). Sprechen Sie das offen an, etwa so: „Ich erhalte für diesen Vertrag eine Courtage vom Versicherer, die Höhe sehen Sie in den Kosteninformationen.“
Wie lassen sich die vier Prüffragen in einen Beratungsprozess übersetzen?
Die vier Fragen decken sich mit Ihrer Dokumentationspflicht nach § 61 VVG. Im Protokoll halten Sie diese Punkte fest.
● Bedarf und Risiko, inklusive des Hinweises, dass die meisten schweren Behinderungen durch Krankheit entstehen
● Leistungsgrenzen jedes Produkts, bei der Unfallversicherung immer die Krankheitslücke
● Eigentum am Kapital und Bezugsrecht
● Vermittlerstatus, Marktauswahl und Vergütungsart
● Entscheidung der Eltern, besonders bei Abweichung von Ihrer Empfehlung
So schützen Sie die Familien und sich selbst.
Ein Gastbeitrag von Lasse Falke, Versicherungsmakler und Gründer von SmartKidsInvest sowie spezialisiert auf Kindervorsorge und Kinderinvestments für Familien in Deutschland.
JDC startet AVD-Produktnavigator