Quo vadis Versicherungsmakler?
29.10.2014
Zukunftssicherung über mehr Komposit? Viele Wege führen nach Rom: Indes hat jeder Versicherungsmakler in den letzten Jahren sein ganz eigenes Geschäftsmodell entwickelt, um sich im Wettbewerb erfolgreich behaupten zu können. Fakt ist: Gleich welcher Markttrend in der Vergangenheit en vogue war, speziell die Sachversicherungssparte zählte bislang wohl noch nie zu den bevorzugten Lieblingen des Maklers.
Das Thema Komposit wurde nur allzu oft leichtfertig als beiläufiges „Mitnahmegeschäft" betrachtet, das im Gegensatz zum Leben- oder Krankengeschäft mit vergleichsweise hohem Arbeitsaufwand bei gleichzeitig dürftigem Ertrag gleichgesetzt wurde. Doch diese Zeiten scheinen nun endgültig passé.
Generelles Umdenken ist angesagt
Gesetzliche Veränderungen in der jüngsten Vergangenheit brachten das altbewährte Denkmuster vieler Makler in Sachen lukrativer Einnahmequellen gehörig aus dem Lot. Einerseits belastet seit April 2012, die im Rahmen des Gesetzes zur Novellierung des Finanzanlagevermittler- und Vermögensanlagerechts wirkende Provisionsdeckelung inklusive einer Verlängerung der Stornohaftungszeit, den Vertrieb innerhalb der Vermittlung von privaten Krankenversicherungspolicen grundsätzlich nachhaltig. Zudem wird das jüngst implementierte Lebensversicherungsreformgesetz für fundamentale Veränderungen im Lebengeschäft sorgen: Neben Garantiezinssenkung, Ausweitung der Informationspflicht, veränderte Beteiligung an den Bewertungsreserven und Verteilung der Risikogewinne, wird auch der rechnungsmäßige Höchstzillmersatz auf 25 Promille gesenkt. Die Auswirkungen lassen sich derzeit nur erahnen. Sie werden aber mit Sicherheit tiefe Spuren im Markt hinterlassen. Wohin soll die Reise also in Zukunft für den Versicherungsmakler oder Versicherungsvermittler gehen? Das Geschäftsmodell – wie auch immer geartet – neu ausrichten? Die Bestände verkaufen, oder das Maklergeschäft besser gleich ganz aufgeben? Dem neuen Motto „Zukunftssicherung durch Sachversicherung" folgend, stellt für viele Betroffene die verstärkte Konzentration hin zum qualifizierten Sachgeschäft – quasi dem letzten gallischen Dorf der Versicherungssparten – weit mehr als nur eine unliebsame Interimslösung dar.
Fünf schlagende Argumente für einen künftigen verstärkten Fokus auf Komposit
1. Der Bedarf bezüglich Absicherung der eigenen Person und Familie, des Autos, des Hausrats oder auch des Rechtsschutzes, gestaltet sich weitestgehend unabhängig von Wirtschaftszyklen beziehungsweise Kapitalmarktszenarien. Von einer überwältigenden Mehrheit der Bevölkerung als mehr oder minder unverzichtbare Schutzmaßnahme angesehen, erfreut sich der Bereich Sachversicherung per se einer überproportional hohen Akzeptanz und Nachfrage.
2. Alltägliche Sachprodukte, wie die Kfz-Versicherung, zählen in der Branche nach wie vor zu den unkomplizierten „Türöffnern" erster Wahl. Cross-Selling Ansätze beim Kunden ergeben sich durch das Beratungsgespräch, aber auch Veränderungen in der Lebenssituation des Kunden spiegeln sich in den Verträgen wider und bieten wiederholt Anlass für neue interessante Gesprächsansätze.
3. Gesellschaftliche Veränderungen sowie technischer Fortschritt gehen einher mit neuen Risiken, die es abzusichern gilt. Bekannte Beispiele hierfür sind die Mietnomadenversicherung oder die Deckung von IT- und Cyberrisiken (Hackerangriffe, Datenspionage). Durch einen wachsenden Bedarf, steigt auch die Nachfrage an entsprechenden Lösungen und Beratungs-Know-how im Sachversicherungsgeschäft.
4. Im Gegensatz zum Lebensversicherungs- oder Krankenversicherungsgeschäft, ist im Kompositbereich die laufende Vergütung das betriebswirtschaftlich entscheidende Maß. Durch die jährlich wiederkehrende Zahlung ist durch das Sachgeschäft eine verlässliche Grundlage zur Kostendeckung für Büromiete oder Personal gesichert.
5. Zudem birgt speziell das Gewerbesachgeschäft weiterhin gewaltiges Ertragspotenzial: Von Dachdecker, Metzger, Gastronom über Steuerberater und Dienstleistungsunternehmen bis hin zum produzierenden Gewerbe, ist das Kundenpotenzial sehr vielfältig und offeriert erhebliche Chancen auf Neugeschäft. Mittlerweile werden spezielle Deckungskonzepte oder Kompakttarife seitens der Produktgeber für sehr viele Zielgruppen angeboten. Dadurch ist eine schnelle und unkomplizierte Deckung möglich, verbunden mit der Sicherheit, die speziellen Bedürfnisse der Zielgruppe hinreichend berücksichtigt zu haben. Flankierend gestalten sich die Risiken im Gewerbegeschäft für gewöhnlich umfänglicher und vielschichtiger als im Privatgeschäft, was im Umkehrschluss für den Makler mit Schwerpunkt „Gewerbesachgeschäft" per se mit einer ansprechenderen Vergütung einhergeht.
Zudem ergibt sich in diesem Feld gegebenenfalls weiterer Beratungsbedarf, wie etwa hinsichtlich der Absicherung im privaten Bereich des Unternehmers. Die durchschnittliche Anzahl an Verträgen pro Kunde kann somit erhöht, gleichzeitig die Bindung zu ihm nachhaltig gestärkt und zu guter Letzt die betriebswirtschaftliche Betrachtung insgesamt positiv bewertet werden. Weitere Geschäftspotenziale können sich auch aus dem Belegschaftsgeschäft ergeben, wie zum Beispiel im Themenfeld der betrieblichen Alters- oder Krankenvorsorge. Folgerichtig gewinnt ein derart ausgerichteter Makler oder Versicherungsvermittler deutlich an Profil, da er seinen Kunden ein insgesamt breit gefächertes Spektrum an professionellen Beratungsdienstleistungen und Produktlösungen anzubieten vermag.
Fazit
Zukunftssicherung durch Sachversicherung wird für eine Vielzahl von Maklern und Versicherungsvermittlern noch weit mehr als in der Vergangenheit in den Fokus rücken. In diesem Zusammenhang dürfte es sich als unerlässlich erweisen, sich künftig wie folgt aufzustellen: Das private Sachgeschäft sollte ohne großen Aufwand standardisiert und möglichst vollelektronisch abgewickelt werden. Der Gewinn liegt hier in der Abwicklung großer Stückzahlen. Die Marge pro Vertrag ist und bleibt auch künftig zu gering, um viel Beratungszeit zu investieren.
Als BCA AG unterstützten wir in diesem Punkt bereits heute unsere Partnermit bedarfsgerechten wie technisch optimierten Support, damit sie ihr Sachgeschäft einerseits kosteneffizient abwickeln können und andererseits wertvollen Workflow-Freiraum für sich gewinnen. Innerhalb des Kfz-Geschäfts bietet sich in etwa die Einbindung von Vergleichsrechner für den Kunden – gekoppelt an die Möglichkeit des direkten Abschlusses durch den Kunden, inklusive anschließend vollelektronischer Dunkelverarbeitung sowie Policierung – auf der Homepage des Vermittlers an.
Derartige technische Features dürften künftig eine noch weit größere Rolle spielen und werden bereits heute schon millionenfach von vielen Kunden genutzt. Spätestens mit Blick auf die nächste Kundengeneration ist mit einem starken Nachfrageanstieg über diesen Verkaufsweg zu rechnen. Makler und Versicherungsvermittler sollten sich auf diese Situation umgehend einstellen und gerade auch technisch alle hierfür geeigneten Voraussetzungen schaffen, um zukünftig ihre Kunden über den elektronischen Weg zu bedienen.
Im Gewerbegeschäft bleibt es indes unabdingbar, eine fachlich fundierte Expertise leisten zu können. Vertrauen erlangt hier zu aller Erst jener Dienstleister, der sich durch eine in allen Belangen qualitativ hochwertige Beratungsleistung beweisen kann.
Auch aus haftungsrechtlicher Sicht kommt diesem Punkt besondere Bedeutung zu und kann unter anderem mit unabhängigen Experten gewährleistet werden. Hilfreich ist dies insbesondere bei Ausschreibungen großer Risiken, um hierüber eine erste Einschätzung zu möglichen Produktgebern, Deckungsumfang und Preisgestaltung zu bekommen. Tatkräftig unterstützen können hierbei auch Ausschreibeplattformen oder die Begleitung durch einen Experten zu Terminen vor Ort. Ein starker Partner, wie die BCA AG, kann bei diesen Schritten helfen und unterstützen, so dass stets eine hochwertige wie passgenaue Lösung angeboten werden kann.
_
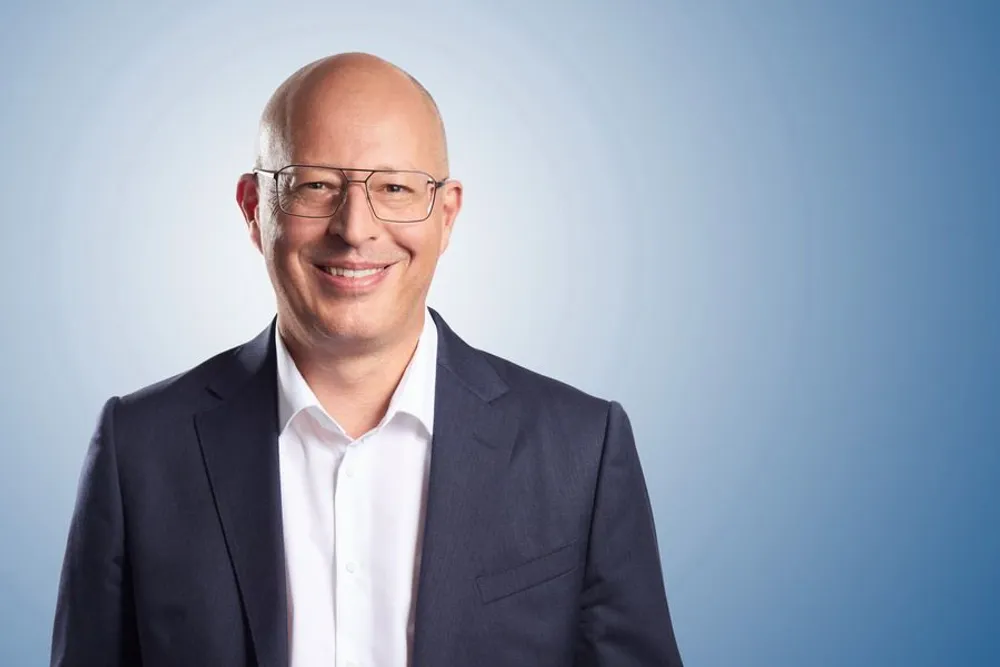
Oliver Lang, Vorstand BCA AG
_
fin@nzwelt online - das Online-Magazin - blättern Sie hier
Komposit und Bestandsprovision – Onlineausgabe 04/2014
Wieso ist die Mobilität Ihrer Kunden so wichtig?