Vom Produktvermittler zum langfristigen Finanzcoach
27.10.2026
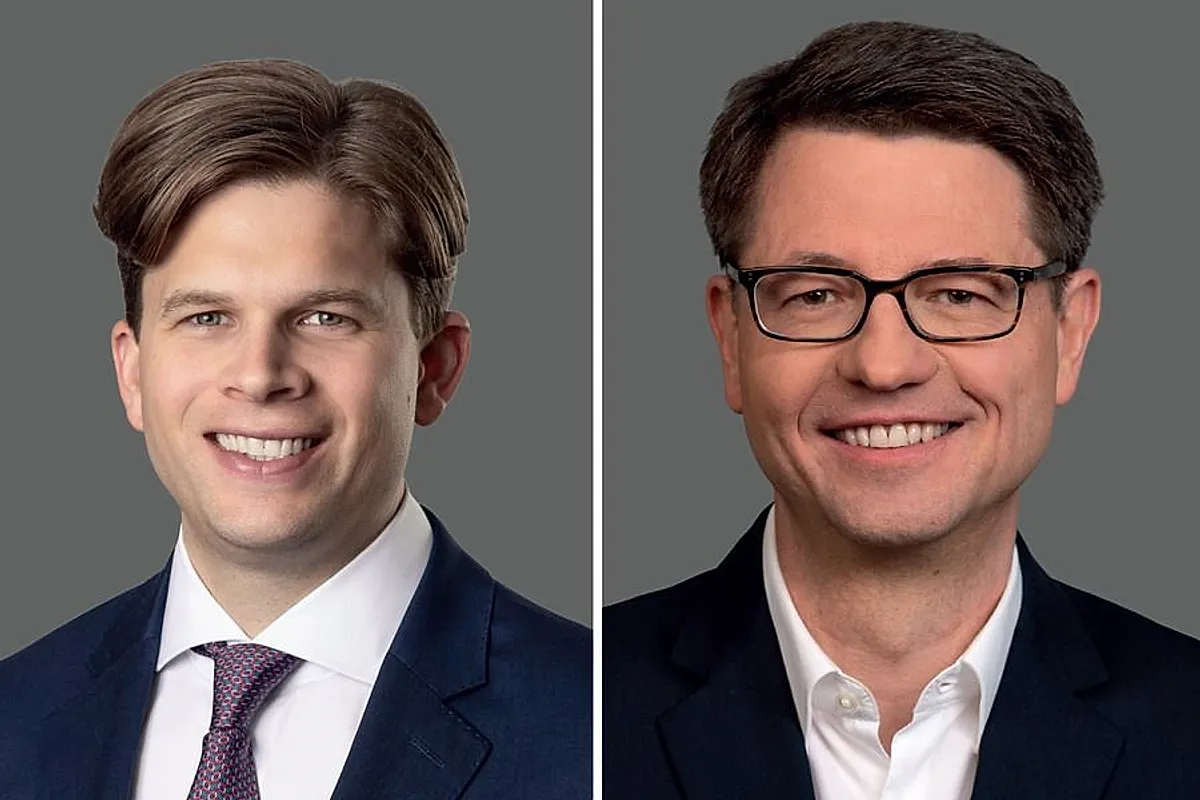
Moritz Schüßler (li.) und Thomas Hens
Wie sieht die Zukunft der Finanzberatung aus? Löst die KI sämtliche Probleme und macht den Menschen überflüssig? finanzwelt fragte nach bei Moritz Schüßler, Head of Intermediated Retail Germany bei Vanguard, und Thomas Hens, Gründer von Klarwerk Finanzplanung.
finanzwelt: Zukunftsvision Finanzberatung 2030. Wohin bewegt sich die Beratung zwischen zunehmender Digitalisierung auf der einen und menschlicher Interaktion auf der anderen Seite?
Moritz Schüßler: Kunden brauchen keinen Berater, um Formulare auszufüllen oder Kursdaten abzurufen. Sie brauchen einen Berater, um finanzielle Ziele zu definieren, Prioritäten zu setzen und langfristig die richtigen Entscheidungen zu treffen. Gerade in Phasen, in denen Märkte oder persönliche Umstände Unsicherheit auslösen, sind Erfahrung, Urteilsvermögen und die Fähigkeit, individuelle Lebenssituationen richtig einzuordnen, entscheidend. Genau dort entsteht der eigentliche Mehrwert durch Finanzplanung als Kernbestandteil der zukünftigen Beratung. Ich halte Digitalisierung und Beratung deshalb nicht für Gegensätze. Im Gegenteil: Die stärksten Beratungsmodelle der Zukunft werden beide Welten miteinander verbinden.
finanzwelt: Einer Studie der Bitkom zufolge vertraut jeder Vierte der KI mehr als einem menschlichen Finanzberater. Deckt sich das auch mit ihrem Research und Erfahrungen? Woran mag das liegen?
Thomas Hens: Das Problem ist, dass es in Deutschland immer noch deutlich mehr Verkäufer als echte Finanzberater gibt. Da wundert es mich nicht, wenn Menschen eher einer KI vertrauen. Bei einem Autokauf vertraue ich schließlich auch eher einer unabhängigen Testzeitschrift als einem Autoverkäufer, der mir kaum eine andere Automarke empfehlen würde als die eigene, selbst wenn diese vielleicht besser zu mir passen würde. Solange sich in Deutschland kein breiter Standard für interessengleiche Beratung etabliert, wird es schwer bleiben, Vertrauen aufzubauen.
finanzwelt: Konzepte statt Produktlösungen. Mehr Hintergrundinformationen statt reiner Fixierung auf mögliche Renditeversprechen. Liegt darin beispielsweise der Schlüssel für die Finanzberatung der Zukunft?
Hens: Fonds A gegen Fonds B auszutauschen, stiftet für die meisten Kunden kaum Mehrwert. Eine solide Liquiditätsplanung, ein durchdachtes Gesamtkonzept oder Unterstützung in Notfallsituationen oder beim Testament hingegen schon. Das Wichtigste ist meines Erachtens jedoch, dass Finanzberater verstehen, dass sie primär in einem ‚People Business‘ und nur sekundär in einem Zahlenbusiness arbeiten. Die Menschen kommen nicht zu uns, weil sie die Wertentwicklung eines ETFs nicht nachschlagen können. Die Menschen kommen zu uns, weil Geld emotional ist. Es geht um Unsicherheit, Zukunftsängste und Verantwortung für die Familie.
finanzwelt: Welche Aufgaben kann KI übernehmen und wo bleibt der Mensch auch künftig unverzichtbar?
Hens: Bleibt der Mensch wirklich unverzichtbar? Viele Finanzberater glauben das. Vielleicht ist das aber nur das berühmte Pfeifen im Walde. Wir sehen in vielen Bereichen, dass sich immer mehr Menschen mit ihren Fragen an eine KI wenden, bevor sie einen Berater kontaktieren. So auch bei Kaufentscheidungen oder gesundheitlichen Themen: jederzeit verfügbar, ohne Warteliste, urteilsfrei, geduldig und nie genervt. Ähnliche Entwicklungen sehe ich in der Finanzberatung. Kunden kommen zunehmend mit von KI erstellten Finanzplänen zu mir. Noch kann ich vieles verbessern und individueller zuschneiden, aber die Qualität ist oft erstaunlich hoch und die Fortschritte sind rasant. Deshalb müssen Finanzberater künftig stärker eine Supervisionsrolle übernehmen: KI-Vorschläge bewerten, an individuelle Lebenssituationen anpassen und komplexe Entscheidungen begleiten.
finanzwelt: Welche Rolle spielen Plattformen, KI und neue Vergütungsmodelle bei der Skalierung von Beratungsleistungen?
Hens: Meines Erachtens wird es zu starken Konzentrationseffekten kommen und Technologieführer werden einen überproportional großen Teil des Marktes auf sich vereinen. Die Skalierungseffekte werden enorm sein und viele klassische Dienstleistungen deutlich günstiger werden. Dadurch geraten auch traditionelle Vergütungsmodelle unter Druck. Kunden werden zunehmend hinterfragen, warum sie für Leistungen bezahlen sollen, die sich teilweise automatisieren lassen. Ich kann mir deshalb gut vorstellen, dass wir künftig stärker abonnementähnliche Modelle sehen werden.
finanzwelt: Stichwort Behavioral Finance – überschätzen Anleger ihr Wissen über Geldanlage?
Schüßler: Viele Anleger überschätzen, wie stark Anlageerfolg von der Auswahl einzelner Produkte oder dem richtigen Einstiegszeitpunkt abhängt. In der Praxis scheitert langfristiger Anlageerfolg häufig an ganz anderen Faktoren: an Emotionen, an kurzfristigen Impulsen oder daran, dass Anleger ihren Plan in schwierigen Marktphasen aufgeben. Genau deshalb gewinnt Behavioral Finance an Bedeutung. Unser Adviser’s Alpha Research zeigt, dass Anleger durch Verhaltensfehler im Durchschnitt rund 1,5 Prozentpunkte Rendite pro Jahr verlieren können. Gute Beratung hilft Anlegern, typische Verhaltensfehler zu vermeiden, investiert zu bleiben und langfristig diszipliniert zu handeln, und zwar gerade dann, wenn es an den Märkten unruhig wird.
finanzwelt: Welche wegweisenden strukturellen Veränderungen im Beratermarkt stellen Sie ferner fest?
Schüßler: Wir sehen mehrere strukturelle Veränderungen gleichzeitig. Erstens verschiebt sich der Fokus weg von der reinen Produktberatung hin zu ganzheitlicher Finanzplanung. Kunden erwarten heute Antworten auf Fragen rund um den Ruhestand, Entnahmestrategien und langfristige finanzielle Ziele. Zweitens gewinnen standardisierte und technologisch unterstützte Lösungen weiter an Bedeutung. Modellportfolios, digitale Vermögensverwaltung und KI ermöglichen es Beratern, mehr Kunden effizient zu betreuen und gleichzeitig eine konsistente Beratungsqualität sicherzustellen. Gleichzeitig macht der technologische Fortschritt es wichtiger denn je, den eigenen Beratungsmehrwert klar zu vermitteln. Wenn KI zunehmend administrative und analytische Aufgaben übernimmt, rückt die Frage stärker in den Vordergrund, welchen konkreten Nutzen persönliche Beratung für Anleger stiftet. Genau dabei unterstützen wir Berater mit Forschung, Studien und praxisnahen Programmen wie Adviser’s Alpha und Vanguard 365. Drittens professionalisiert sich der Markt weiter. Berater entwickeln sich zunehmend vom Produktvermittler zum langfristigen Finanzcoach. Mit dem Altersvorsorgedepot und der wachsenden Bedeutung kapitalmarktbasierter Vorsorge dürfte diese Entwicklung zusätzlichen Rückenwind bekommen. Der Berater der Zukunft wird deshalb weniger Zeit mit Administration und Produktauswahl verbringen und mehr Zeit mit dem, was Kunden wirklich suchen: Orientierung, Planung und Begleitung über viele Jahre hinweg. (ah)
Ermittlungsverfahren gegen FLEX Fonds eingestellt