Schwaches Wachstum setzt weiteren Zinsanstiegen Grenzen
16.09.2026
Die Debatte über den Zinsausblick wird derzeit von höheren Staatsausgaben, steigenden Defiziten und hartnäckigen Inflationsrisiken bestimmt. Diese Faktoren sprechen zwar gegen eine Rückkehr zur Nullzinswelt, aber nicht zwangsläufig für ständig weiter steigende Zinsen.
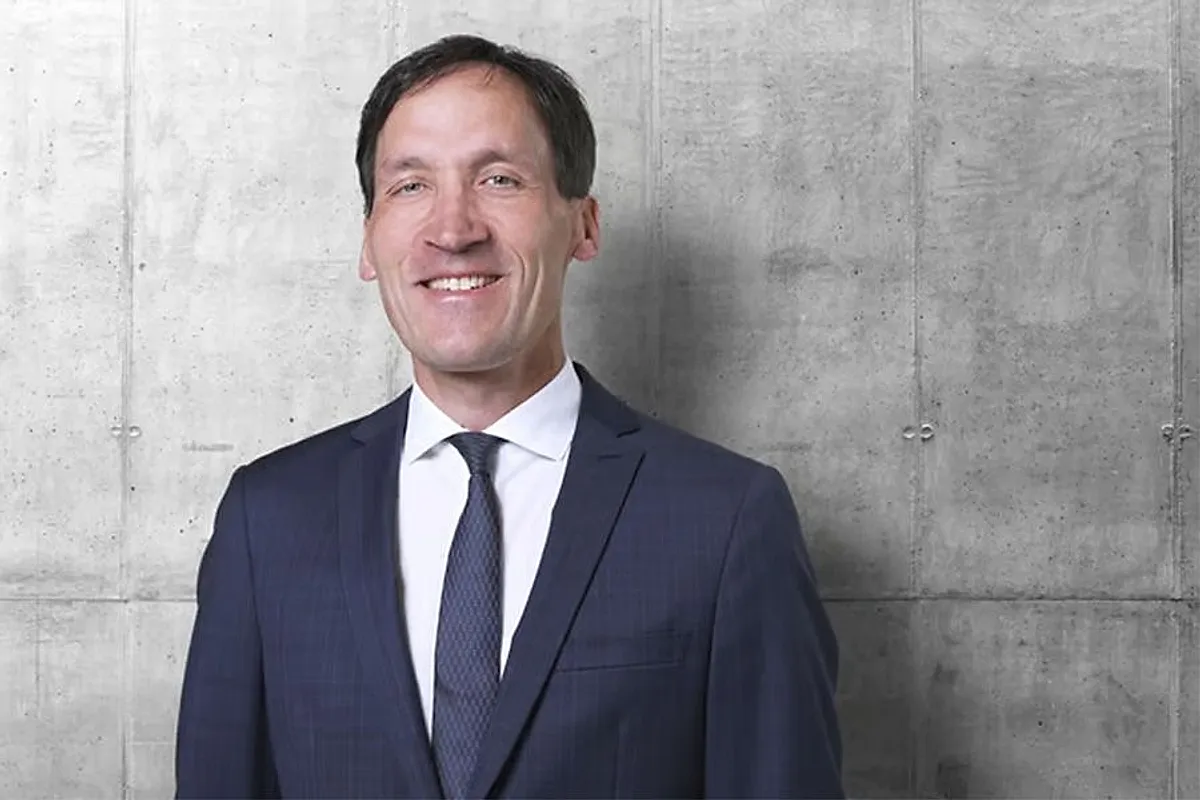
Nach Einschätzung von Bernhard Schmitt, Head of Equity & Multi Manager Management bei der Liechtensteinischen Landesbank, setzen das strukturell schwache Wachstum, die Alterung der Bevölkerung und die geringe Produktivitätsdynamik einem weiteren Zinsanstieg Grenzen. Wahrscheinlicher sei ein volatileres Zinsumfeld, in dem die Zinsen zwischenzeitlich sinken, im Durchschnitt aber über dem Niveau der vergangenen Dekade bleiben.
Schmitt: „Vieles spricht dafür, dass wir uns langfristig auf ein höheres Zinsniveau einstellen müssen als vor der großen Inflationswelle. Höhere Staatsausgaben und Defizite, umfangreiche Investitionen in Infrastruktur und Verteidigung sowie geopolitische Risiken und höhere Produktionskosten erschweren eine Rückkehr zu dauerhaft extrem niedrigen Zinsen.
Daraus folgt allerdings nicht, dass die Zinsen immer weiter steigen. Dagegen sprechen vor allem das strukturell schwache Wachstum, die Alterung der Bevölkerung und die geringe Produktivitätsdynamik. Auch der jüngste Inflationsschub könnte sich teilweise zurückbilden, wenn sich die Energiepreise normalisieren und Zweitrundeneffekte ausbleiben. Gerade in Europa besteht deshalb die Möglichkeit, dass jüngste Zinserhöhungen im kommenden Jahr teilweise wieder zurückgenommen werden.
Entscheidend ist die Unterscheidung zwischen Zinszyklus und Zinsregime. Der kurzfristige Zyklus kann nach unten drehen, während das durchschnittliche Zinsniveau über mehrere Jahre höher bleibt als in der Nullzinsphase. Ein Rückgang der Zinsen wäre daher nicht automatisch das Ende des neuen Zinsregimes. Er könnte vielmehr zeigen, dass die restriktive Geldpolitik wirkt und Nachfrage sowie Inflation ausreichend gebremst hat.
Gleichzeitig stehen die Notenbanken zunehmend im Konflikt mit einer expansiveren Fiskalpolitik. Während sie versuchen, die Nachfrage über höhere Finanzierungskosten zu dämpfen, investieren die Staaten verstärkt in Infrastruktur, Verteidigung, Energieversorgung und Industriepolitik. Der Staat drückt aufs Gaspedal, während die Zentralbank auf die Bremse tritt. Je stärker die Fiskalpolitik die Nachfrage stützt, desto höher muss möglicherweise der geldpolitische Bremsdruck sein.
Unter dem Strich spricht deshalb mehr für einen höheren Zinsboden als für ständig weiter steigende Zinsen. Strukturell schwaches Wachstum begrenzt den Anstieg, während Fiskalpolitik, geopolitische Risiken und eine volatilere Inflation den Rückgang begrenzen. Das wahrscheinlichste Szenario ist ein Umfeld mit stärkeren Schwankungen und zwischenzeitlich fallenden Renditen, aber ohne Rückkehr zur Nullzinswelt.“ (fw)
Erst rund jeder vierte Vermittler arbeitet täglich mit KI