EU-Affordable Housing Act: Was sich für Finanzierer ändern könnte
12.10.2026
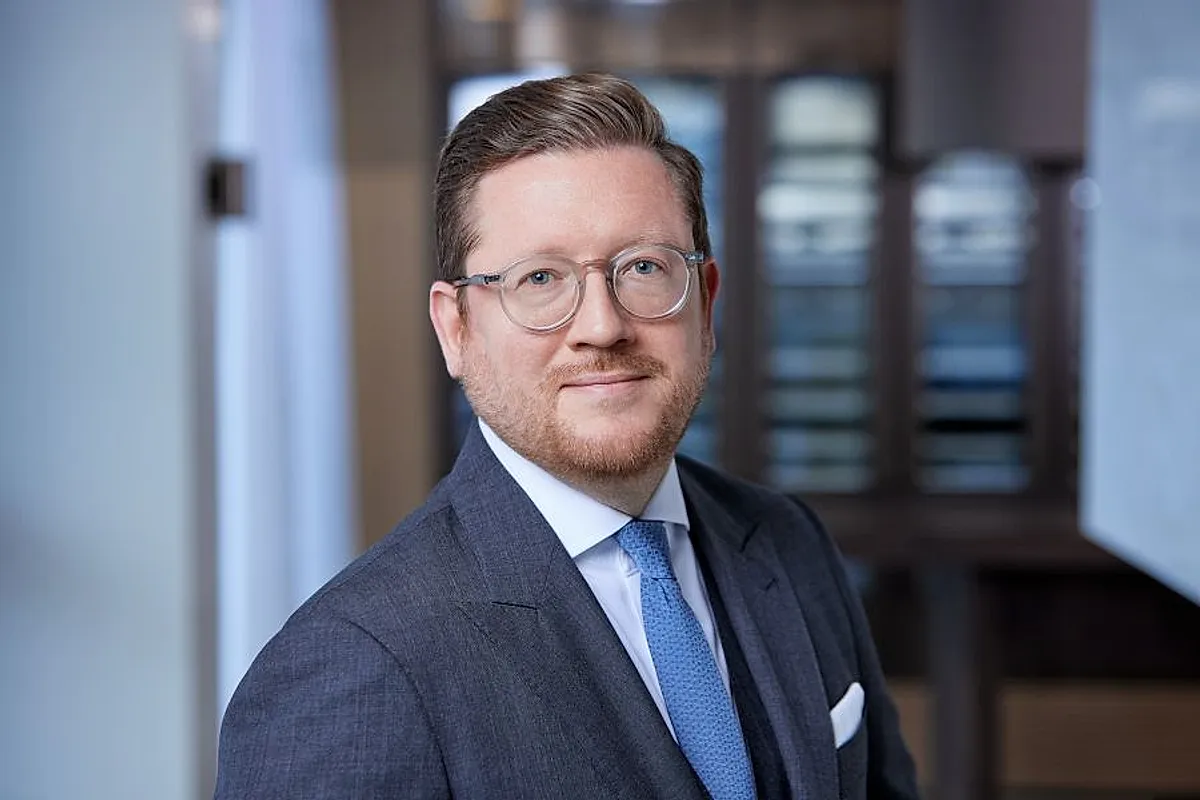
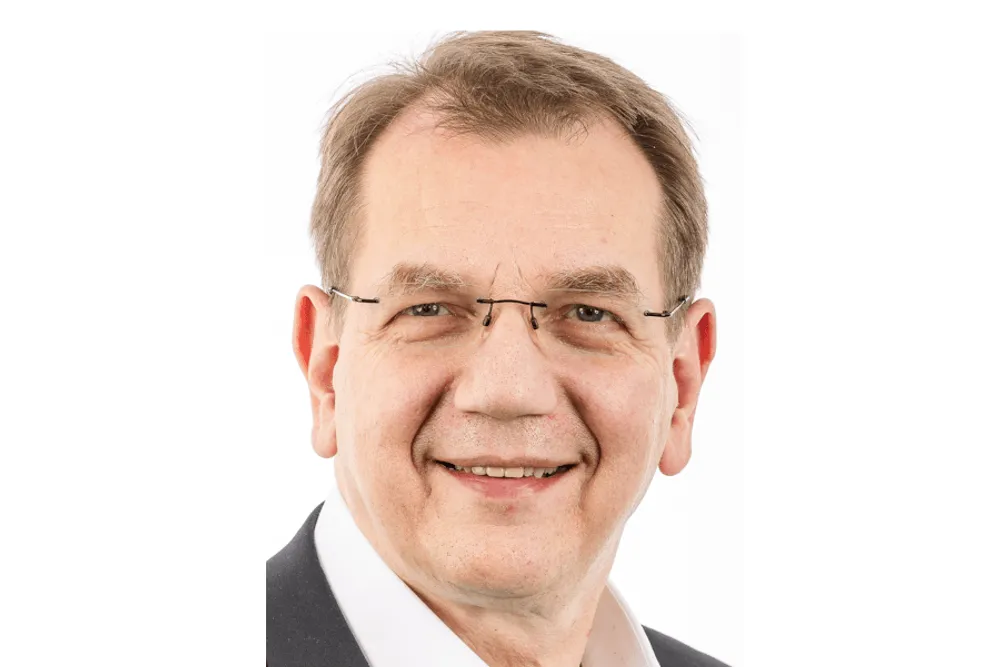
Rechtsanwalt Dr. Michael Huertas, LL.M., MBA, Partner bei PwC Legal. Foto: © PwC
Der vorgeschlagene Affordable Housing Act (AHA) könnte verändern, wie Banken, Versicherer und Fonds örtliche Eingriffe in den Wohnungsmarkt beurteilen. Gemeinsame Maßstäbe und veröffentlichte Begründungen sollen solche Eingriffe rechtlich besser nachvollziehbar machen. Das könnte sich unmittelbar darauf auswirken, welche Erträge Finanzierer zugrunde legen und wie sie Bewertungen und Verträge ausgestalten.
Die Kommission hat den Verordnungsvorschlag am 9. September 2026 vorgelegt; er ist noch kein geltendes Recht. Staaten und Städte reagieren bereits auf Wohnungsnot mit Beschränkungen und wenden dabei allgemeine EU-rechtliche Grundsätze an. Der AHA soll einen gemeinsamen operativen Prüfungsrahmen schaffen, würde Behörden aber keine neuen Eingriffsbefugnisse verleihen. Dennoch verlangt der AHA-Entwurf einiges und könnte auch vieles verändern:
Einheitliche Maßstäbe für lokale Eingriffe
Erfasst wären bestimmte Beschränkungen der Kurzzeitvermietung außerhalb des Hauptwohnsitzes des Gastgebers sowie des Erwerbs oder der Nutzung ohne Hauptwohnsitzzweck. Auch der Hauptwohnsitz eines Mieters würde berücksichtigt. Allein der Umstand, dass eine Immobilie einer Gesellschaft gehört, würde dauerhaft vermietete Wohnungen jedoch nicht in den Anwendungsbereich bringen. Bei erfassten Kurzzeitvermietungsmaßnahmen würde der Rahmen die Dienstleistungsrichtlinie einschließlich ihrer Mitteilungspflicht ersetzen. Eine Behörde müsste Wohnungsstress nach gemeinsamen Kriterien belegen und nachweisen, dass gerade die betroffene Tätigkeit die Verfügbarkeit oder Bezahlbarkeit von Wohnraum während mindestens der vergangenen drei Jahre wesentlich beeinträchtigt hat.
Der Eingriff müsste erforderlich und verhältnismäßig sein; ebenso wirksame, weniger beschränkende Alternativen wären zu prüfen. Vor Wirksamwerden müssten Maßnahme, Begründung, präzise Gebietsgrenzen und Dauer veröffentlicht werden. Betroffene natürliche und juristische Personen hätten Zugang zu wirksamem gerichtlichem Rechtsschutz, auch gegen die zugrunde liegenden Bewertungen. Damit könnten lokale Eingriffe auf einer besser dokumentierten Grundlage rechtlich überprüft werden.
Was sich in der Kreditentscheidung verschiebt
Im Underwriting ließe sich die Verbindung zwischen Geschäftsmodell und Standort genauer prüfen. Zwei Objekte mit vergleichbaren Erträgen können unterschiedliche Risiken tragen, wenn ihre Nutzung örtlich unterschiedlich eingeschränkt werden könnte. Die veröffentlichten Prüfungen wären ein Ansatzpunkt, um dies in Kreditvolumen, Tilgung und Anschlussfinanzierung abzubilden. Eine Streuung über verschiedene Städte allein würde dafür nicht ausreichen. Für die Bewertung zählt der rechtlich nachhaltig erzielbare Nettoertrag. Eine Beschränkung kann Schuldendienstdeckung, Beleihungsauslauf und Verkaufspreis beeinflussen. Die rechtlichen Grenzen können umgekehrt helfen, Eingriffsszenarien einzugrenzen. Bei Fonds betrifft dies Wertansatz und Veräußerung, bei Versicherern die Belastbarkeit langfristiger Erträge.
Maßnahmen wären zunächst auf höchstens fünf Jahre begrenzt, könnten nach Überprüfung aber verlängert werden. Bei einem zehnjährigen Darlehen gehört eine Verlängerung der Beschränkung deshalb in die Kalkulation. Der Überprüfungstermin wäre ein Anlass, Nutzung und Bewertung erneut zu beurteilen; er garantiert keinen Wegfall des Eingriffs. Vor Inkrafttreten beschlossene Maßnahmen blieben außerhalb des Rahmens, könnten aber freiwillig danach überprüft werden. Neue Erwerbsbeschränkungen dürften nur Erwerbe nach ihrem Anwendungsbeginn erfassen. Für betroffene rechtmäßige Bestandssituationen wären angemessene Übergangsregelungen nötig. Bestehende Nutzungen würden damit nicht umfassend freigestellt.
VEMA-Versichererveranstaltung 2026