Rosarote bis tiefrote Zukunftsaussichten
09.10.2026
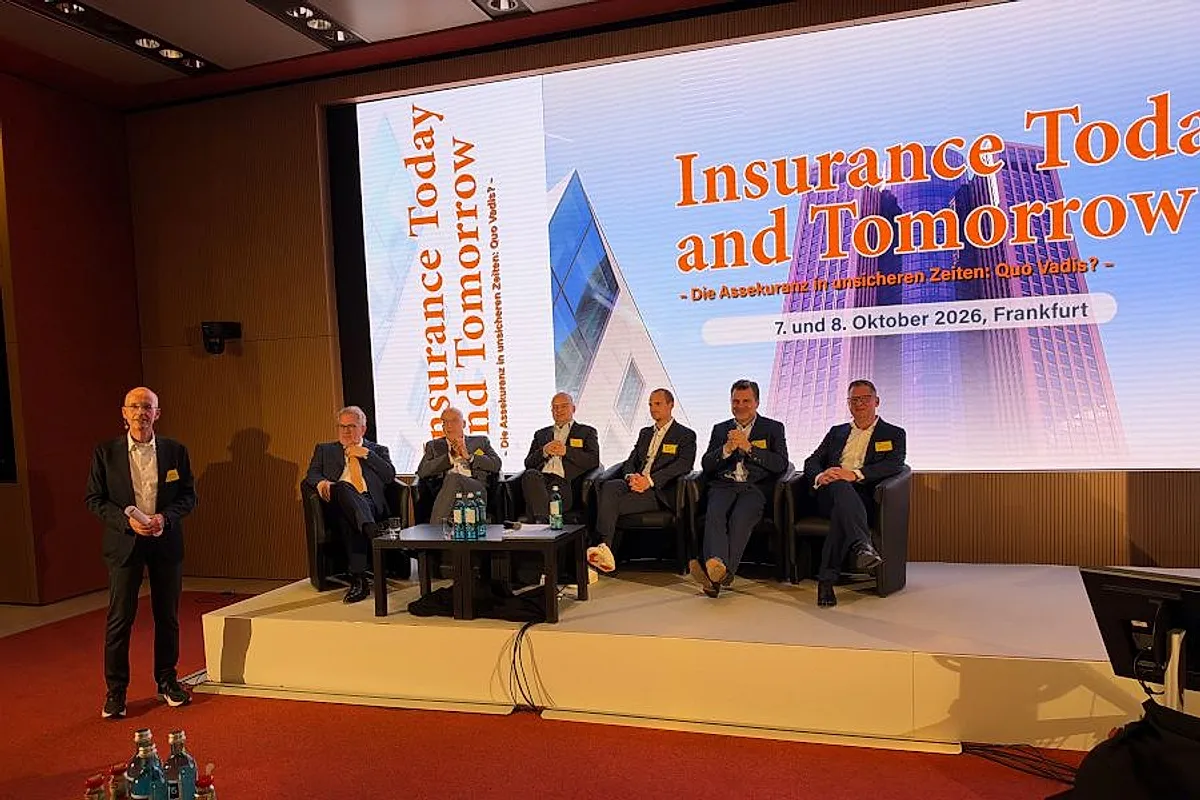
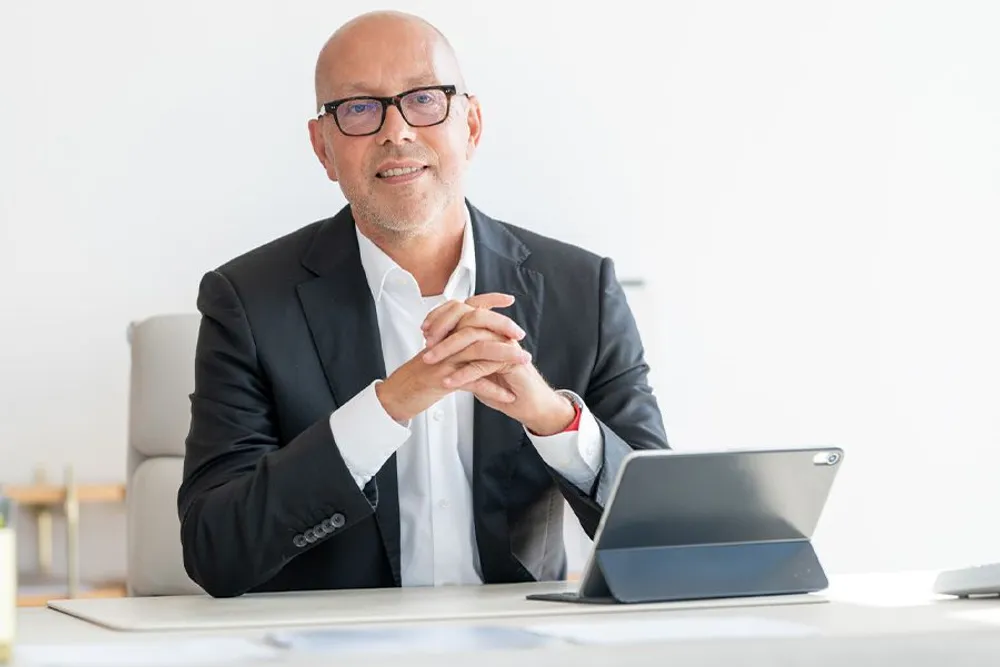
Insurance Today and Tomorrow 2026. Foto: © MCC
Die Wirtschaft erholt sich, wenn auch nur zögerlich. Ausufernde Energiepreise, geopolitische Krisen und wachsende Schadenaufwendungen drücken auf die Zukunftspläne der Versicherer. Dabei steht die Versicherungswirtschaft oft besser da als etliche andere Branchen. Ob das so bleibt, war eine der Fragen, über die Vorstände, Führungskräfte und Fachleute am 7. und 8. Oktober 2026 auf Einladung des MCC während der Veranstaltung Insurance Today and Tomorrow 2026 im Frankfurter Tower 185 diskutierten. Auf Versicherern, Vermittlern und Dienstleistern lastet ein enormer Veränderungsdruck: Zügig wechselnde Rahmenbedingungen, schärfere Regulatorik, neuartige Risiken, frische Reformen zur Altersvorsorge und Pflege sowie die exponentielle Ausweitung künstlicher Intelligenz, kurz KI, lenken die Versicherungsbranche regelmäßig in neue Bahnen.
Insurance Today and Tomorrow 2026. Foto: © MCC
Die gesamtwirtschaftliche Lage hellt sich etwas auf. Führende Wirtschaftsforscher sehen Deutschland im Aufschwung und hoben ihre Wachstumsprognosen für 2026 zuletzt an. Ein Grund zur Euphorie ist das nicht, denn die Erholung bleibt auf niedrigem Level und geht vor allem auf öffentliche Investitionen zurück. Die Zukunft erscheint wenig rosarot, denn die Energiepreise, Verwerfungen im Arbeitsmarkt, Infrastrukturprobleme, aber ebenso Defizite und Zinslasten für die Staatskasse lassen die Sorgenfalten wachsen. Überdies macht der härtere globale Wettbewerb dem Exportmeister Deutschland schwer zu schaffen. Steigende Sozialversicherungsbeiträge, unter anderem infolge einer alternden Bevölkerung, bremsen die Wirtschaft in Deutschland zusätzlich aus. Für Versicherer und Vermittler ist das deutlich mehr als nur Hintergrundrauschen. Zinsen, Kapitalmärkte und Staatsfinanzen entscheiden über den Erfolg der Kapitalanlagen und die Verlässlichkeit von Garantien. Die Planungsunsicherheiten dürften sich in den Versicherungsbeiträgen niederschlagen, denn Versicherer müssen aus Aufsichtsgründen auf Nummer sicher gehen.
Solide Zahlen mit schrumpfenden Spielräumen
Das vergangene Jahr verlief für die Versicherer erfreulich. Für 2026 und Folgejahre dämpft der GDV, der Gesamtverband der Deutschen Versicherungswirtschaft e.V., die Erwartungen. Die guten Zahlen dürfen nicht über die schrumpfenden Spielräume hinwegtäuschen. Nach mehreren Verlustjahren sind die Kfz-Versicherer in die Gewinnzone zurückgekehrt. Das liegt vor allem an Prämienerhöhungen, aber ebenso am Ausbleiben von schweren Unwettern. Die Erholung in der Schadenversicherung steht auf wackeligem Fundament. Hagel, Herbststürme oder Hochwasser können die Versicherer-Bilanzen zu jeder Zeit ins Wanken bringen. Zudem geben Langzeitstatistiken keinen Anlass für eine Entwarnung, denn die Wetterextreme sollen zunehmen. Die Politik will den Schutz gegen Hochwasser zum Standard erheben; der Weg bleibt unklar. Wie lange die Branche noch per Preiserhöhungen wachsen kann, ist fraglich. Deshalb legen viele Versicherer ihren Fokus auf das Neugeschäft, auf verbesserte Daten für Underwriting, Schadenmanagement und Kundenservices sowie auf die Automatisierung von Routinen.
Demografie trifft Versicherer mehrfach
Eine höhere Lebenserwartung bringt insbesondere Personenversicherern längere Rentendauern und höhere Kosten bei Krankheit und Pflege. Zugleich altern die eigenen Belegschaften. In den nächsten Jahren kommt jeder Dritte aus dem Innendienst ins Pensionsalter. Im Vertrieb hat rund ein Drittel der älteren Vermittler die eigene Nachfolge geregelt. KI kann Routinen abnehmen, aber keine komplexe Beratung leisten oder Nachfolgeprobleme lösen. Beratung wird wichtiger denn je: Das Niveau der gesetzlichen Rente ist mit einer Haltelinie von 48 % bis 2031 abgesichert, was die Demografie-Folgen danach noch verschärfen dürfte. Ohne Haltelinie fiele das Niveau rechnerisch spürbar niedriger aus. Ein solches Rentenniveau führt zu erheblichen Einschnitten im Lebensstandard. Es war also höchste Zeit für neue Impulse in der privaten Altersversorgung. Ein Altersvorsorgedepot löst die geförderte Riester-Rente ab. Auf die Vermittler rollt eine erhebliche Beratungswelle zu.
Exklusiv
„KI eröffnet viele neue Geschäftsmodelle“