EU-Affordable Housing Act: Was sich für Finanzierer ändern könnte
12.10.2026
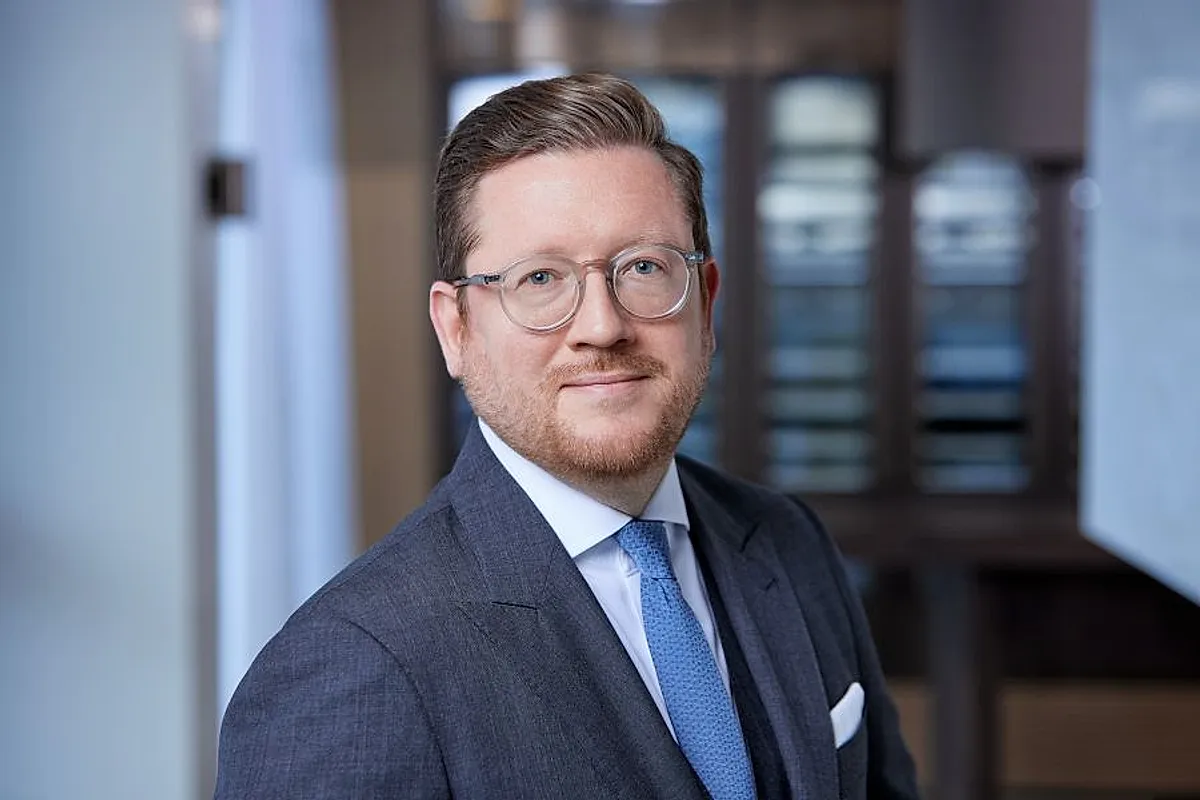
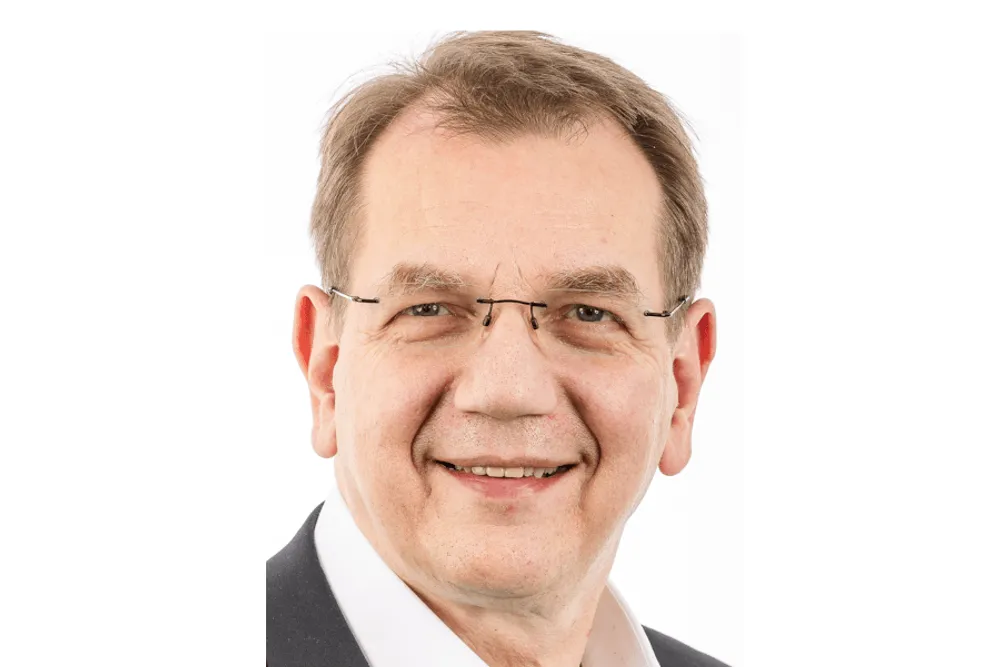
Rechtsanwalt Dr. Michael Huertas, LL.M., MBA, Partner bei PwC Legal. Foto: © PwC
Vom Rechtsrahmen zur Finanzierungsstruktur
Finanzierungsverträge können festlegen, welche örtlichen Entscheidungen der Schuldner meldet und wann Bewertungen oder Nutzungsannahmen überprüft werden. Reicht der Ertrag einer alternativen Nutzung für den Schuldendienst nicht, ist zu klären, wer Kapital nachschießt und wann Ausschüttungen zurückstehen. So lässt sich das Risiko über die Laufzeit zwischen Kreditgeber, Investor und Projektträger verteilen. Artikel 4 Nummer 7 nimmt die Sicherheitenverwertung durch Gläubiger aus dem Erwerbsbegriff aus. Die anschließende Nutzung bleibt gesondert zu beurteilen. Genau hier liegt die zentrale Bedeutung des AHA für Finanzierer: Die Ausnahme für den Gläubiger beantwortet noch nicht, mit welchem Ertrag ein späterer Käufer kalkulieren kann.
Davon hängt der Verwertungserlös ab. Erwägungsgrund 28 benennt mögliche Folgen für Immobilienwerte und Finanzierungskonditionen sowie mögliche Zusammenarbeit mit makroprudenziellen Behörden. Neue Risikogewichte oder Kapitalpuffer entstehen daraus nicht. Der Entwurf verbindet Wohnungspolitik ausdrücklich mit finanziellen Risiken. Für neues Angebot setzt die unverbindliche Begleitempfehlung auf öffentliche und private Investitionen. Zuschüsse, günstigeres Land, Darlehen, Garantien und Eigenkapital können kombiniert werden. Die Struktur muss zeigen, wer Kosten und Risiken trägt und wie eine verbleibende Ertragslücke gedeckt wird. Daneben gilt bereits der Beschluss (EU) 2025/2630. Er erlaubt unter Voraussetzungen Ausgleichsleistungen für bezahlbaren Wohnraum ohne vorherige Anmeldung und ohne feste Freistellungsobergrenze. Dazu gehört die wirksame Betrauung mit einer Dienstleistung von allgemeinem wirtschaftlichem Interesse.
Der Ausgleich bleibt auf Nettokosten zuzüglich angemessenen Gewinns begrenzt; ein Förderanspruch entsteht nicht. Die im Beihilfebeschluss grundsätzlich vorgesehene zwanzigjährige Bindung an bezahlbaren Wohnraum garantiert keine gleich lange Zahlung. Zahlungsanspruch und Laufzeit müssen zur Finanzierung passen; Rückforderungen und Verkauf sind mitzudenken. Eine Pan-European Investment Platform soll vorhandene Instrumente und Projekte zusammenführen. Ein neuer EU- Fördertopf oder eine allgemeine EU-Garantie entsteht damit nicht. Der mögliche Fortschritt des AHA liegt in transparenteren und besser nachvollziehbaren rechtlichen Maßstäben für lokale Eingriffe. Für Finanzierer wird entscheidend sein, ob die veröffentlichten Begründungen tatsächlich zu besseren Kreditentscheidungen, belastbareren Bewertungen und tragfähigeren Verträgen führen.
Ein Gastbeitrag von Rechtsanwalt Dr. Michael Huertas, LL.M., MBA, Partner bei PwC Legal
VEMA-Versichererveranstaltung 2026