Lebensversicherungen: Jahrzehntelang eingezahlt, doch was ist daraus geworden?
15.09.2026
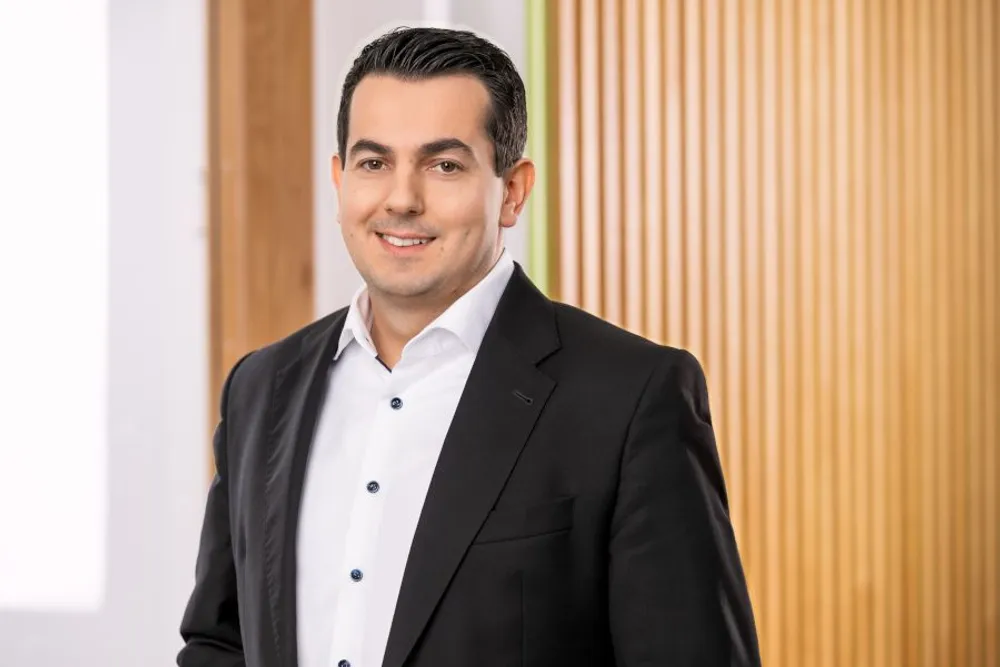
Mathias Hillebrand, Geschäftsführer SNOW Analytics GmbH. Foto: © SNOW Analytics
Wer eine Lebens- oder Rentenversicherung abschließt, will meistens eines: über viele Jahre etwas aufbauen und am Ende finanziell abgesichert sein. Die Beiträge laufen dann über Jahrzehnte, meist ohne dass jemand genauer hinschaut, ob sich der Vertrag so entwickelt wie anfangs erhofft. Erst wenn die Auszahlung kommt, wird es konkret. Was ist aus dem Geld eigentlich geworden? Ein Gastbeitrag von Mathias Hillebrand, Geschäftsführer SNOW Analytics GmbH.
Wir haben uns bei SNOW Analytics genau das angeschaut, nicht theoretisch, sondern an 1.000 real ausgezahlten Lebens- und Rentenversicherungsverträgen von 52 Gesellschaften. Zugrunde lagen die tatsächlichen Zahlungsströme, keine Modellrechnungen. Uns liegen dafür zu jedem einzelnen Vertrag die vollständigen Originalunterlagen vor, aus Datenschutzgründen geschwärzt, aber lückenlos: Versicherungsschein, Standmitteilungen über die Laufzeit, weitere Vertragsunterlagen sowie die Schlussabrechnung. Pro Vertrag kommen so im Schnitt rund 70 Seiten zusammen. Bei 1.000 Verträgen ist das eine Aktenlage, aus der sich die tatsächlichen Ein- und Auszahlungen sauber nachvollziehen lassen, statt sie aus Durchschnittswerten oder Modellannahmen abzuleiten.
Erster Blick: Eher erfreulich
Im Schnitt wurden 43.543,96 Euro eingezahlt, 46.289,67 Euro kamen zurück. Bei 83,55 % der Verträge lag die Auszahlung über der Einzahlung, macht einen durchschnittlichen Bruttoertrag von 2.745,71 Euro. Zunächst ein solides Ergebnis. Nur: Diese Zahl sagt wenig darüber, wie gut das Kapital tatsächlich gearbeitet hat. Die Verträge liefen im Schnitt 21,65 Jahre, und über so lange Zeiträume entscheidet vor allem eines, die Zeit selbst. Rechnet man sie ein, kippt das Bild: Die durchschnittliche jährliche IRR liegt bei −0,077 %, der Median bei −0,050 %, der durchschnittliche Bruttoertrag pro Jahr bei −0,013 %.
Dass die IRR im Schnitt negativ ist, während der durchschnittliche absolute Bruttoertrag im Plus liegt, wirkt erst mal widersprüchlich, ist es aber nicht. Der Bruttoertrag ist eine reine Differenz aus Ein- und Auszahlung, ohne Zeitbezug. Die IRR (Internal Rate of Return) wird dagegen pro Vertrag berechnet und verteilt denselben Betrag auf die jeweilige Laufzeit; bei sehr langen Laufzeiten reicht ein moderater nominaler Gewinn oft nicht für eine positive Jahresrendite. Gemittelt wird anschließend über alle 1.000 Einzelwerte, nicht über die Summe aller Zahlungen. Beide Kennzahlen sind korrekt, sie beantworten nur unterschiedliche Fragen: Was am Ende übrig bleibt oder wie sich das Kapital Jahr für Jahr entwickelt hat. Dazu kommt die Inflation, im Schnitt 1,8893 % pro Jahr über die jeweilige Vertragslaufzeit. Was nach zwanzig Jahren nominal wie ein Plus aussieht, kann real deutlich weniger wert sein.
Die wirtschaftliche Aussage des Marktvergleichs
Damit stellt sich die eigentlich wichtigere Frage: Wie hätte sich dasselbe Geld über denselben Zeitraum in einer anderen Anlageform entwickelt? Wer über zwei, drei Jahrzehnte Beiträge in einen Vertrag steckt, kann dieses Kapital in der Zeit nicht anderweitig nutzen. Ökonomen nennen das Opportunitätskosten, und sie gehören in jede wirtschaftliche Bewertung, sonst bleibt die Rechnung unvollständig, selbst wenn der Vertrag am Ende im Plus steht. Ein sauberer Marktvergleich bedeutet allerdings mehr als zwei Prozentzahlen nebeneinanderzulegen. Er funktioniert nur, wenn die Vergleichsanlage nach denselben Maßstäben behandelt wird: gleicher Zeithorizont, vergleichbares Risiko, gleiche Kostenebene, und nominal wird mit nominal verglichen, real mit real. Eine historische Indexrendite ist nicht ohne Weiteres mit der Rendite eines Vertrags vergleichbar, in den über Jahre schwankende Beiträge geflossen sind. Und ein Versicherungsvertrag ist eben nicht nur Kapitalanlage. Garantien, biometrische Absicherung, weitere Leistungen haben einen eigenen wirtschaftlichen Wert, den ein reiner Renditevergleich außen vor lässt.
Ist die Kapitalentwicklung angemessen?
Ehrliche Antwort: Das lässt sich nicht in einer Zahl zusammenfassen, und genau darin liegt für mich das eigentliche Ergebnis der Studie. Wer nur Auszahlung gegen Einzahlung stellt, kommt zu einem anderen Schluss als jemand, der Laufzeit, Kosten und Kaufkraftverlust mit einbezieht. Für die Kapitalanlagekomponente heißt das: Angemessen ist sie nur im Verhältnis zu Alternativen zu beurteilen, die wirklich vergleichbar sind: nach Zeithorizont, Risiko und Kosten, nicht im Vergleich zu spekulativen Anlageformen. Eine höhere Rendite woanders macht diese Alternative nicht automatisch zur besseren Wahl, wenn dafür deutlich mehr Verlustrisiko getragen werden muss. Umgekehrt reicht ein niedrigeres Risiko allein auch nicht als Rechtfertigung für eine spürbar geringere Rendite. Am Ende zählt das Zusammenspiel aus Rendite, Risiko, Kosten und dem, was der Vertrag über die reine Kapitalanlage hinaus leistet. Unsere Studie liefert kein pauschales Urteil über Lebens- und Rentenversicherungen, auch kein Ranking einzelner Gesellschaften. Sie zeigt vor allem eines: Wer die wirtschaftliche Entwicklung eines langfristigen Vertrags beurteilen will, kommt mit einer einzigen Kennzahl nicht weit. Bei der Kapitalanlagekomponente kommt der Vergleich mit passenden Alternativen dazu. Allein die Tatsache, dass am Ende mehr oder weniger Geld da ist, als eingezahlt wurde, greift zu kurz.
Für Kunden wie für Anbieter heißt das konkret: Die Betrachtung eines Vertrags sollte nicht bei der Ablaufleistung aufhören, sondern das gesamte Bild berücksichtigen. Damit stellen wir die Lebensversicherung nicht infrage. Wir plädieren für mehr Transparenz, wie sie einer Vertragslaufzeit von über zwanzig Jahren angemessen ist. Und davon profitieren am Ende beide Seiten: Kunden, die besser einordnen können, was sie da haben, und Anbieter, die in einem sensiblen Markt Vertrauen aufbauen.
Ein Gastbeitrag von Mathias Hillebrand, Geschäftsführer SNOW Analytics GmbH.
Exklusiv
„Langfristige Stabilität ist entscheidend“