„Qualität wird zum entscheidenden Kriterium“
16.10.2026
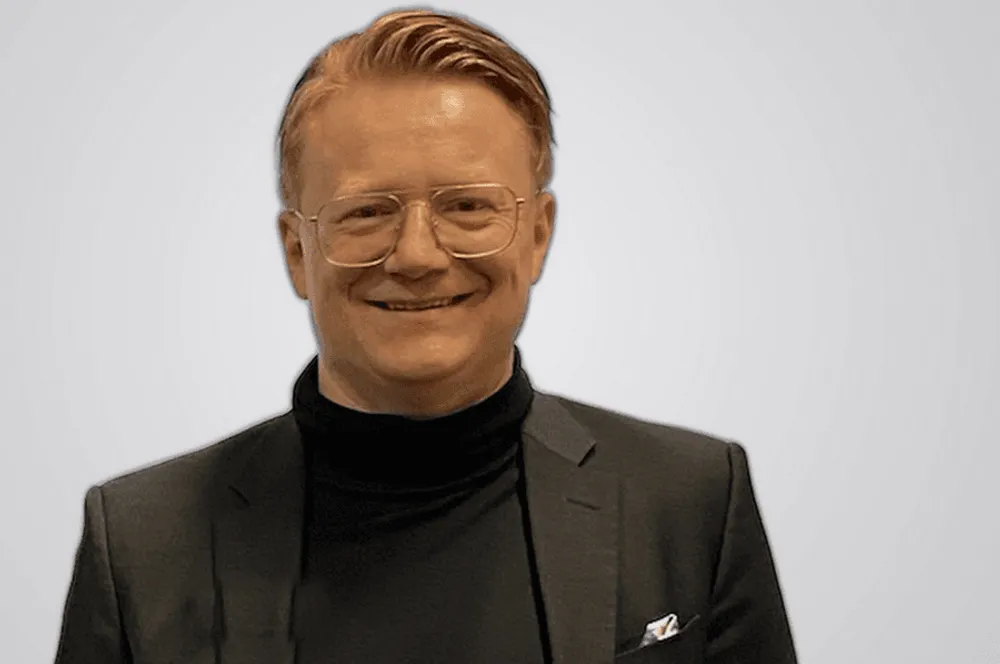
Jörg Held, Head of Portfoliomanagement / Foto: ©ETHENEA
Die Schuldenorgie der Vereinigten Staaten ist atemberaubend. Die Renditen schnellten zuletzt in die Höhe. Was tun? Wie ernst ist die Lage und wie richtet man das Portfolio aus? Jörg Held ist Head of Portfoliomanagement bei ETHENEA und ging auf die Fragen ein.
finanzwelt: Die galoppierende US-Staatsverschuldung ist ein Thema. 40 Bio. US-Dollar. Erst Anfang 2022 wurde die Marke von 30 Bio. überschritten. Erdrückt die Schuldenlast die größte Volkswirtschaft?
Jörg Held: Noch Anfang 2022 waren es 30 Bio. Seit 2017 hat sich der Schuldenstand nahezu verdoppelt. Allein im laufenden Fiskaljahr kamen 1,8 Bio. Dollar hinzu. Die schiere Höhe ist jedoch nicht das eigentliche Problem: Die USA verschulden sich in eigener Währung und verfügen über die wichtigste Reservewährung. Entscheidend ist die Zinslast. Rund 14 % des US-Staatshaushalts fließen inzwischen in den Schuldendienst – mehr als für Medicare. Der fiskalische Spielraum wird zunehmend eingeengt.
finanzwelt: Gleichzeitig erscheint das Renditeniveau am langen Ende (auf den ersten Blick) sehr alarmierend. Konstant über 5 %. Wie können, wie müssen die Akteure handeln?
Held: Die Sollbruchstelle liegt im Refinanzierungsbedarf: Niedrig verzinste Altschulden müssen zu deutlich höheren Zinsen refinanziert werden. Gleichzeitig steigende Renditen, konstante Staatsdefizite sind die Haupttreiber. Treasury und Fed müssen daher die Refinanzierungsdynamik eindämmen – durch glaubwürdige Fiskalpolitik und gezielte Maßnahmen. Das Treasury kann stärker auf T-Bills setzen und Langläufer zurückkaufen. Der GENIUS Act schafft über die Stablecoin-Deckung zusätzliche Nachfrage nach kurzfristigen Treasuries. Eine Lockerung der SLR/eSLR würde Banken mehr Spielraum für Treasury-Bestände und Market Making geben. Die Fed kann am kurzen Ende über Repo-Geschäfte und Käufe kurzfristiger Treasuries Liquidität bereitstellen. Ziel ist nicht, Langfristzinsen künstlich zu drücken, sondern extreme Renditespitzen zu vermeiden.
finanzwelt: Der Markt schwankt aktuell zwischen Zinserhöhungen und Abwarten. Wie sehen Sie das? Sind Zinssenkungen realistisch, wie vom US-Präsidenten gefordert?
Held: Bei stabilem Arbeitsmarkt und weiterhin zu hoher Inflation wäre eine Zinserhöhung grundsätzlich gerechtfertigt. Wir erwarten jedoch, dass die Fed zunächst abwartet. Basiseffekte und die Zwischenwahl geben dafür Spielraum. Zinssenkungen sind möglicherweise nächstes Jahr realistisch, aber nicht in dem vom Präsidenten geforderten Ausmaß.
finanzwelt: Was bedeutet diese angespannte Lage für die Allokation der Portfolios? Ist Qualität Trumpf (bei Anleihen wie auch Aktien)?
Held: Ja – Qualität wird zum entscheidenden Kriterium. US-Staat und Hyperscaler konkurrieren um Kapital, während die Käuferbasis tendenziell kleiner ist. Bei Anleihen sind Bonität und solide Bilanzen wichtiger denn je. Bei Aktien sind hoch verschuldete Unternehmen mit schwachem Cashflow besonders anfällig. In einem Umfeld strukturell höherer Zinsen und knapperem Kapital zahlt sich Qualität aus.
finanzwelt: Wie haben Sie Ihr Flaggschiff, den Ethna-AKTIV, angepasst?
Held: Beim Ethna-AKTIV haben wir die Positionierung angepasst. Bei Anleihen setzen wir auf erstklassige, vor allem europäische Unternehmensanleihen längerer Laufzeit mit attraktiven Renditen. Bei US-Staatsanleihen und dem US-Dollar bleiben wir wegen fiskalischer und regulatorischer Unsicherheit zurückhaltend. Aktienseitig haben wir das Portfolio stärker auf bilanzstarke Qualitätstitel mit soliden Cashflows und wachstumsstarke Technologie-und Energietitel führender Anbieter ausgerichtet. Qualität ist für uns auf beiden Seiten das zentrale Kriterium. (ah)
Am Anfang einer Entwicklung