Deutsche Großstädte sind teuer
22.10.2026
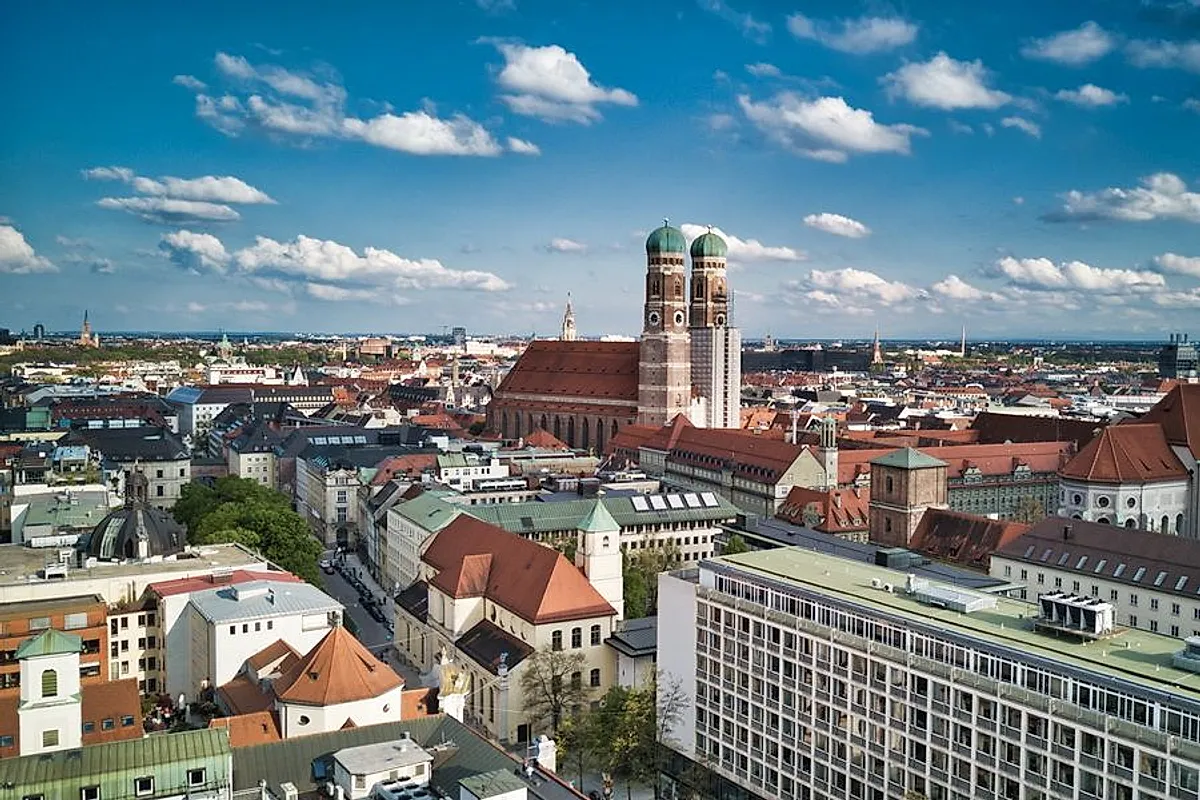
Foto: Copyright Reelistic - stock.adobe.com
Der Deloitte Property Index in seiner neuesten Ausgabe liegt vor. Stabilsierung auf den europäischen Wohnungsmärkten ist das zentrale Stichwort. München nimmt eine Spitzenposition ein.
Europas Wohnungsmärkte bewegen sich nach einer Phase der Unsicherheit in Richtung Stabilisierung. Inflation, Zinsniveau, Wirtschaftswachstum, Regulierung und geopolitische Risiken bleiben jedoch prägend. Die perspektivisch höheren Hypothekenzinsen könnten Nachfrage und Bezahlbarkeit erneut belasten.
Methodik und Datengrundlage
Der Property Index 2026 untersucht die Wohnimmobilienmärkte in insgesamt 25 europäischen Ländern. Grundlage der Analyse sind Marktdaten aus öffentlich verfügbaren nationalen Quellen sowie Daten und Einschätzungen der Deloitte-Mitgliedsfirmen. Dabei fließt die lokale Expertise eines internationalen Netzwerks von Deloitte-Expert:innen aus den Bereichen Immobilien, Projektentwicklung, Steuern, Investment und Finanzierung ein. Der diesjährige Property Index analysiert und vergleicht zentrale Indikatoren wie Wohnimmobilienpreise, Neubau- und Bautätigkeit, Mietentwicklungen, Hypothekenmärkte und Wohnraumerschwinglichkeit. Die Daten zeichnen die Entwicklung der Märkte im Jahr 2025 und im ersten Halbjahr 2026 nach; nicht für alle Bereiche des Reports konnten Daten aus allen Ländern erhoben werden.
Europas Immobilienkosten im Vergleich
Der Deloitte Property Index 2026 zeigt die Unterschiede zwischen Europas Wohnungsmärkten. Mit durchschnittlich 9.160 EUR/qm bleibt Luxemburg das teuerste Land für Neubauwohnungen. Mit einem durchschnittlichen Kaufpreis von 11.200 EUR/qm nimmt München unter den untersuchten Städten die Spitzenposition ein und liegt damit sogar vor europäischen Metropolen wie Paris und London. Insgesamt zeigt sich, dass deutsche Großstädte im europäischen Vergleich mit zu den teuersten Wohnstandorten zählen. Auf München folgt Hamburg mit 7.700 EUR/qm auf Rang zwei in Deutschland, gefolgt von Berlin und Frankfurt mit jeweils 7.500 EUR/qm. Die stärksten Preissteigerungen verzeichneten Durrës in Albanien mit 24,1 Prozent und Belgrad mit 20,0 Prozent. Auch bei der Bezahlbarkeit ist die Spannweite innerhalb Europas groß: Für eine 70-qm-Neubauwohnung werden in Turin durchschnittlich 4,7 örtliche Jahresgehälter benötigt, im albanischen Vlorë sind es hingegen 21,3 Jahresgehälter.
Zwischen Marktstabilisierung und Erschwinglichkeitskrise
Für 2026 erwarten die meisten Marktteilnehmer ein stabileres wirtschaftliches Umfeld, gestützt durch eine sinkende Inflation. Die Nachfrage trifft in vielen Märkten aber weiterhin auf ein begrenztes Angebot. Die Aussichten unterscheiden sich jedoch deutlich zwischen Bautätigkeit, Kaufpreisen und Mieten. Im Bereich Wohnungsbau erwarten acht der untersuchten Länder im Jahr 2026 mehr Bautätigkeit, fünf einen Rückgang. In der Mehrheit dürfte das Niveau weitgehend unverändert bleiben – ein Zeichen für Stabilisierung, nicht für dynamisches Wachstum.
Warum steigen die Wohnimmobilienpreise weiter?
Für 2026 erwarten die Expert:innen überwiegend stabile bis leicht steigende Wohnimmobilienpreise. In 19 von 24 untersuchten Ländern wird mit Preiszuwächsen gerechnet, während nur wenige Märkte Rückgänge erwarten. Ausschlaggebend sind vor allem die hohe Nachfrage und das knappe Wohnungsangebot. Den Umfrageergebnissen zufolge ist für 2026 ein Anstieg der Hypothekenzinsen das wahrscheinlichste Szenario. Von den 24 untersuchten Ländern erwarten sechs Länder sinkende Hypothekenzinsen, während sieben Länder von weitgehend unveränderten Finanzierungsbedingungen ausgehen. Elf Länder rechnen hingegen mit einem Anstieg der Hypothekenzinsen.
Steigende Mieten verschärfen die Bezahlbarkeitskrise
Auch der europäische Mietwohnungsmarkt bleibt 2026 unter Druck: In 19 der 24 untersuchten Länder rechnen die Expert:innen mit steigenden Mieten. Damit setzt sich die angespannte Entwicklung auf den Mietmärkten fort. Expert:innen in 13 von 24 Ländern erwarten, dass sich die Bezahlbarkeit bis 2029 weiter verschlechtert. Hohe Kaufpreise und Mieten belasten viele Haushalte. Die Ausweitung des Wohnungsangebots bleibt die zentrale Voraussetzung für eine nachhaltige Entspannung der europäischen Märkte.
Deutschland: Markterholung bei rückläufigem Wohnungsbau
Deutschland zählt mit rund 207.000 fertiggestellten Wohnungen weiterhin zu den größten Wohnungsbaumärkten Europas und liegt bei den absoluten Fertigstellungszahlen nahezu gleichauf mit Polen. Gemessen an der Wohnungsbauintensität fällt die Bundesrepublik jedoch deutlich zurück: Mit 2,48 fertiggestellten Wohnungen je 1.000 Einwohner:in liegt sie nur im unteren Mittelfeld und deutlich hinter Ländern wie Albanien, der Türkei, Irland oder Polen. Zugleich sank die Zahl der Wohnungsfertigstellungen gegenüber dem Vorjahr um 17,9 Prozent – einer der stärksten Rückgänge in Europa. Die geringe Neubautätigkeit verschärft den bestehenden Wohnraummangel und prägt zunehmend die Marktentwicklung. Nach der Korrektur von 2022 bis 2024 zeigte der deutsche Wohnimmobilienmarkt 2025 und Anfang 2026 erste Erholungstendenzen. Trotz hoher Baukosten, verhaltener Transaktionsaktivität und geopolitischer Unsicherheiten stabilisierten sich die Preise vielerorts, insbesondere in den Metropolregionen. Im Neubausegment setzte die Erholung zunächst verhalten ein. Zuletzt verzeichneten einzelne Städte wieder leichte Preissteigerungen. Während bezahlbarer Wohnraum weiter an Bedeutung gewann, entwickelten sich hochpreisige Segmente schwächer. Die stärkste Dynamik zeigte der Mietmarkt: Das begrenzte Angebot und die erschwerte Finanzierung von Wohneigentum ließen die Mieten vor allem in den Großstädten weiter steigen. Eine nachhaltige Entspannung setzt jedoch eine deutlich höhere Neubautätigkeit voraus.
Pecuria startet 163 Neubau-Pflegeappartements