Die Basis muss stimmen
20.07.2015

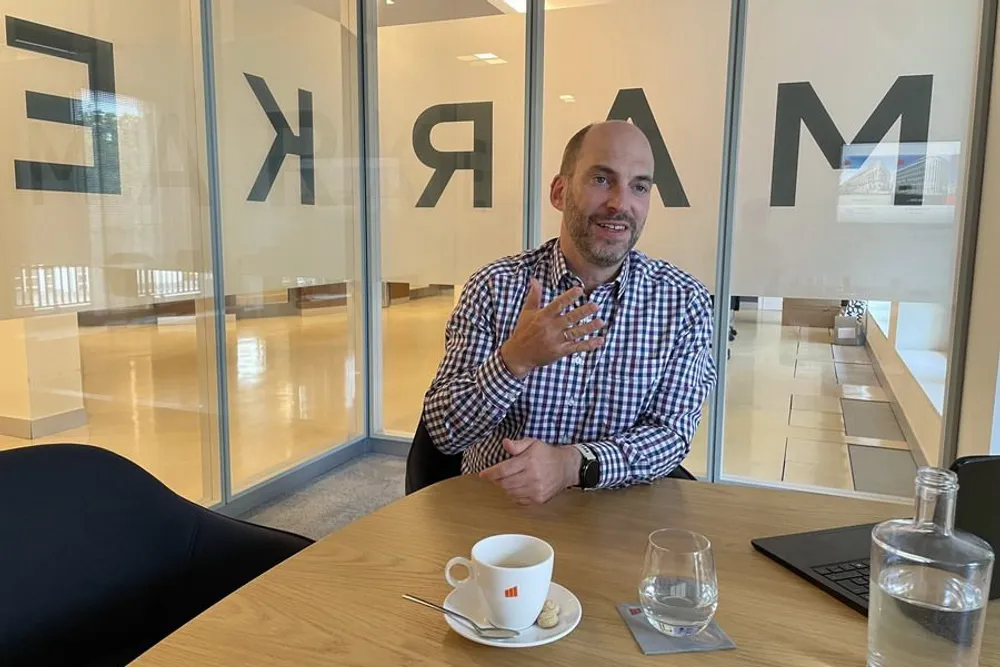
Stephen Voss
Der Grundstein für biometrische Absicherungen sollten stets vernünftige Unfallversicherungen sein – für Erwachsene wie für Kinder. Zumal die Absicherung vergleichsweise wenig kostet. Dennoch ist dieses Thema etwa vor dem Hintergrund der Diskussion um Arbeitskraftsicherung und Pflegefallvorsorge etwas in den Hintergrund gerückt.
Die finanzwelt sprach darüber mit Stephen Voss, dem Vorstandsvorsitzenden der Baden-Badener Versicherung AG.
finanzwelt: Beim Thema Biometrie spricht alle Welt von der Pflegeversicherung, Arbeitskraftsicherung, BU und den Alternativen. Die Unfallversicherung kommt dabei nur am Rande vor. Erklären Sie doch bitte, warum gerade die Unfallversicherung ein ganz elementarer Bestandteil bei der Absicherung biometrischer Risiken ist.
Voss: Bei den biometrischen Risiken handelt es sich um alle Risiken, die im unmittelbaren Zusammenhang mit dem Leben eines Versicherungsnehmers stehen. Dazu zählen unter anderem die Risiken vorzeitiger Todesfall, Berufs- und Erwerbsunfähigkeit, Unfalltod, Invalidität. Unfalltod und Invalidität sind zwei wichtige Leistungsarten, die zur privaten Unfallversicherung gehören. Sie ist daher meiner Meinung nach im Zusammenhang mit den biometrischen Risiken kaum wegzudenken.
finanzwelt: Umfragen zeigen immer wieder, dass viele Menschen sich über die gesetzliche Unfallversicherung und die Krankenversicherung ausreichend geschützt sehen. Ein fataler Irrtum?
Voss: Definitiv! Die gesetzliche Unfallversicherung leistet nur bei Berufsunfällen. Die Mehrzahl der Unfälle ereignet sich aber im Freizeitbereich. Den umfassendsten Schutz für alle Personengruppen leistet die private Unfallversicherung mit einer weltweiten 24-Stunden-Deckung für Berufs- und Freizeitunfälle. Hier sollte man darauf achten, dass die Leistungen der Unfallversicherung zur Person passen.
finanzwelt: Am Markt werden Unfallpolicen von einzelnen Unternehmen mitunter in drei Varianten angeboten. Die Baden-Badener hat sich mit „BASIS“ und „TOP“ für zwei entschieden. Wie groß ist denn der Leistungsunterschied zwischen Ihren Tarifen? Können Sie uns bitte einige Beispiele nennen?
Voss: Wir haben uns ganz bewusst für diese beiden Varianten entschieden: die einfache BASIS-Deckung ohne die Vielzahl an Leistungserweiterungen und eben die umfängliche leistungsstarke TOP-Deckung. Damit bieten wir dem Kunden die Möglichkeit, frei nach seinen individuellen Bedürfnissen zu wählen. In der Tat ist der Leistungsunterschied zwischen der BASIS- und TOP-Deckung schon beachtlich: Wir haben in „TOP“ beispielsweise Unfälle durch Eigenbewegung mit eingeschlossen, bieten erweiterte Invaliditätsfristen, eine verbesserte Gliedertaxe mit Stimmklausel 100 %, zusätzliche Erweiterungen bei der Vereinbarung des Krankenhaustagegeldes bzw. des Genesungsgeldes und übernehmen auch die Eigenbehandlungskosten bei unfallbedingter stationärer Behandlung.
finanzwelt: Und wie wirkt sich dies in der Beitragskalkulation aus?
Voss: Da wir als Versicherer schadenbedarfsgerecht kalkulieren müssen, liegt der TOP-Tarif natürlich auch über dem BASIS-Tarif. Eine erwartete Schadenverteilung bestimmt hier den Preis des Versicherungsschutzes.
finanzwelt: Makler sind also immer gut aufgestellt, wenn sie ihren Kunden zum TOP-Tarif raten?
Voss: Das kann man so pauschal nicht sagen. Beispielsweise kann sich ein Single, der keine Verantwortung für eine Familie hat, auch mit einer BASIS-Deckung einen ausreichenden Unfallversicherungsschutz zulegen. Wir sprechen mit unseren Unfallprodukten viele Zielgruppen im privaten Bereich an: Singles, Familien, Kinder, Hausfrauen, Schüler/Studenten, Senioren. Daher macht es auch Sinn, unterschiedliche Deckungsvarianten mit unterschiedlicher Tarifierung anzubieten. Ein Makler verkauft nach den individuellen Leistungsbedürfnissen, aber auch nach den vorhandenen finanziellen Möglichkeiten seiner einzelnen Kunden. Daher kann und darf nicht pauschal immer nur die TOP-Deckung angeboten werden. Der Makler hat seinem Kunden von den vorhandenen möglichen Produktvarianten diejenige zu empfehlen, die den Interessen und Bedürfnissen am ehesten entspricht.
finanzwelt: Gerade auch in der Unfallversicherung geht es heutzutage kaum noch ohne Assistanceleistungen. Was dürfen Makler und Kunden in dieser Hinsicht bei Ihnen erwarten?
Voss: Seinerzeit waren wir einer der ersten Versicherer, der speziell für die Senioren-Unfallversicherung ein zusätzliches Servicepaket mit angeboten hat. Für Kunden spielen besonders Zusatz- und Serviceleistungen beim Vertragsabschluss eine durchaus bedeutende Rolle. Wir haben damals auf die Lebenssituation älterer Menschen, die nach einem Unfall in ihren Alltagsaktivitäten beeinträchtigt sind, entsprechend reagiert und eben dieses Servicepaket mit angeboten. Es beinhaltet zum Beispiel die Lieferung einer täglichen Mahlzeit, einen Hausnotruf, Unterstützung bei Arzt- und Behördengängen, Körperpflege sowie einen Dienst zur Besorgung der Einkäufe und Reinigung der Wohnung. Außerdem bieten wir in unserer TOP-Deckung, in unserem Kinderunfalltarif und als Einzelleistung das Paket INTERNATIONAL SERVICE CARD. Der Versicherungsnehmer ist damit auch auf Reisen abgesichert. Bei einem Unfall oder einer Erkrankung organisieren wir den Rücktransport ins Heimatkrankenhaus, wir helfen vor Ort bei der Kommunikation mit Ärzten und Behörden, vermitteln Dolmetscher, beschaffen innerhalb kürzester Zeit OP-Plätze oder Intensivkapazitäten und vieles mehr.
finanzwelt: Mit „KINDER SICHER“ haben Sie ein spezielles Produkt für den Nachwuchs im Programm, das sogar eine psychotherapeutische Therapie inkludiert. Denn Kinder leiden oft nach einem Unfall auch unter psychischen Störungen. Welche inhaltlichen Highlights machen Ihr Angebot „KINDER SICHER“ für Makler besonders interessant?
Voss: Unfallfolgen gehören zu den häufigsten Todesursachen im Kindesalter. Außerdem sind Verletzungen relativ häufig. Wir haben das Kinderunfall-Deckungskonzept dem Unfallgeschehen im Kindesalter angepasst und dort spezielle Leistungserweiterungen aufgenommen, die sich vom TOP-Deckungskonzept wesentlich unterscheiden. Mit eingeschlossen wurden Leistungen wie Kindergarten- und Schulausfallgeld, Nachhilfegeld bei unfallbedingter Schulunfähigkeit, Fahrrad- und Reitunfälle (beide mit Helmklausel), Impfschäden, Schäden durch Sonnenbrand/Sonnenstich, Insektenallergien etc. Zudem sind Folgen durch Krankheiten wie Cholera, Diphterie, Keuchhusten, Kinderlähmung oder Typhus bei uns auch mit abgesichert. Wir erstatten zudem die Sachkosten für die Reparatur oder sogar für die Neuanfertigung einer Zahnspange nach einem Unfall und übernehmen auch die Kosten für eine logopädische bzw. psychotherapeutische Therapie nach einem unfallbedingten Sprachverlust bzw. nach einer unfallbedingten psychischen Reaktion. Zusätzlich ist in „KINDER SICHER“ auch eine verbesserte Gliedertaxe mitversichert sowie die Vielzahl der Leistungserweiterungen, die ebenfalls in der TOP-Deckung integriert sind. Auch unser Auslands- und Reiseschutz, INTERNATIONAL SERVICE CARD, ist beitragsfrei mitversichert. (hwt)
finanzwelt extra 04/2015 | Arbeitskraftsicherung
Warum man die Kinder bei der Altersvorsorge hinten anstellen sollte