Eine der wichtigsten Basisabsicherungen überhaupt
29.10.2026
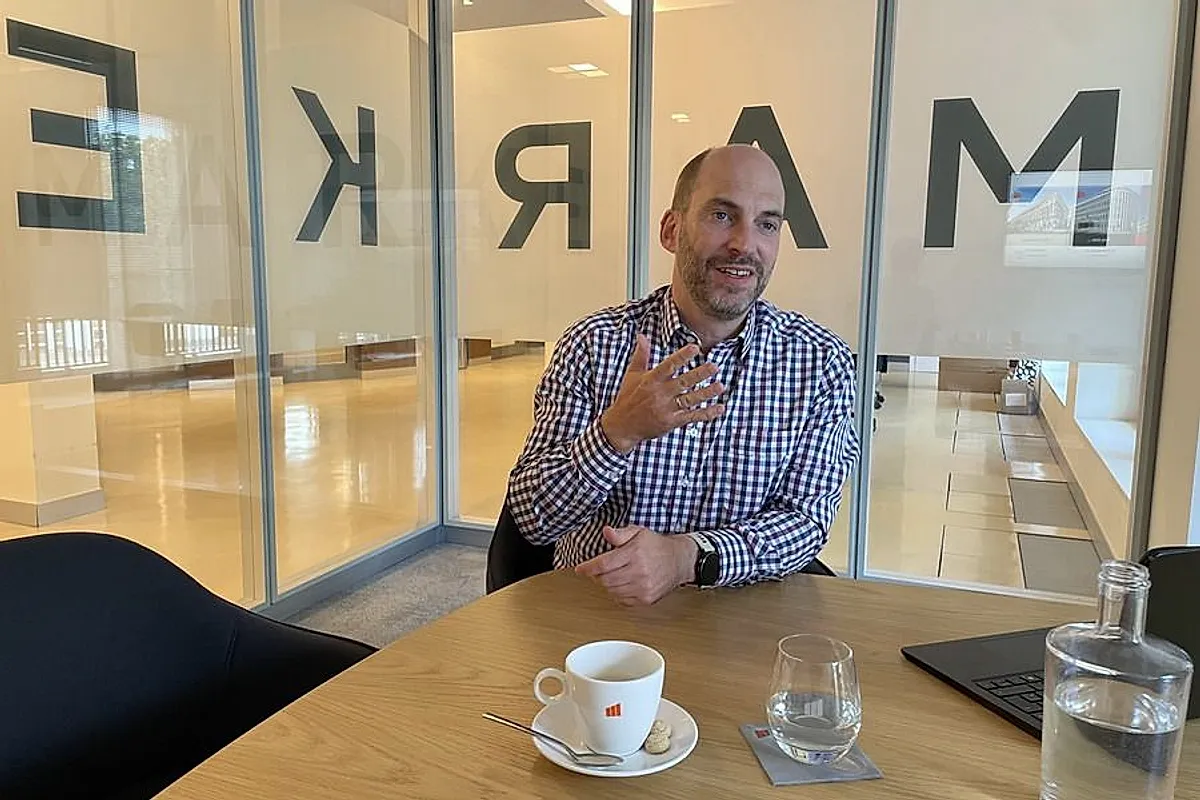
Christian Parschik / Foto: © Markel
Die Betriebshaftpflicht zählt zu den wichtigsten Absicherungen für Unternehmen. Gleichzeitig werden die Risiken komplexer, die Schadenkosten steigen und Unternehmen verändern ihre Geschäftsmodelle schneller als früher. Im Interview erläutert Christian Parschik, Leiter Betriebshaftpflicht Gewerbe bei Markel Insurance SE, worauf Makler bei der Beratung achten sollten, welche Chancen das Gewerbegeschäft bietet und warum leistungsstarke Deckungskonzepte zunehmend wichtiger werden.
finanzwelt: Herr Parschik, was zeichnet das Thema Betriebshaftpflicht aus und warum ist es für Unternehmen so wichtig?
Christian Parschik: Die Betriebshaftpflicht ist für Unternehmen eine der wichtigsten Basisabsicherungen überhaupt. Sie schützt nicht nur vor berechtigten Schadenersatzforderungen, sondern übernimmt auch die Prüfung und Abwehr unberechtigter Ansprüche. Gerade für kleine und mittelständische Betriebe kann ein einzelner Personen-, Sach- oder Folgeschaden schnell existenzbedrohend werden. Aus unternehmerischer Sicht geht es deshalb nicht nur um Versicherungsschutz, sondern um Stabilität, Liquidität und Vertrauen. Kunden, Auftraggeber und Geschäftspartner erwarten heute, dass ein Unternehmen professionell aufgestellt ist. Eine leistungsstarke Betriebshaftpflicht ist dafür ein zentraler Baustein.
finanzwelt: Welchen Haftpflicht-Risiken sind Unternehmen am häufigsten ausgesetzt? Was sind die häufigsten Fehleinschätzungen von Firmen?
Parschik: Die häufigsten Risiken entstehen im täglichen Geschäft: beschädigtes Kundeneigentum, verletzte Besucher, Fehler bei Arbeiten an fremden Sachen, Produktmängel, Mietsachschäden oder Vermögensfolgeschäden. Besonders relevant sind auch Risiken durch Subunternehmer, fehlerhafte Beratung, digitale Prozesse oder neue Geschäftsmodelle. Die größte Fehleinschätzung vieler Firmen ist: ‚Bei uns passiert so etwas nicht.‘ In der Praxis entstehen Haftpflichtschäden meist nicht durch grobe Nachlässigkeit, sondern durch ganz normale Alltagsfehler. Eine zweite Fehleinschätzung betrifft die Schadenhöhe. Viele Unternehmen denken an kleinere Sachschäden, unterschätzen aber schwere Personenschäden, Nutzungsausfälle, Gutachterkosten oder Reputationsfolgen.
finanzwelt: Sehen Sie angesichts von Inflation und steigenden Schadenersatzforderungen verstärkt Unterversicherungsrisiken bei Betrieben?
Parschik: Ja, das sehe ich. Inflation wirkt sich in der Haftpflichtversicherung sehr direkt aus: Reparaturen, Material, Ersatzteile, Löhne, medizinische Behandlung, Gutachten und Rechtskosten sind teurer geworden. Das führt dazu, dass identische Schadenereignisse heute deutlich höhere Kosten verursachen können als noch vor einigen Jahren. Unterversicherung entsteht aber nicht nur durch zu niedrige Versicherungssummen. Sie entsteht auch, wenn die Betriebsbeschreibung veraltet ist oder neue Tätigkeiten nicht ausreichend berücksichtigt werden. Unternehmen entwickeln sich weiter. Der Versicherungsschutz muss diese Entwicklung mitgehen und widerspiegeln.
finanzwelt: Was macht das Geschäft mit Gewerbekunden so interessant für Makler?
Parschik: Ich höre immer wieder: ‚Gewerbe ist beratungsintensiv‘. Aber genau das ist der Schlüssel zu einer erfolgreichen Kundenbindung. Ja, anders als bei vielen standardisierten Privatkundenprodukten geht es hier nicht nur um Beitrag und Deckungssumme, sondern um das Verständnis des Geschäftsmodells, der Tätigkeiten und der tatsächlichen Risiken. Und ja, ein Gewerbebetrieb verändert sich laufend: neue Kunden, neue Tätigkeiten, mehr Umsatz, neue Standorte, digitale Prozesse oder veränderte Auftraggeber Strukturen. Aber genau dadurch entsteht regelmäßiger Beratungsbedarf. Wer den Kunden in der Betriebshaftpflicht verlässlich gut begleitet, erhält dadurch auch den Zugang zu weiteren gewerblichen Versicherungsthemen wie Cyber, Inhaltsversicherung, Rechtsschutz, D&O oder Vermögensschadenhaftpflicht. Das ist wie ‚Sesam, öffne dich!‘.
finanzwelt: Wie hat sich Markel in diesem Segment positioniert, wie grenzen Sie sich vom Wettbewerb ab?
Parschik: Markel positioniert sich als spezialisierter Anbieter für zeitgemäße gewerbliche und industrielle Haftpflichtrisiken. Unser Anspruch ist es, nicht einfach ein weiteres Standardprodukt anzubieten, sondern eine Betriebshaftpflicht, die zur Realität heutiger Unternehmen passt. Wir grenzen uns vor allem über die Kombination aus starkem Bedingungswerk, breiter Zielgruppenlogik, modernen Deckungselementen und digitalen Prozessen ab. Markel Pro Gewerbe wurde bewusst so entwickelt, dass klassische Haftpflichtrisiken ebenso berücksichtigt werden wie neue Entwicklungen. Sei es digitale Geschäftsmodelle, Künstliche Intelligenz (KI), Influencer-Tätigkeiten oder Cyber-Bezüge. Dazu kommt der einfache Zugang für Makler über digitale Angebots- und Abschlussstrecken.
finanzwelt: Mit Markel Pro Gewerbe setzen Sie weniger auf ein klassisches Baukastensystem, sondern auf ein besonders leistungsstarkes einheitliches Bedingungswerk. Was ist der Vorteil dieses Ansatzes?
Parschik: Der Vorteil unseres Ansatzes bei Markel Pro Gewerbe ist, dass es sich eben nicht um ein klassisches modulares Baukastenprodukt handelt, bei dem Makler viele einzelne Deckungsbausteine zusammensetzen müssen. Nein, der Ansatz ist ein anderer. Wir bieten ein sehr umfassendes und leistungsstarkes Wording, das bereits in der Grundstruktur viele relevante Haftpflichtrisiken moderner Gewerbebetriebe berücksichtigt. Unser Anspruch ist, keine komplizierte Bausteinlogik zu schaffen, sondern ein starkes, praxistaugliches Bedingungswerk, das für viele Branchen von Beginn an ein hohes Leistungsniveau bietet. Dass Markel Pro Gewerbe in neun Branchen von Franke & Bornberg mit der Höchstbewertung ausgezeichnet wurde, bestätigt aus meiner Sicht genau diesen Ansatz.
finanzwelt: Welche Unterstützung bietet Markel den Maklern im Beratungs- und Verkaufsprozess?
Parschik: Markel unterstützt Makler mit klaren Produktunterlagen, digitalen Angebots- und Abschlussmöglichkeiten, branchenspezifischen Informationen und persönlicher fachlicher Begleitung. Gerade in der Betriebshaftpflicht ist es wichtig, dass Makler schnell erkennen können: Passt das Risiko? Welche Betriebsart ist relevant? Welche Leistungen sind für den Kunden besonders wichtig? Unser Ziel ist es, Maklern die Beratung einfacher zu machen. Dazu gehören verständliche Argumente, schnelle Prozesse, belastbare Underwriting-Entscheidungen und Ansprechpartner, die das Gewerbegeschäft wirklich verstehen.
finanzwelt: Wie schätzen Sie die weitere Entwicklung der Betriebshaftpflicht im Jahr 2027 ein?
Parschik: Auch 2027 wird die Betriebshaftpflicht weiter an Bedeutung gewinnen. Die Risiken werden komplexer, die Schadenkosten steigen und Unternehmen verändern ihre Geschäftsmodelle schneller als früher. Deshalb müssen Kunden und Makler stärker darauf achten, ob ein Produkt nur formal vorhanden ist oder tatsächlich zur Risikolage passt. Der Wettbewerb verlagert sich deshalb weg vom Preiskampf, hin zu Qualität, Verständlichkeit, digitale Prozesse, Passgenauigkeit und fachliche Beratung. Moderne Betriebshaftpflicht muss mehr leisten als die Absicherung klassischer Personen- und Sachschäden. Sie muss die Realität heutiger Unternehmen abbilden: digital, vernetzt, arbeitsteilig und zunehmend anspruchsvoll. (mho)
Warum man die Kinder bei der Altersvorsorge hinten anstellen sollte