Kapitalrente und bAV: Zwei Prozent mehr Beitrag brauchen eine klare Rollenverteilung
16.10.2026
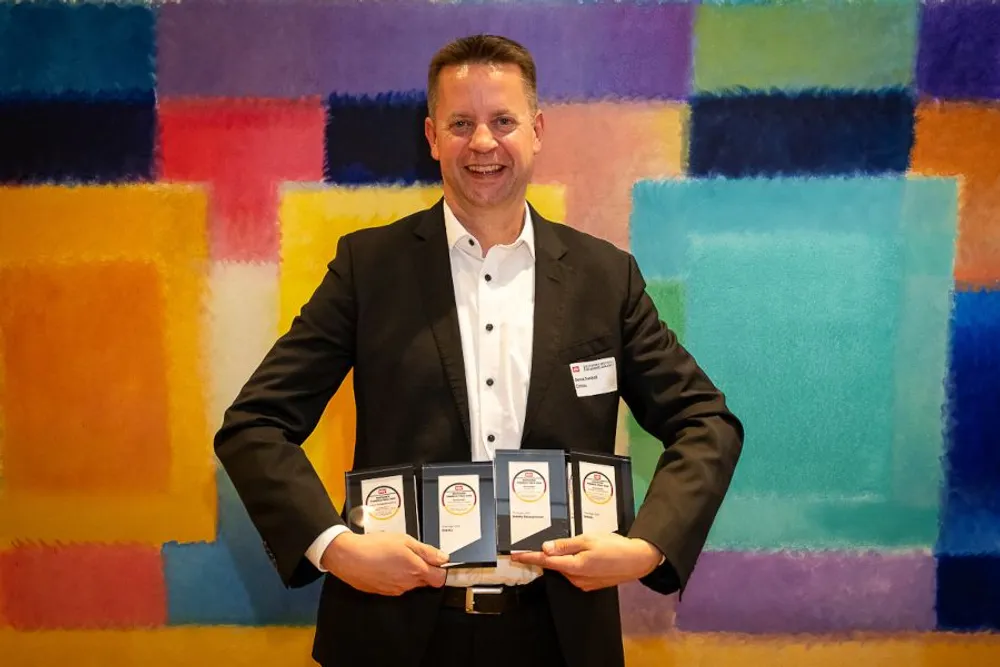
Alexander Siegmund ist Gründer und Geschäftsführer der KPM Pensions & Benefits GmbH in Köln. Foto: © KPM
Auch Beschäftigte rechnen mit ihrem verfügbaren Einkommen
Auf Arbeitnehmerseite entsteht ein ähnlicher Effekt. Wer künftig einen zusätzlichen Pflichtbeitrag zur Kapitalrente auf der Abrechnung sieht, kann den Eindruck gewinnen, bereits ausreichend zusätzlich für das Alter vorzusorgen. Eine weitere Entgeltumwandlung konkurriert dann stärker mit Konsum, Wohnen oder privatem Vermögensaufbau.
Gerade bei kleinen und mittleren Einkommen lässt sich dieser Effekt nicht mit dem Hinweis auf steuerliche Förderung wegdiskutieren. Altersvorsorge muss aus verfügbarem Einkommen finanziert werden. Ein weiterer verpflichtender Sparbeitrag verändert die Bereitschaft, darüber hinaus freiwillig Geld zu binden.
Der Mehrwert der bAV muss deshalb klarer werden, damit sie neben der Kapitalrente ihre Bedeutung behält. Arbeitgeberbeiträge, Matching-Modelle, zusätzliche Risikoabsicherung oder eine gezielt auf die Belegschaft zugeschnittene Versorgung können Leistungen bieten, die ein allgemeines gesetzliches Kapitalkonto nicht ersetzen.
Die bAV braucht eine klar definierte Aufgabe
Die Alterssicherungskommission schlägt als politische Zielgröße vor, im Mehrsäulensystem mindestens 70 Prozent des letzten Nettoeinkommens nach Steuern zu sichern. Diese Zielgröße zeigt, dass die Kapitalrente Teil der gesetzlichen Rentenversicherung bleibt. Wer seinen Lebensstandard im Ruhestand stärker absichern will, braucht weiterhin zusätzliche Vorsorge.
Die anstehende Umsetzung sollte deshalb die Rollen der Systeme sauber bestimmen. Die erste Säule sorgt für die gesetzliche Basis und wird um Kapitaldeckung ergänzt. Die bAV setzt dort an, wo Arbeitgeber und Beschäftigte gemeinsam zusätzliche Versorgung aufbauen. Private Vorsorge bleibt für individuelle Ziele und zusätzliche Flexibilität relevant.
Eine solche Rollenverteilung hilft auch in der Kommunikation. Beschäftigte müssen nachvollziehen können, welchen Beitrag jede Säule zu ihrem späteren Einkommen leistet. Unternehmen brauchen Klarheit darüber, welche zusätzlichen Kosten entstehen. Und mit welchen Anreizen sich eigenes Engagement in der bAV weiterhin lohnt.
Mehr Kapitaldeckung braucht Koordination
Die Kapitalrente macht sichtbar, dass neue Vorsorgeelemente nicht unabhängig voneinander eingeführt werden können. Ein zusätzlicher Pflichtbeitrag verändert finanzielle Spielräume und Verhaltensanreize. Wer gleichzeitig mehr bAV will, muss diese Wirkung in der Gesetzgebung berücksichtigen.
Das kann über gezielte Anreize für Arbeitgeberbeiträge, einfache Verwaltungsprozesse und eine nachvollziehbare Darstellung der Gesamtversorgung geschehen. Vor allem sollte der geplante Sozialpartnerdialog berücksichtigen, wie die Kapitalrente die Finanzierung betrieblicher Vorsorge verändert.
Im Ergebnis heißt das: Deutschland braucht mehr Kapitaldeckung. Der richtige Weg besteht darin, mehrere Systeme koordiniert aufzubauen – statt darauf zu vertrauen, dass sie sich in der Praxis von selbst ergänzen. Gesetzliche Kapitalrente und bAV können so gemeinsam zu einer stabileren Altersversorgung beitragen. Dafür müssen Finanzierung, Funktion und Anreize von Anfang an aufeinander abgestimmt sein.
Ein Gastbeitrag von Alexander Siegmund ist Gründer und Geschäftsführer der KPM Pensions & Benefits GmbH in Köln, Rentenberater (zugelassen nach § 10 Abs. 1 Nr. 2 RDG), Master of Pension Management und Betriebswirt für betriebliche Altersversorgung (FH).
Bundestag beschließt Frühstart-Rente