Kreditrate berechnen: Laufzeit und monatliche Belastung zum Budget finden
02.11.2026
Foto: © theredchoice.com
Wer einen Kredit aufnimmt, schaut zuerst auf die Rate. Das ist nachvollziehbar, denn sie geht jeden Monat vom Konto, egal was sonst ansteht. Nur verrät die Rate allein erstaunlich wenig. Sie hängt von drei Stellschrauben ab: Kreditsumme, Zinssatz und Laufzeit. Und gerade die Laufzeit entscheidet am Ende darüber, was der Kredit tatsächlich kostet. Wer nur die kleinste Rate sucht, bezahlt dafür meistens mit zusätzlichen Zinsen.
Was die Höhe der Rate bestimmt
Klassische Ratenkredite laufen mit gleichbleibender Rate. Anfangs steckt darin viel Zins und wenig Tilgung, mit jedem Monat dreht sich das Verhältnis. Wie hoch die Rate ausfällt, hängt deshalb stark vom Zinsniveau ab, und das bewegt sich gerade wieder nach oben. Laut Bundesbank lag der durchschnittliche Zinssatz für neu vergebene Konsumentenkredite an private Haushalte im August 2026 bei 7,92 Prozent, 33 Basispunkte mehr als im Vormonat [1]. Auch bei der Baufinanzierung zeigt der Trend nach oben: Ein aktueller Beitrag zu den Baufinanzierungszinsen auf finanzwelt.de beschreibt, wie die Zinsen nach der EZB-Entscheidung im September spürbar gestiegen sind. Wer plant, sollte daher mit aktuellen Zahlen rechnen und nicht mit dem, was ein Bekannter vor einem Jahr bekommen hat.
Kreditrate und Laufzeit berechnen: Varianten nebeneinanderlegen
Am sinnvollsten lassen sich Kreditrate und Laufzeit berechnen, wenn man mehrere Varianten gegeneinander hält, statt nur eine einzelne Zahl zu prüfen. Ein Kreditrechner nimmt einem die Formel ab: Summe eingeben, Laufzeit verschieben, und man sieht sofort, wie sich Rate und Gesamtkosten gegenläufig entwickeln. Das Ergebnis ist eine Orientierung, kein Angebot. Welchen Zinssatz man tatsächlich bekommt, entscheidet die Bank nach der Bonitätsprüfung.
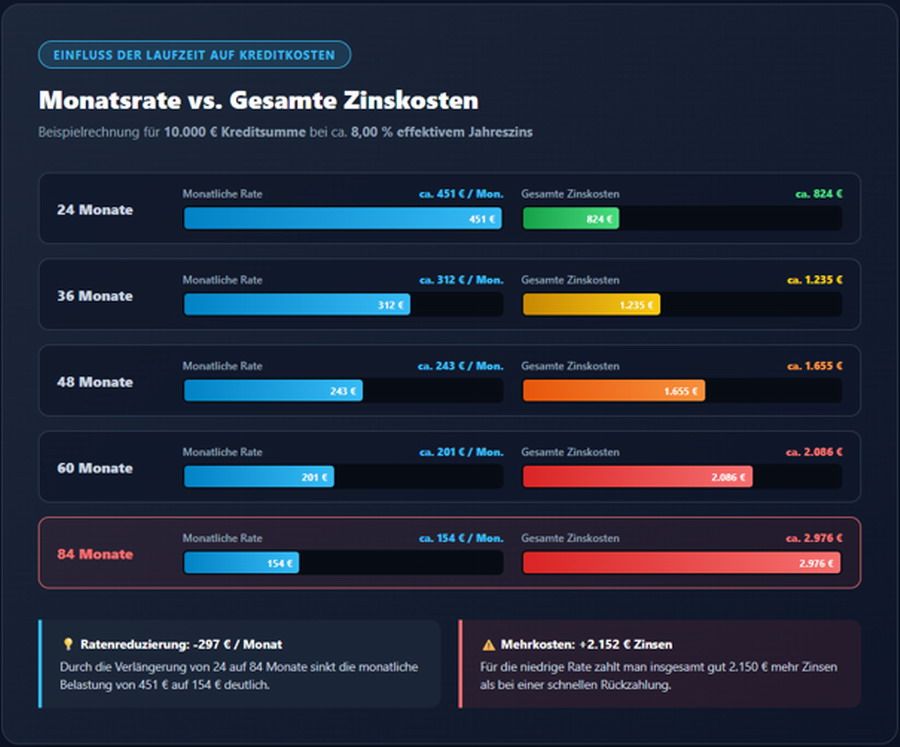
Wie stark die Laufzeit wirkt, zeigt eine eigene Beispielrechnung für 10.000 Euro bei einem angenommenen effektiven Jahreszins von 8 Prozent (gerundet):
- 24 Monate: Rate rund 451 Euro, Zinskosten rund 824 Euro
- 36 Monate: Rate rund 312 Euro, Zinskosten rund 1.235 Euro
- 48 Monate: Rate rund 243 Euro, Zinskosten rund 1.655 Euro
- 60 Monate: Rate rund 201 Euro, Zinskosten rund 2.086 Euro
- 84 Monate: Rate rund 154 Euro, Zinskosten rund 2.976 Euro
Von 24 auf 84 Monate sinkt die Rate um knapp 300 Euro. Dafür kostet der Kredit insgesamt gut 2.150 Euro mehr. Ob sich das lohnt, hängt davon ab, was der Haushalt monatlich hergibt.
Vom Rechenergebnis zum eigenen Budget
Dafür braucht es eine ehrliche Haushaltsrechnung: Nettoeinkommen minus Miete, Energie, Versicherungen, Mobilität, Abos und die laufenden Lebenshaltungskosten. Was übrig bleibt, ist der Spielraum. Davon sollte die Kreditrate nie alles auffressen, denn Waschmaschine, Zahnarzt oder Nachzahlung kündigen sich nicht an. Wer keinen Puffer lässt, rutscht beim ersten Ausreißer zurück ins Minus, und dann ist der Dispo wieder das Mittel der Wahl, nur teurer als vorher.
Banken schauen bei der Kreditwürdigkeitsprüfung typischerweise ebenfalls auf Einkommen und laufende Verpflichtungen. Eine Rate, die rechnerisch gerade so passt, ist deshalb auch aus Sicht der Bank kein Selbstläufer. Ein Trick, der oft hilft: erst die Wunschrate festlegen, dann die Laufzeit daraus ableiten, statt umgekehrt. Und wer später mehr Luft hat, kann bei vielen Verträgen vorzeitig zurückzahlen. Vorzeitige Rückzahlung ist bei normalen Verbraucherdarlehen grundsätzlich möglich. Ob und in welcher Form Sondertilgungen vorgesehen sind, steht im Vertrag.
Angebote richtig lesen: Soll- und Effektivzins
Beim Vergleich gilt: Nicht auf den niedrigsten Sollzins schauen, sondern auf den effektiven Jahreszins. Er enthält die Kosten, die in die Berechnung gehören, und macht Angebote erst vergleichbar. Wirbt ein Anbieter mit Zinsangaben, schreibt § 17 der Preisangabenverordnung (PAngV) für Verbraucherdarlehen Pflichtangaben und ein repräsentatives Beispiel vor. Dieses Beispiel muss auf einem effektiven Jahreszins beruhen, den mindestens zwei Drittel der aufgrund der Werbung zustande kommenden Verträge erreichen oder unterschreiten [2]. Das heißt auch: Der beworbene Zins ist nicht automatisch der, den man selbst bekommt. Ein knappes Drittel der Kunden landet darüber.
Neue Regeln ab November 2026
Ab dem 20. November 2026 treten zusätzlich wesentliche Teile der deutschen Umsetzung der EU-Verbraucherkreditrichtlinie 2023/2225 in Kraft. Bundestag und Bundesrat haben das Gesetz im Frühjahr 2026 beschlossen, anschließend wurde es verkündet. Zu den Änderungen gehören unter anderem zusätzliche Informationspflichten, ein erweiterter Anwendungsbereich und strengere Vorgaben für die Kreditwürdigkeitsprüfung [3]. Für Verbraucher bedeutet das mehr Transparenz vor Vertragsabschluss. Wer sein Budget sauber durchgerechnet hat, hat bei der Prüfung aber ohnehin die besseren Karten.
Häufig gestellte Fragen
Wie berechnet sich die monatliche Kreditrate?
Aus Kreditsumme, Zinssatz und Laufzeit. Bei gleichbleibender Rate lässt sich das mit der Annuitätenformel rechnen, einfacher geht es mit einem Kreditrechner.
Spart eine kürzere Laufzeit wirklich Geld?
Ja, weil weniger Zinsen anfallen. Im Beispiel oben liegen zwischen 24 und 84 Monaten rund 2.150 Euro Zinsunterschied, bei deutlich höherer Monatsrate.
Wie hoch darf die Rate im Verhältnis zum Einkommen sein?
Eine feste Grenze gibt es nicht. Entscheidend ist, was nach allen Fixkosten übrig bleibt, und dass noch ein Puffer bleibt.
Warum zeigt der Rechner einen anderen Zins als mein Angebot?
Weil Rechner mit Beispielwerten arbeiten. Der tatsächliche Zins hängt von der Bonität ab.
Ändert sich ab November 2026 etwas für Kreditnehmer?
Ja, es gelten zusätzliche Informationspflichten und strengere Vorgaben für die Kreditwürdigkeitsprüfung.
Quellen
[1] Deutsche Bundesbank, Pressemitteilung zur MFI-Zinsstatistik, Berichtsmonat August 2026, veröffentlicht am 01.10.2026: https://www.bundesbank.de/resource/blob/964884/37fc1e33c4e286356ad5b89489fb2a46/472B63F073F071307366337C94F8C870/2026-10-01-mfi-zinsstatistik-download.pdf
[2] Preisangabenverordnung (PAngV 2022), § 17: https://www.gesetze-im-internet.de/pangv_2022/__17.html
[3] Bundesministerium der Justiz und für Verbraucherschutz, Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge: https://www.bmjv.de/SharedDocs/Gesetzgebungsverfahren/DE/2025_VerbraucherkreditRL.html
Richtig sparen: warum es nicht nur auf die Sparquote ankommt