Rosarote bis tiefrote Zukunftsaussichten
09.10.2026
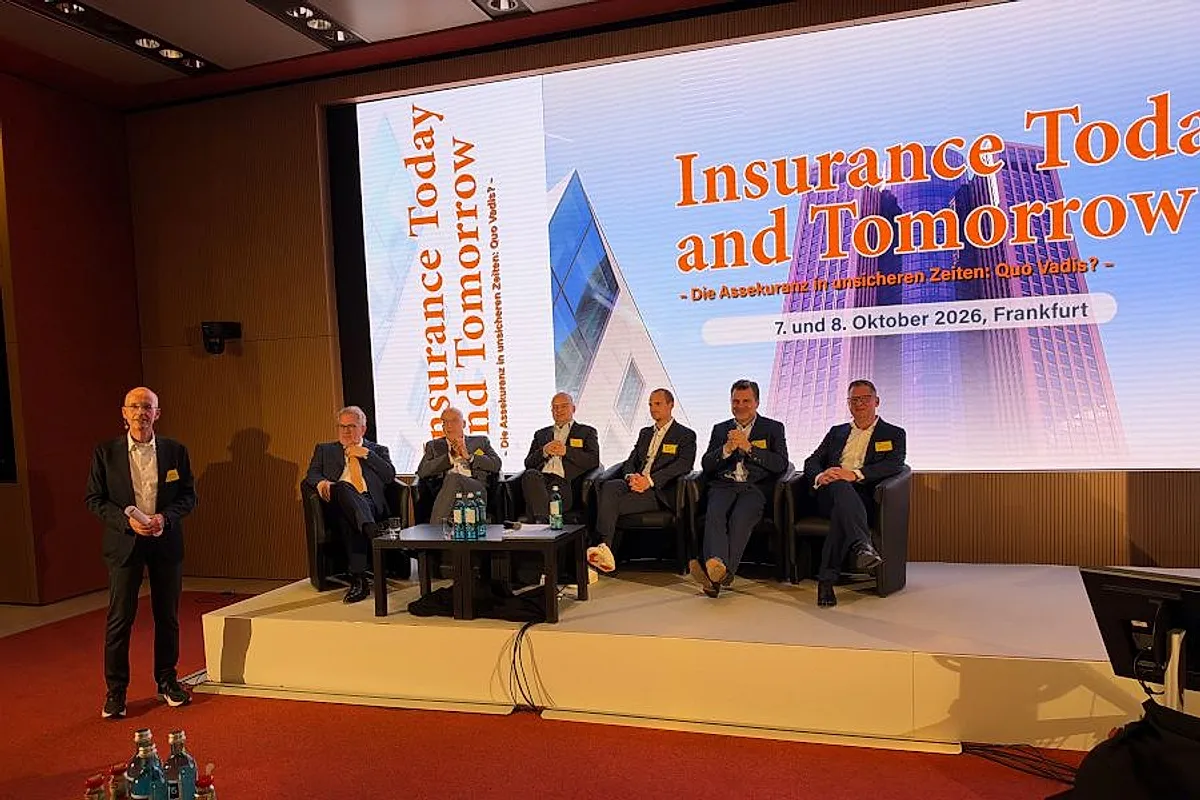
Insurance Today and Tomorrow 2026. Foto: © MCC
Riestern geht, die Depots kommen
Ab 1. Januar 2027 löst die neue Depotfördersystematik die Riester-Lösungen ab. Die Neusparer wählen zwischen Garantieangeboten und Depots ohne Garantien. Banken und Fondsgesellschaften dürften an Gewicht gewinnen, was für die Lebensversicherer den Wettbewerb um geförderte Vorsorgeverträge verschärft. Altsparer genießen für ihre Riesterverträge Bestandsschutz und Wechselfreiheit in die neue Förderung. Spannend wird, ob die Reform tatsächlich mehr Menschen zur Vorsorge bewegt oder vor allem Geld zwischen Anbietern umschichtet. Ohnehin steht die Treue zum Lebensversicherer auf dem Prüfstand: 2026 erwartet der GDV noch ein knappes Plus in der Lebensversicherung, wobei laufende Beitragseinnahmen ins Minus rutschen. Die Kunden kündigen verstärkt und Umdeckungen sollen ein Treiber sein. Das geht oftmals mit deutlichen Verlusten auf der Kundenseite einher, was für Makler und Vertreter Haftungsrisiken birgt. Seit Januar 2026 bewegt das 2. Betriebsrentenstärkungsgesetz die betriebliche Altersversorgung. Bestehende Sozialpartnermodelle sollen sich leichter für Unternehmen ohne Tarifbindung öffnen. Wo keine Entgelttarifverträge bestehen, kann eine Betriebsvereinbarung die Entgeltumwandlung mit Automatik und Widerspruchsrecht regeln. Ob so mehr Betriebsrenten in den kleineren Unternehmen ankommen, wird sich zeigen.
Brüssel regelt mit
Seit 2025 bestimmt DORA, der Digital Operational Resilience Act, den Umgang der Versicherer mit Informations- und Kommunikationstechnologie, kurz IKT. Ausfälle und Cyberangriffe sind abzusichern, IKT-Dienstleister zu überwachen und schwere Störungen zu melden. Die überarbeiteten Solvency-II-Regeln gelten ab 30. Januar 2027, was die Versicherer derzeit stark beschäftigt. Die neuen Pflichten der KI-Verordnung für Hochrisiko-KI sind ab Dezember 2027 zu erfüllen. Das EU- Gesetzespaket zur Sicherheit von Kleinanlegern befindet sich auf der Zielgeraden. Ein dabei diskutiertes Provisionsverbot ist vom Tisch. Dafür sind künftig Provisionen besser zu begründen, Produkte in puncto Preis-Leistung genauer zu prüfen und Kunden mit besseren Informationsblättern aufzuklären. Weiterhin offen ist die Open-Finance-Verordnung, mit der Kunden ihre Finanz- und Versicherungsdaten an andere Anbieter leichter weitergeben können. Die schwebenden Gesetzgebungsverfahren erschweren Versicherern und Vermittlern das Leben. Sie müssen sich auf Regelungen ohne Kenntnis wichtiger Details einstellen. In Zeiten von schnelllebiger IKT und KI entpuppt sich das als Hemmschuh. Dafür lassen sich solche komplexen Regelwerke mit KI-Hilfe besser in Prozesse gießen. So nimmt KI der Regulatorik hoffentlich bald den Schrecken.
Vom digitalen Werkzeug zum Agenten
Das Tandem Cybersicherheit und KI zeigt, wie schnell sich Risikosituationen mittlerweile verändern. Im Frühjahr 2026 stellte Anthropic sein KI-Modell Claude Mythos Preview vor. Die KI fand tausende bisher unbekannte Sicherheitslücken in verbreiteter Standardsoftware. Anthropic gab das Modell zunächst nur für ausgewählte Partner frei, um die Sicherheitslücken zu schließen, bevor Angreifer sie finden. Für Versicherer kann die Cybersicherheit doppelt zählen: als Schutz für die hauseigene IKT sowie im IKT-Risikomanagement als Cyber-Versicherer. KI ist in der Wertschöpfungskette der Versicherer längst etabliert und aus Marketing, Produktentwicklung, Preisgestaltung, Underwriting und Vertrieb kaum mehr wegzudenken. KI macht während der Vertragsdauer Kundenservice, Schadenbearbeitung und Betrugserkennung effizienter. Massenhaft Jobs vernichtete die KI bisher nicht. Vielmehr verändern KI-Anwendungen die beruflichen Anforderungen, statt Arbeitsplätze abzuschaffen. Routinen übernimmt zunehmend die KI und Fachwissen wird wichtiger. Deshalb suchen Versicherer verstärkt Mitarbeiter mit hohen IKT-, KI-, Versicherungs- und Vertriebskompetenzen. Die jüngeren digitalen Versicherer setzen auf KI, denn Google-Suchanfragen befinden sich auf dem Rückzug und KI-Suchen sind auf dem Vormarsch. Von neuen Sichtweisen auf den Kundenbedarf über Vertragsabschlüsse mit KI-Agenten bis zu Services rund um den Vertrag und Schäden eröffnet KI neue Möglichkeiten. Junge Versicherer haben kaum administrative Altlasten, die sonst KI-Einsätze blockieren. Diese schöne neue Welt ist nicht ganz perfekt, denn der Gesetzgeber sieht manche Entwicklung kritisch und Cyber-Kriminelle nutzen KI als Mittäter für ihre Machenschaften. Das ist kein Grund, kundenfreundliche KI-Trends zu verschlafen, sondern ein Anlass, passende KI-Lösungen zu entwickeln.
Die Zukunftsthemen der Versicherungsbranche entwickeln sich schneller als zuvor. Der Kongress bot an zwei Tagen hilfreiche Vorträge, Diskussionen und Gelegenheiten zum persönlichen Austausch. Der nächste Kongress Insurance Today and Tomorrow folgt 2027. Nähere Informationen und Anmeldung unter www.mcc-seminare.de. (gg)
Exklusiv
„KI eröffnet viele neue Geschäftsmodelle“