Extremwetter und Überschwemmungsrisiken
02.11.2026
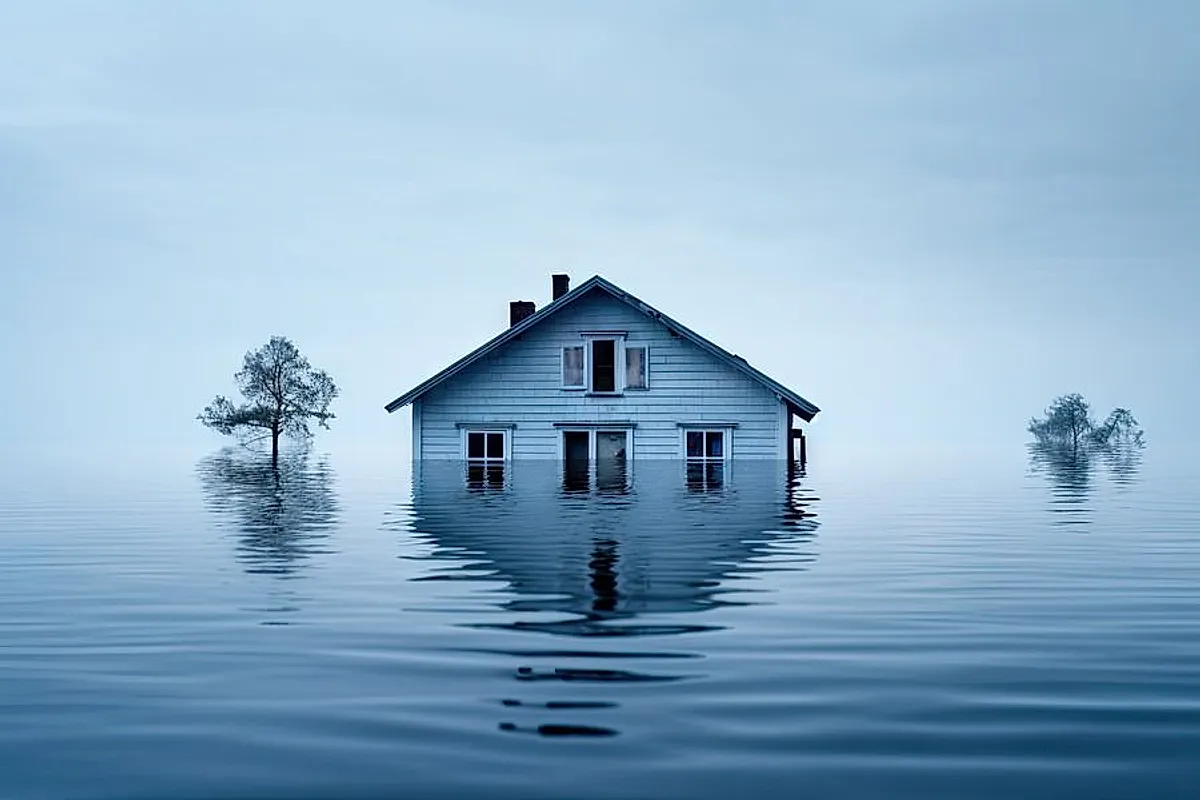
Wie Gebäudeversicherer ihre Präventionsanforderungen verschärfen / Foto: © tl6781 - stock.adobe.com
Starkregen, Sturzfluten und volllaufende Keller sind längst keine Ausnahmeereignisse mehr. Spätestens seit der Flutkatastrophe im Ahrtal 2021 haben Gebäudeversicherer ihre Risikobewertung grundlegend überarbeitet. Für Makler und Berater bedeutet das: Wer Kunden nur bei der Tarifwahl begleitet, greift zu kurz. Immer häufiger entscheidet der bauliche Zustand eines Objekts darüber, ob es überhaupt versicherbar ist und zu welchen Konditionen.
Warum Versicherer nachschärfen
Die Schadenaufwendungen durch Naturgefahren sind in den vergangenen Jahren deutlich gestiegen. Versicherer reagieren darauf mit strengeren Annahmerichtlinien, höheren Selbstbehalten und konkreten Auflagen zur Schadenverhütung. Grundlage der Bewertung ist häufig das Zonierungssystem ZÜRS Geo, das Adressen nach ihrer Hochwassergefährdung einstuft. Gleichzeitig rückt das Thema Starkregen stärker in den Fokus. Dieses Risiko betrifft auch Gebäude weit entfernt von Flüssen und Bächen, etwa in Senken oder in Straßen mit überlasteter Kanalisation.
Für den Kunden zeigt sich das ganz praktisch. Bei Neuabschlüssen oder Vertragsumstellungen fragen Versicherer gezielter nach vorhandenen Schutzmaßnahmen. Fehlen diese, drohen Risikozuschläge, Ausschlüsse einzelner Gefahren oder im ungünstigsten Fall die Ablehnung des Antrags.
Die Maßnahmen, auf die es ankommt
Drei technische Vorkehrungen stehen bei der Risikoprüfung regelmäßig im Mittelpunkt.
Die Rückstausicherung verhindert, dass Abwasser bei überlasteter Kanalisation über Bodenabläufe, Toiletten oder Waschbecken in tiefliegende Räume zurückdrückt. Für Entwässerungsstellen unterhalb der Rückstauebene ist sie technisch vorgeschrieben. Viele Versicherungsbedingungen setzen eine funktionsfähige Sicherung als Obliegenheit voraus. Fehlt sie oder wurde sie nicht gewartet, kann der Versicherer die Leistung kürzen.
Eine Hebeanlage geht einen Schritt weiter. Sie sammelt Abwasser aus Kellerräumen und pumpt es über eine Rohrschleife oberhalb der Rückstauebene in den Kanal. So bleibt der Keller auch bei Rückstau nutzbar. Das ist besonders für Gewerbeobjekte mit Lager- oder Technikräumen im Untergeschoss relevant.
Tauchpumpen mit Schwimmerschalter in einem Pumpensumpf führen eindringendes Grund- oder Oberflächenwasser automatisch ab, bevor ein größerer Schaden entsteht. Gerade bei Gebäuden mit erhöhtem Grundwasserspiegel oder ohne ausreichenden Gebäudeschutz bieten sie eine kostengünstige zusätzliche Absicherung.
Ergänzend gewinnt die Regenwasserrückhaltung an Bedeutung. Zisternen nehmen bei Starkregen einen Teil des Niederschlags auf und entlasten damit Grundstück und Kanalnetz. Viele Kommunen fördern solche Anlagen bereits. Wird das gesammelte Wasser über ein Hauswasserwerk für Gartenbewässerung oder Toilettenspülung genutzt, leert sich der Speicher regelmäßig, und für den nächsten Starkregen steht wieder Volumen zur Verfügung. Ein Vergleich der Hauswasserwerk Testsieger zeigt, worauf es dabei ankommt: ausreichende Fördermenge, konstanter Druck und ein Trockenlaufschutz für den Fall, dass die Zisterne leer ist.
Wartung und Nachweise: oft unterschätzt
Eine eingebaute Schutzvorrichtung allein reicht im Schadenfall nicht immer aus. Versicherer prüfen zunehmend, ob die Technik zum Zeitpunkt des Schadens auch funktionsfähig war. Rückstauverschlüsse müssen regelmäßig kontrolliert und gereinigt werden, Pumpen sollten vor der Starkregensaison einen Probelauf absolvieren, und Schwimmerschalter dürfen nicht durch Schmutz oder Ablagerungen blockiert sein. Fehlen entsprechende Belege, wird es für den Kunden schwierig, die Erfüllung seiner Obliegenheiten nachzuweisen. Berater sollten deshalb empfehlen, Wartungen schriftlich zu dokumentieren, etwa über einen Wartungsvertrag mit einem Fachbetrieb oder ein einfaches Prüfprotokoll mit Datum und Fotos. Diese Unterlagen erleichtern nicht nur die Schadenregulierung, sondern stärken auch die Position bei der nächsten Vertragsverlängerung.
Unterschiedliche Beratung für Privat- und Gewerbekunden
Bei privaten Wohngebäuden geht es meist um den Erhalt bezahlbaren Versicherungsschutzes, insbesondere für die Elementarschadenversicherung. Ein Hinweis auf fehlende Rückstausicherungen oder unzureichend geschützte Kellerabgänge kann hier den Unterschied zwischen Annahme und Ablehnung ausmachen. Auch Lichtschächte, Kellerfenster und Garageneinfahrten mit Gefälle zum Haus sind typische Schwachstellen, die sich mit überschaubarem Aufwand absichern lassen.
Bei Gewerbekunden steht mehr auf dem Spiel. Ein überfluteter Keller mit Serverraum, Warenlager oder Haustechnik verursacht nicht nur Sachschäden, sondern oft auch eine längere Betriebsunterbrechung. Berater sollten deshalb gemeinsam mit dem Kunden prüfen, welche Werte unterhalb der Geländeoberkante liegen und wie gut diese geschützt sind. Auch bei einer Betriebsunterbrechungsversicherung achten Versicherer zunehmend darauf, welche Schutzmaßnahmen im Gebäude tatsächlich vorhanden sind.
Prävention als Beratungsleistung
Für Makler und Berater ergibt sich daraus eine klare Chance. Wer Kunden frühzeitig auf notwendige Schutzmaßnahmen hinweist, sichert die Versicherbarkeit des Objekts, verbessert die Verhandlungsposition gegenüber dem Versicherer und reduziert das Risiko späterer Leistungskürzungen. Eine kurze Bestandsaufnahme liefert dafür eine solide Grundlage: Lage des Objekts, Nutzung der Untergeschosse, vorhandene Rückstausicherungen und Pumpentechnik sowie deren Wartungsnachweise.
Die Anforderungen der Versicherer werden in den kommenden Jahren eher weiter steigen als sinken. Berater, die Prävention aktiv in ihre Beratung einbinden, bieten ihren Kunden damit einen Mehrwert, der weit über den reinen Tarifvergleich hinausgeht.
Nordnet startet Mitte November in Deutschland