Autokredit: Was Sondertilgungen wirklich bringen
28.10.2026
Foto: © Smava GmbH
Unerwarteter Geldsegen, aber der Autokredit läuft noch: Wer jetzt zusätzlich tilgt, zahlt weniger Zinsen. Ob dadurch die Laufzeit schrumpft oder die monatliche Rate sinkt, bestimmt aber der Vertrag.
Der Wagen ist längst zugelassen, die monatliche Rate fest eingeplant. Dann kommt Kamerad Zufall ins Spiel: Der Chef zahlt eine unerwartete Prämie aus oder man erbt, ohne dass es absehbar war. Wenigstens einen Teil davon in den Autokredit zu stecken, lohnt sich immer für die Zinsen, doch ändert es auch die Laufzeit oder zieht die Bank künftig weniger Geld ein? Die Antwort: Es kommt darauf an. Finanz- und Kreditexperte smava erklärt, was es beim Sondertilgen von Autokrediten für Möglichkeiten gibt.
Kann eine Sondertilgung die Laufzeit verkürzen statt die Rate zu senken?
Es ist die Frage, die sich fast jeder sondertilgende Autobesitzer stellt:
„Kann ich bei einem Autokredit einzelne größere Sonderzahlungen leisten und dadurch die Laufzeit verkürzen, oder reduziert die Bank stattdessen nur die Monatsrate?"
Die kurze Antwort: Beides ist möglich, hat aber unterschiedliche Auswirkungen:
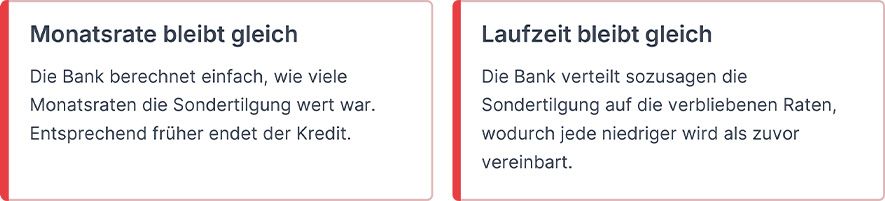
Nicht nur gibt es deutliche Unterschiede zwischen den Banken; ebenso lassen einige Kreditinstitute sogar die Wahl, welche Option einem lieber ist. Die Kreditexperten von smava weisen daher darauf hin, dass die konkrete Wirkung einer Sondertilgung vom jeweiligen Kreditvertrag abhängt. Beim Vergleich von Autokrediten ist es daher ratsam, mehrere Banken zu vergleichen. Nicht nur hinsichtlich Zinsen und ähnlichen Konditionen, sondern auch allen Modalitäten rings um Sondertilgungen.
Warum spart zusätzliches Tilgen Zinsen?
Ganz einfach: Mit jeder Sonderzahlung sinkt der noch offene Kreditbetrag – und auf den werden die Zinsen berechnet. Das gilt bei kürzerer Laufzeit ebenso wie bei kleinerer Monatsrate. Entscheidend ist das Tempo: Bleibt die ursprüngliche Rate bestehen, wird die Restschuld schneller abgetragen. Wer stattdessen monatlich weniger zahlt, gewinnt sofort Luft im Haushaltsbudget, bleibt aber länger im Kreditvertrag.
Eine wichtige Ausnahme sind Finanzierungen mit hoher Schlussrate; bei Fahrzeugen insbesondere Ballonkredit und Drei-Wege-Finanzierung. Hier kann die zusätzliche Zahlung zunächst die am Vertragsende fällige Summe vermindern. Bei Stellantis Financial Services ist genau das für Verträge mit erhöhter Schlussrate vorgesehen. Für Ballonkredite gelten also andere Tilgungsmechanismen.
Darf die Bank eine Sonderzahlung ablehnen oder dafür Geld verlangen?
Nein und Ja: Nach Paragraf 500 BGB dürfen Verbraucher Kredite jederzeit ganz oder teilweise vorzeitig zurückzahlen. Kostenlos muss das aber nicht sein. Bei Krediten mit fest vereinbartem Sollzins kann unter den gesetzlichen Voraussetzungen eine Vorfälligkeitsentschädigung anfallen.
Paragraf 502 BGB begrenzt diese bei Allgemein-Verbraucherdarlehen auf höchstens ein Prozent des vorzeitig zurückgezahlten Betrags; liegt zwischen Sonderzahlung und vereinbartem Rückzahlungstermin höchstens ein Jahr, sind es sogar nur maximal 0,5 Prozent. Zusätzlich darf die Entschädigung nicht höher sein als die Zinsen, die für diesen Zeitraum noch angefallen wären. Bei
3.000 Euro Sondertilgung beispielsweise wären das höchstens 30 beziehungsweise 15 Euro – nicht ein Prozent der gesamten Restschuld.
Welche Fragen sollte ich vor Kreditabschluss stellen?
Folgende vier Fragen sollten schon vor Vertragsabschluss geklärt sein:
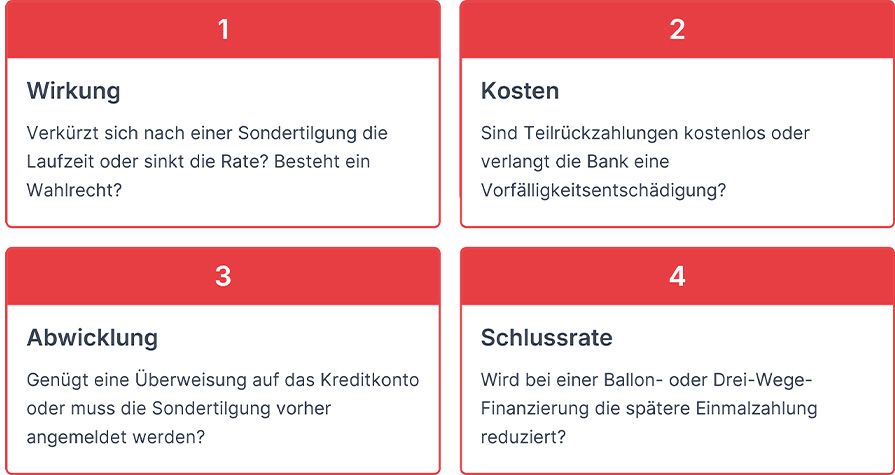
Nach einer größeren Zahlung empfiehlt sich außerdem ein aktualisierter Tilgungsplan. Darin stehen Restschuld und neuer Rückzahlungsverlauf.
Übrigens: So sinnvoll Sondertilgungen in jedem Fall sind, so wenig sollte man sich dazu hinreißen lassen, seine gesamten Geldreserven dazu aufzuwenden. Denn geht dann etwas zuhause kaputt oder kommt anderweitig Geldbedarf auf, wird es eng – und ein zweiter Kredit neben einem bereits laufenden ist immer komplexer und vielfach teurer.
Ein Advertorial der Smava GmbH
Black Friday: die Kaufpläne der Deutschen