Beratung: Worauf es bei der Risikolebensversicherung ankommt
20.10.2026
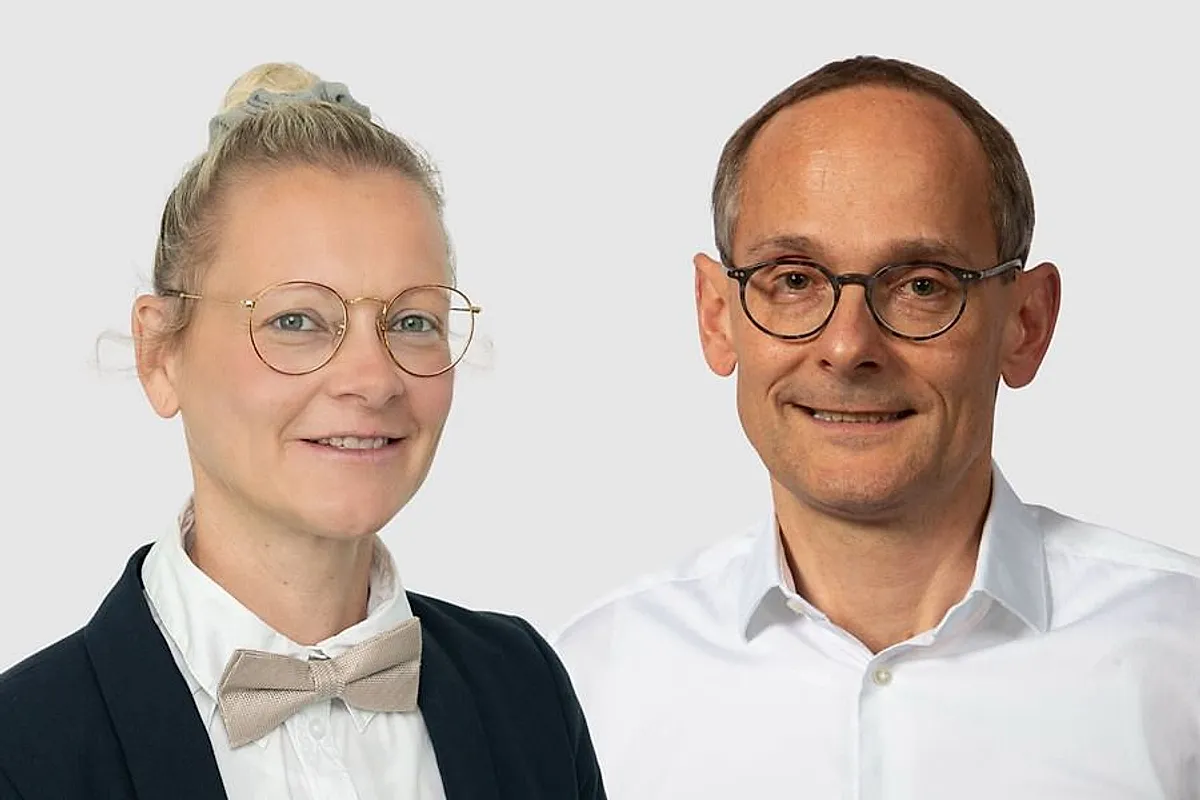
Vorstand Dr. Klaus Math und Biometrie-Expertin Laura Sinner / Foto: © LV1871
Wie denken die Menschen in Deutschland über finanzielle Absicherung und Verantwortung? Für ihren ResilienzCheck hat die LV 1871 mehr als 2.000 Menschen befragt. Aus den Ergebnissen lassen sich klare Ableitungen für die Beratung ziehen. Was eine zeitgemäße Risikolebensversicherung ausmacht, erklären Vorstand Dr. Klaus Math und Biometrie-Expertin Laura Sinner (beide LV 1871) im Gespräch.
finanzwelt: Der Resilienz-Check zeigt ein wachsendes Sicherheitsbedürfnis. Warum führt das nicht automatisch zu mehr Vorsorge?
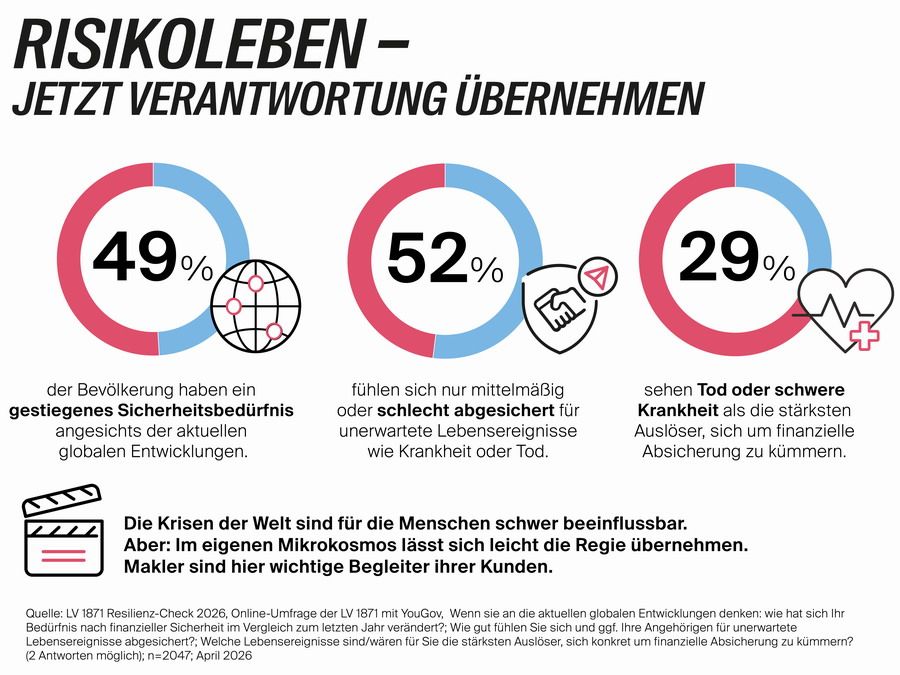
Dr. Klaus Math: Weil beides oft nicht zusammengedacht wird. 49 % der Menschen in Deutschland haben ein gestiegenes Bedürfnis nach finanzieller Sicherheit. Zugleich fühlen sich 52 % schlecht oder nur mittelmäßig gegen unerwartete Lebensereignisse abgesichert.
Laura Sinner: Hinzu kommt: Verantwortung wird vor allem emotional verstanden, als ‚im Alltag für andere da sein‘. Nur 10 % verbinden damit finanzielle Vorsorge. Genau hier liegt die Beratungsaufgabe: die vorhandene Bereitschaft zur Verantwortung mit der finanziellen Dimension zu verbinden.
finanzwelt: Warum kommt der Anstoß häufig erst nach einem Schockerlebnis?
Dr. Math: Negative Ereignisse wirken stärker als geplante. Für 29 % sind Tod oder schwere Krankheit im nahen Umfeld der stärkste Vorsorgeauslöser. Positive Anlässe folgen deutlich seltener. Absicherung und Vorsorge werden häufig nur reaktiv statt vorausschauend angegangen. Finanzielle Resilienz entsteht aber dann, wenn Absicherung früh Teil der Lebensplanung wird. Beratung sollte deshalb nicht auf die Krise warten, sondern an anstehende Lebensentscheidungen anknüpfen.
finanzwelt: Welche Lebensphasen sind dabei besonders relevant?
Dr. Math: Die, in denen der Verantwortungsradius wächst. Bei den 25- bis 34-Jährigen ist die Geburt eines Kindes mit 26 % ein wichtiger Auslöser. Bei den 35- bis 44-Jährigen tragen 43 % die finanzielle Hauptverantwortung für Kinder; außerdem ist hier der Immobilienkauf mit 28 % besonders relevant. Bei den 18- bis 24-Jährigen spielt der Schritt in die Selbstständigkeit mit 26 % eine große Rolle. So unterschiedlich diese Phasen sind, sollten Produkt und Beratung reale Biografien abbilden, nicht einen abstrakten Musterkunden.
finanzwelt: Stichwort Immobilienkauf: Worauf kommt es hier besonders an?
Sinner: Der Kauf einer Immobilie ist genau eine dieser wichtigen Lebensphasen. Doch: Was Kunden als Anlass erkennen, wird ohne fundierte Beratung selten konsequent zu Ende gedacht. Laut einer aktuellen Analyse des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) verfügen mit 44,8 % weniger als die Hälfte der Haushalte mit offenem Immobilienkredit über eine Risikolebensversicherung. Hier kommt Maklerinnen und Maklern eine entscheidende Rolle zu.
finanzwelt: Welche Anforderungen ergeben sich daraus insgesamt an eine moderne Risikolebensversicherung?
Dr. Math: Sie muss bei Produkt, Preis und Prozess überzeugen. Der Schutz muss sich an veränderte Lebenssituationen anpassen lassen. Der Preis muss als bezahlbar wahrgenommen werden. 27 % nennen in unserem Resilienz-Check zu hohe Kosten als größte Barriere für einen Abschluss. Ein faires Preis-Leistungs-Verhältnis ist entscheidend.
finanzwelt: Wie setzt die neue Risikolebensversicherung der LV 1871 das um?
Sinner: Wir haben die Tarifstruktur auf zwei Tarife mit einem attraktiven Preis-Leistungsverhältnis vereinfacht. Innerhalb der beiden Tarife ‚Kompakt‘ und ‚Extra‘ kann zwischen drei Absicherungsvarianten gewählt werden: gleichbleibende, gleichmäßig fallende und annuitätisch fallende Versicherungssumme. Diese vereinfachte Produktstrategie macht die Auswahl klar vergleichbar. Beide Tarife enthalten den verbesserten vorläufigen Versicherungsschutz, die Vorableistung, die Sofortleistung und die Nachversicherungsgarantie, die wir um neue Ereignisse ergänzt haben.
finanzwelt: Warum geht der Schutz zudem über die klassische Todesfallabsicherung hinaus?
Sinner: Weil schwere Erkrankungen ein zentraler Vorsorgeauslöser sind und wir hier zwei voneinander getrennte Leistungen bieten. Die Vorableistung ist in beiden Tarifen automatisch enthalten: Sie greift bei einer unheilbaren, fortschreitenden schweren Krankheit, wenn ärztlich eine Lebenserwartung von weniger als zwölf Monaten prognostiziert wird. Wir zahlen dann die Versicherungssumme vorzeitig aus. Davon zu unterscheiden ist der neue, optional ergänzbare Zusatzschutz ‚Schwere Krankheiten‘. Er leistet bei Krebs, Herzinfarkt oder Schlaganfall, ohne dass die Erkrankung als unheilbar eingestuft sein muss.
Dr. Math: Das erweitert den Blick auf finanzielle Resilienz. Nicht nur der Todesfall kann eine Familie oder eine Finanzierung vor große Herausforderungen stellen, sondern auch eine schwere Erkrankung.
finanzwelt: Wie lässt sich der Weg vom Entschluss zum Schutz beschleunigen?
Sinner: Ganz klar über den Prozess. Die digitale Risikoprüfung mit sofortigem Votum am Point-of-Sale reduziert spürbar Wartezeiten. Sind die jeweiligen Voraussetzungen erfüllt, wird zudem automatisch eine vereinfachte Risikoprüfung zugesteuert. Davon profitieren besonders junge Menschen und junge Eltern, aber auch Situationen wie Immobilienerwerb oder Existenzgründung. Die Überkreuzabsicherung mit ihren steuerlichen Vorteilen unterstützen wir darüber hinaus schnell und einfach direkt in der Antragsstrecke.
finanzwelt: Was ist Ihr Fazit für Maklerinnen und Makler, die ein Gespräch über Risikoabsicherung führen wollen?
Dr. Math: Die Bereitschaft zur Verantwortung ist in der Gesellschaft vorhanden. Was oftmals fehlt, ist die Verbindung zur finanziellen Dimension. Beratung, die an echten Lebenssituationen anknüpft, an der Familienplanung, dem Immobilienkauf, der Existenzgründung trifft ihre Kunden genau im richtigen Moment. Dafür braucht es ein Produkt, das mitwächst. Genau das war unser Anspruch bei der Neugestaltung unserer Risikolebensversicherung.
Ein Advertorial der LV 1871
Anzeige
Auf ein Wort.Persönlich. Direkt.