Continuation Vehicles – Gekommen, um zu bleiben?
20.10.2026
Foto: © wirkungswerk
GP-led Secondaries in Form von Continuation Vehicles (CVs) stehen derzeit im Fokus der Marktteilnehmer. Bei diesen Transaktionen werden ein oder mehrere Portfoliounternehmen aus einem bestehenden Fonds in ein neues, weiterhin vom selben GP verwaltetes Vehikel übertragen. Auf diese Weise erhalten die LPs des Altfonds die Möglichkeit, Kapital zu realisieren, während der GP die Kontrolle über die betreffenden Beteiligungen behält.
Der Exit-Stau bleibt vorerst bestehen
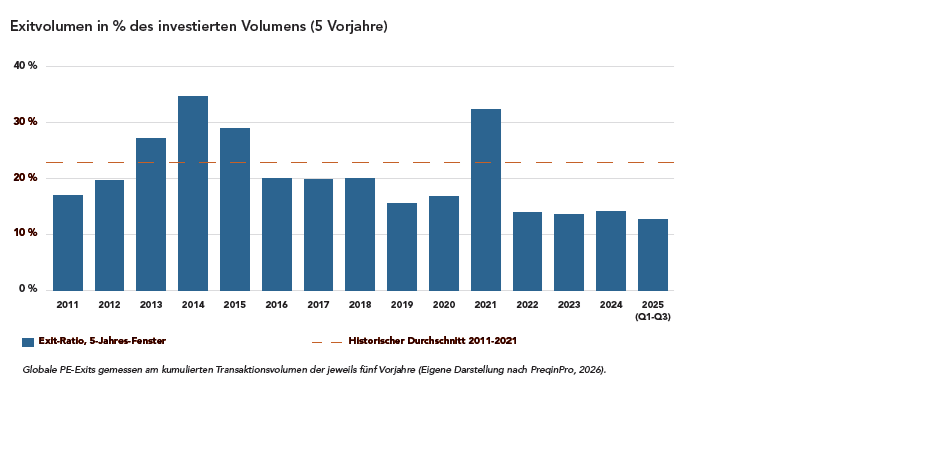
Seit 2022 haben höhere Zinsen, volatile Bewertungen und eine ausgeprägte Preisdifferenz zwischen Käufern und Verkäufern die klassischen Exit-Kanäle erheblich belastet. Zwar haben sich Unternehmensverkäufe und Börsengänge zuletzt erholt, reichen aber weiterhin nicht aus, um den über Jahre entstandenen Exit-Stau im Private-Equity-Markt aufzulösen. Die Folgen zeigen sich in schwachen Kapitalrückflüssen und längeren Haltedauern. Nach Angaben von Bain & Company lagen die Ausschüttungen der Buyout-Fonds im Verhältnis zu ihrem Nettovermögenswert (NAV) zuletzt das vierte Jahr in Folge unter 15 % – ein Negativrekord. Gleichzeitig stieg der weltweite Bestand nicht veräußerter PE-finanzierter Unternehmen bis Ende 2025 auf rund 32.000, gegenüber etwa 29.000 im Vorjahr. Bei Buyouts lag die mediane Haltedauer zwischen 2014 und 2022 noch bei etwa 5,2 Jahren. Zuletzt waren es rund 5,9 bis 6,3 Jahre. Für LPs bedeutet dies, dass investiertes Kapital länger gebunden bleibt und später zurückfließt, so dass es erstmal nicht für neue Fondsallokationen zur Verfügung steht.
Eine BAI-Analyse auf Basis von PreqinPro-Daten verdeutlicht das Ausmaß der Entwicklung (siehe Abb.). Im Zeitraum 2011 bis 2021 sank das Exit-Volumen im Verhältnis zum investierten Kapital von durchschnittlich 22,9 % auf nur noch 13,6 % zwischen 2022 bis 2025. Ein Rückgang von rund 40 %.
Auf dem Weg zur festen Marktgröße
CVs können unterschiedliche Interessen miteinander verbinden. Im Vordergrund steht häufig die Möglichkeit, Liquidität für LPs zu generieren, jedoch adressieren sie insgesamt einen Ausgleich zwischen der Sicherung kurzfristiger Liquidität und der Maximierung langfristiger Renditen. Der kürzlich erschienene Global Private Capital Barometer von Coller Capital verdeutlicht dieses Spannungsfeld. Während 40 % der befragten LPs der Ansicht sind, dass GPs grundsätzlich die richtige Balance zwischen Kapitalrückführung und weiterer Wertschöpfung finden, stehen demgegenüber 39 % mit der Auffassung, dass die Manager nicht früh genug Liquidität bereitstellen. Weitere 22 % sehen sogar einige der besten Portfoliounternehmen zu früh verkauft. CVs werden daher gerne als Instrument des Portfoliomanagements verstanden, da sie den Spagat zwischen unterschiedlichen Liquiditätspräferenzen und zugleich die verlängerten Haltedauern aussichtsreicher Beteiligungen ermöglichen. Noch machen sie weniger als 10 % des gesamten Private-Equity-Exit-Volumens aus, zuletzt verzeichneten sie jedoch ein erhebliches Wachstum. Nach Angaben von Jefferies erreichten GP-led Secondaries 2025 ein Transaktionsvolumen von rund 115 Mrd. USDollar, ein Anstieg um 53 % gegenüber dem Vorjahr und ein jährlicher Anstieg um durchschnittlich rund 30 % seit 2022.
Blinde Flecken rücken in den Mittelpunkt
Mit ihrer wachsenden Bedeutung treten jedoch auch die strukturellen Probleme von CVs stärker in den Fokus. Da der GP die Transaktion initiiert und zugleich das kaufende Vehikel verwaltet, steht er faktisch auf beiden Seiten der Transaktion. Für LPs bestehen daher insbesondere Bedenken hinsichtlich der Preisfindung, der Transparenz und der wirtschaftlichen Ausgestaltung. Vollständig auflösen lässt sich dieser Interessenkonflikt nicht, er kann jedoch durch einen nachvollziehbaren und überprüfbaren Prozess gemanagt werden. Zu den wichtigsten Schutzmechanismen zählen die frühzeitige Einbindung des LP Advisory Committee (LPAC), eine unabhängige Fairness- oder Valuation Opinion und ein kompetitives Bieterverfahren zur Marktvalidierung des Preises. Ebenso wichtig sind die vollständige Offenlegung und möglichst weitgehende Standardisierung von Managementgebühren, Carried Interest, Hurdle Rate und GP-Commitment.
Hinzukommen sollten nach den Empfehlungen der ILPA Entscheidungsfristen von mindestens 20 Geschäftstagen sowie eine echte Wahlmöglichkeit für bestehende LPs, ihre Beteiligung zu veräußern oder zu möglichst unveränderten wirtschaftlichen Konditionen in das neue Vehikel zu übertragen. In der Praxis können jedoch selbst 20 Geschäftstage für viele LPs zu knapp bemessen sein, da ihnen häufig die personellen Ressourcen fehlen, um die komplexen Bewertungsunterlagen und Transaktionsbedingungen innerhalb dieser Frist umfassend zu prüfen. Richtig ausgestaltet, haben diese Mechanismen das Potenzial, bestehende Interessenkonflikte wirksam zu begrenzen und das Vertrauen der Investoren zu stärken. Damit können sie entscheidend dazu beitragen, CVs dauerhaft als transparentes, faires und eigenständiges Exit-Modell im Private-Equity-Markt zu etablieren.
Ein Beitrag von Dennis Roitsch, Referent Alternative Markets, Bundesverband Alternative Investments e.V. (BAI)
PATRIZIA übernimmt 24 Lidl-Märkte in drei Ländern