Die Basisrente bleibt für viele Zielgruppen hochrelevant
22.10.2026
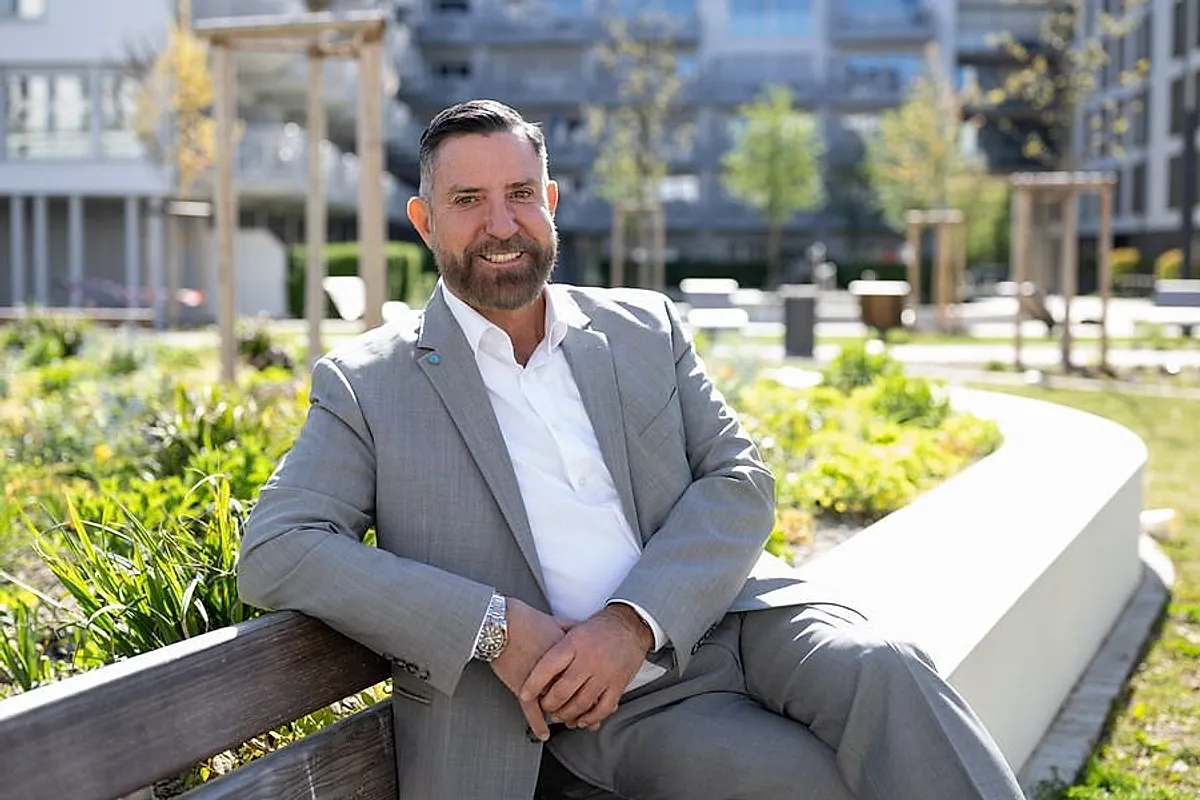
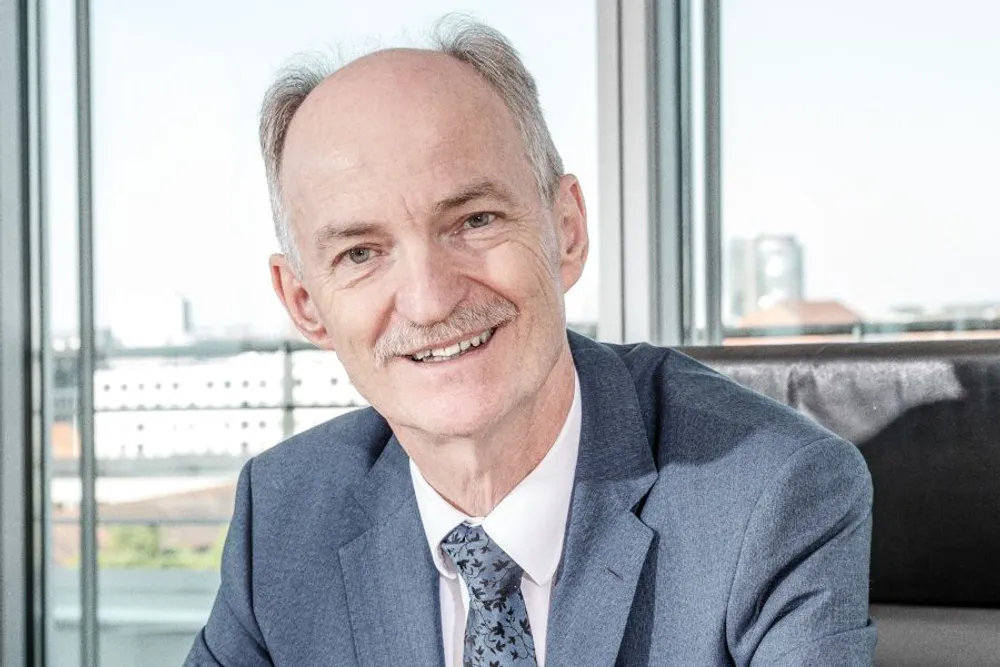
Uwe Mahrt / Foto: © Pangaea Life
Die Basisrente, auch Rürup-Rente genannt, macht vor allem Selbstständigen und Gutverdienern eine steuerlich optimierte Absicherung im Alter möglich. Durch die Riester-Reform verliert sie keineswegs an Bedeutung. Uwe Mahrt, Geschäftsführer von Pangaea Life, erklärt im Interview, für welche Zielgruppen sie besonders attraktiv bleibt, wie moderne Kapitalanlage und lebenslange Absicherung zusammenspielen und welche Chancen er für 2027 sieht.
finanzwelt: Herr Mahrt, wie wirkt sich die Reform der geförderten privaten Altersvorsorge auf die verschiedenen Schichten aus, insbesondere auch auf die Basisrente?
Uwe Mahrt: Die Reform bringt vor allem mehr Kapitalmarkt in die geförderte Altersvorsorge. Das ist richtig und überfällig. Gleichzeitig ersetzt eine neue Förderung nicht automatisch bestehende Vorsorgewege. Die Basisrente bleibt gerade für Selbstständige, Freiberufler und Menschen mit höherem Einkommen ein wichtiger Baustein. Für Vermittler wird deshalb wichtiger denn je, nicht vom Produkt auszugehen, sondern von der individuellen Vorsorgesituation.
finanzwelt: Welche Vorteile sehen Sie in der Basisrente? Warum sollten Vermittler diese jetzt nicht aus den Augen verlieren?
Mahrt: Die Basisrente verbindet steuerliche Vorteile mit einer lebenslangen Rente. Genau das wird in der aktuellen Depotdebatte manchmal unterschätzt. Entscheidend ist nicht nur, Vermögen aufzubauen, sondern daraus später verlässlich Einkommen zu machen. Und die Basisrente ist heute deutlich flexibler als ihr Ruf. Kapitalmarktanlage, verschiedene Sicherungsmechanismen und die Absicherung der Berufsunfähigkeit lassen sich inzwischen sehr intelligent miteinander verbinden. Deshalb gehört sie für mich weiterhin fest in eine gute Vorsorgeberatung.
finanzwelt: Sie haben vor kurzem eine aktualisierte Basisrente auf den Markt gebracht. Was zeichnet diese aus?
Mahrt: Unser Anspruch war, möglichst viel von der Flexibilität moderner fondsgebundener Altersvorsorge in die Basisrente zu übertragen. Bei Blue Invest bleiben unsere Pangaea-Life-Fonds das Sachwertfundament, gleichzeitig öffnen wir die Kapitalanlage deutlich: Mindestens 30 % des Sparbeitrags fließen in die Pangaea-Life-Fonds, darüber hinaus können freie nachhaltige Fonds gewählt werden. Dazu kommen Rebalancing, Anlaufmanagement, Sicherungsoption und ein flexibleres Ablaufmanagement.
finanzwelt: Wie entwickeln sich die beiden Fonds Blue Energy und Blue Living?
Mahrt: Bei beiden Fonds sehen wir aktuell eine stabile positive Entwicklung. Der Blue Energy kommt seit Auflage auf eine Bruttowertentwicklung von 6,0 % pro Jahr. Gleichzeitig entwickeln wir das Portfolio weiter, insbesondere im Bereich Batteriespeicher. Das ist ein wichtiger Zukunftsmarkt, weil mit dem Ausbau Erneuerbarer Energien die Frage immer wichtiger wird, wann Strom verfügbar ist und nicht nur, wie viel davon produziert wird. Der Blue Living liegt seit Auflage bei 4,4 % Bruttowertentwicklung pro Jahr. Dort sehen wir sowohl in deutschen Metropolregionen als auch im US-Sunbelt weiterhin eine hohe strukturelle Nachfrage nach Wohnraum bei begrenztem Neubauangebot.
finanzwelt: Wie ist Ihr Ausblick für 2027?
Mahrt: 2027 wird vor allem zeigen, dass es nicht die eine richtige Altersvorsorge gibt. Die Reform stärkt die geförderte private Vorsorge, gleichzeitig bleibt die Basisrente für viele Zielgruppen hochrelevant. Mit Blue Invest und Hallo Zukunft bieten wir hier zwei unterschiedliche Ansätze – von Sachwerten bis zu freier Fondsanlage und gemanagten Portfolios. Entscheidend wird sein, die passende Lösung zur jeweiligen Lebens- und Einkommenssituation zu finden. (mho)
Hinterbliebenenvorsorge – Eine starke Marke schafft Vertrauen