Hinterbliebenenvorsorge – Eine starke Marke schafft Vertrauen
22.10.2026
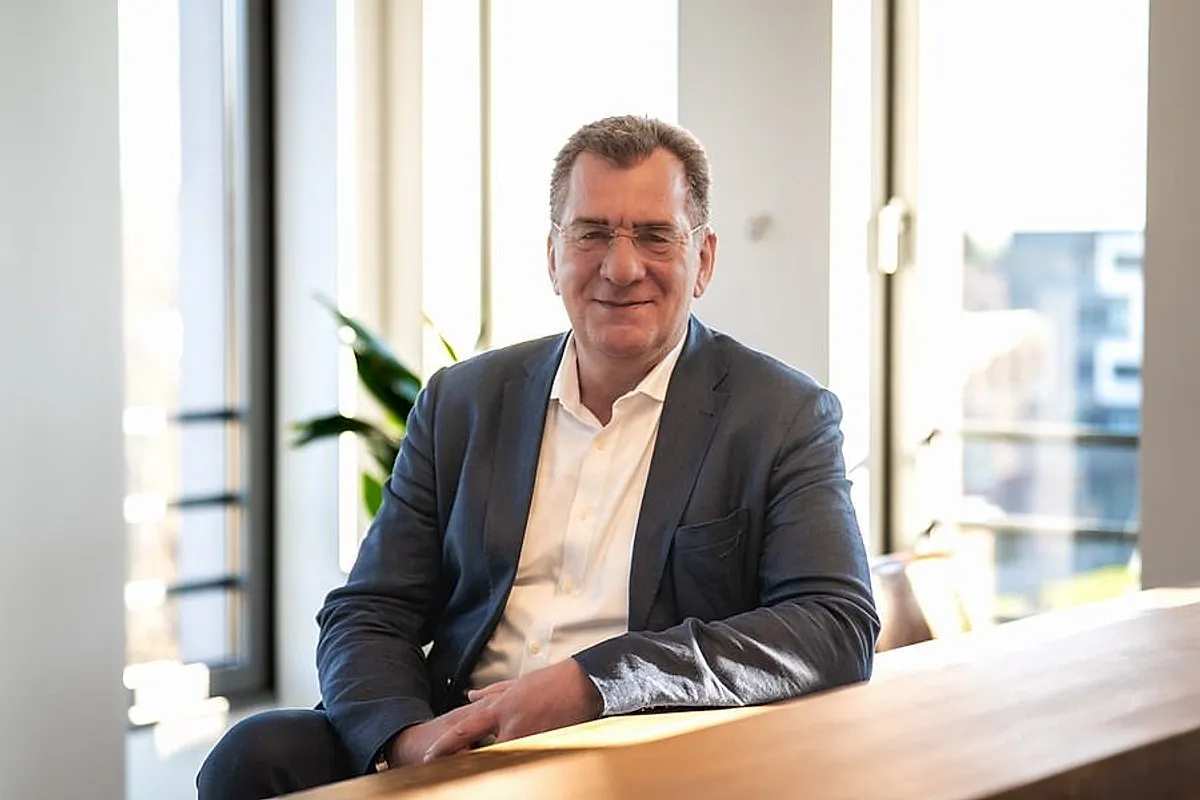
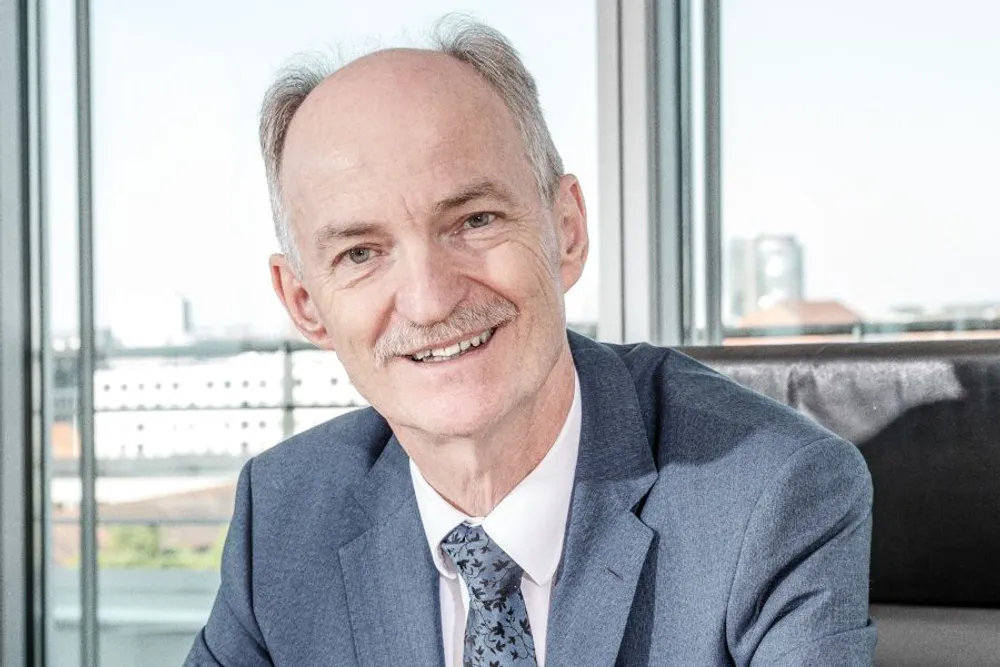
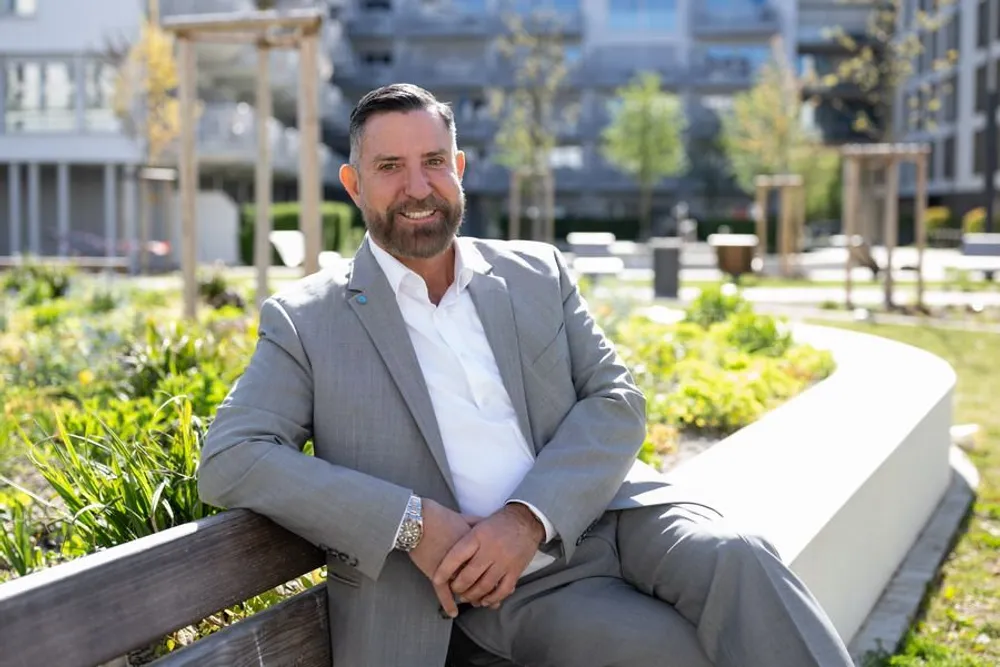
Dietmar Diegel / Foto: © DELA
Viele Menschen wissen, dass Hinterbliebenenvorsorge wichtig ist – und handeln dennoch nicht. Dietmar Diegel, Chief Commercial Officer bei DELA Lebensversicherungen, spricht im Interview über die Rolle der Makler bei der Vorsorgeberatung, den neuen digitalen RisikoCheck und den Wert einer starken Endkundenmarke für den Vertrieb.
finanzwelt: Herr Diegel, welche zentralen Trends kennzeichnen aktuell den Markt für Sterbegeld- und Risikolebensversicherungen?
Dietmar Diegel: Wir sehen vor allem einen Markt mit erheblichem Nachholbedarf. Drei Viertel der Deutschen haben sich laut unserer Vorsorgestudie bereits mit dem eigenen Tod oder dem Verlust nahestehender Personen beschäftigt. Gleichzeitig verfügen nur 11 % über eine Risikolebens- oder eine Sterbegeldversicherung. Hinzu kommt eine auffällige Risikowahrnehmung: Nur 23 % halten den eigenen frühen Tod für eher oder sehr wahrscheinlich, beim frühen Tod des Partners sind es sogar nur 14 %. Zwischen Problembewusstsein, persönlicher Risikoeinschätzung und tatsächlicher Absicherung besteht also eine deutliche Lücke. Wir müssen den Weg zur Hinterbliebenenvorsorge einfacher machen. Dazu gehört, die Menschen zu erreichen, aufzuklären und ihnen Orientierung zu geben.
finanzwelt: Warum schaffen es viele Menschen trotz bekannter Risiken nicht, tatsächlich vorzusorgen – und welches Potenzial ergibt sich daraus für Makler?
Diegel: Viele Menschen wissen eigentlich, dass Vorsorge wichtig ist. Aber ein Risiko, das man für sich selbst als wenig wahrscheinlich einschätzt, wird leicht vertagt. Genau hier können Makler einen Unterschied machen. Sie kennen die Lebenssituation ihrer Kunden, deren finanzielle Verpflichtungen und familiäre Situation. Damit können sie deutlich machen, was ein früher Todesfall ganz konkret für die Hinterbliebenen bedeuten würde und wo es an Absicherung fehlt. Die Hinterbliebenenvorsorge ist deshalb ein Beratungsthema mit erheblichem Nachholbedarf. Es geht nicht darum, Angst zu erzeugen. Vielmehr braucht es Orientierung, um aus einem allgemeinen Problembewusstsein eine konkrete Vorsorgeentscheidung zu machen.
finanzwelt: DELA konzentriert sich konsequent auf die Hinterbliebenenvorsorge. Was bedeutet diese Spezialisierung für Ihre Vertriebspartner?
Diegel: Die Hinterbliebenenvorsorge ist seit der Gründung von DELA 1937 unser Kernthema. Dieses ‚Füreinander‘ prägt unser Selbstverständnis bis heute. Für unsere Vertriebspartner bedeutet die Spezialisierung, dass wir uns sehr fokussiert mit den Themen Risikoleben, Sterbegeld und den damit verbundenen Beratungsfragen beschäftigen. Makler spielen für uns dabei eine zentrale Rolle. Unser Anspruch ist es, nicht nur Produkte bereitzustellen, sondern die Beratung praktisch zu unterstützen – etwa mit Webinaren, Sales Stories, Checklisten, Notfallplänen und Vorsorgedokumenten. Innovative digitale Werkzeuge wie der neue RisikoCheck sind ein weiterer Baustein. Wir wollen ein Partner sein, der fachliche Spezialisierung mit guter Erreichbarkeit und möglichst einfachen Prozessen verbindet. Gerade in einem sensiblen Beratungsfeld ist diese Verlässlichkeit aus unserer Sicht ein wichtiger Teil der Zusammenarbeit.
finanzwelt: Ihre aktuelle Markenkampagne „Selbstgespräch“ wurde mit dem German Brand Award ausgezeichnet.Was bringt eine starke Endkundenmarke dem Makler konkret?
Diegel: Eine starke Marke schafft Vertrauen, noch bevor der erste Kontakt zum Kunden stattfindet. Gerade bei sensiblen Themen wie Tod und Hinterbliebenenvorsorge ist das ein wichtiger Vorteil. Wir stellen bei unserer Kampagne bewusst keine Produkte in den Mittelpunkt, sondern Menschen. Sie begegnen sich selbst und reflektieren über Entscheidungen, Verantwortung und darüber, was sie für ihre Angehörigen geregelt haben – oder hätten regeln sollen. Wir wollen Aufmerksamkeit schaffen und einen offeneren Umgang mit dem Thema fördern. Wenn ein Kunde DELA bereits kennt oder durch die Kampagne zum Nachdenken angeregt wurde, muss der Makler nicht bei null anfangen. Markenkommunikation kann so konkrete Vertriebsarbeit unterstützen. Dass dieser Ansatz mit dem German Brand Award ausgezeichnet wurde, bestätigt uns in diesem Weg.
finanzwelt: Einfache und digitale Prozesse werden für Makler immer wichtiger. Wie unterstützt DELA Vermittler dabei?
Diegel: Wenn ein Kunde sich mit seiner Absicherung beschäftigt, sollte der weitere Prozess möglichst unkompliziert sein. Genau hier setzt unser neuer DELA RisikoCheck an. Vermittler erhalten damit in wenigen Klicks eine fundierte Ersteinschätzung zur medizinischen Risikolage des Kunden. Das Tool läuft direkt im Browser, kann in der Vorbereitung oder im Kundengespräch eingesetzt werden und verarbeitet datenschutzkonform keine personenbezogenen Daten. Dadurch lässt sich frühzeitig einschätzen, wie es im konkreten Fall weitergehen kann, ohne zunächst eine langwierige Voranfrage zu stellen. Das schafft früher Klarheit für Makler und ihre Kunden und kann helfen, unnötige Verzögerungen oder Rückläufer im weiteren Prozess zu vermeiden. Für uns ist das ein gutes Beispiel dafür, wie Digitalisierung sinnvoll eingesetzt werden kann und den Beratungsalltag einfacher macht.
finanzwelt: Wenn wir zwei oder drei Jahre nach vorne schauen: Wie wird sich der Markt für Hinterbliebenenvorsorge verändern? Und wo möchte DELA dann stehen?
Diegel: Ich bin überzeugt, dass die Hinterbliebenenvorsorge stärker aus der Nische herauskommen wird. Wir sehen in den Niederlanden, dem Mutterland von DELA, dass der Umgang mit dem Todesfallrisiko und der Vorsorge selbstverständlich ist. Auch in Deutschland wünschen wir uns eine Vorsorgekultur, in der Menschen früher über Verantwortung für Partner und Familie nachdenken und handeln. Dazu braucht es Aufklärung, gute Beratung, eine vertrauenswürdige Marke und Prozesse, die nicht unnötig kompliziert sind. DELA hat alle Voraussetzungen, um sich in Deutschland als der Spezialist für die Hinterbliebenenvorsorge zu etablieren, weiter an Bekanntheit zu gewinnen und gemeinsam mit unseren Partnern dazu beizutragen, dass aus dem Wissen um die Risiken eines Todesfalls häufiger konkrete Absicherung wird. (mho)
Die Basisrente bleibt für viele Zielgruppen hochrelevant