Frankreich: ein Pulverfass für Europa?
21.10.2026
Foto: © Rick - stock.adobe.com
Die Lage in Frankreich spitzt sich zu – haushaltspolitisch und gesellschaftlich. Die aktuellen Proteste bergen nicht nur ökonomische Risiken, sondern verschärfen perspektivisch auch die ohnehin angespannte Haushaltslage und die politische Unsicherheit vor den anstehenden Präsidentschaftswahlen. Für die Finanzmärkte könnte Frankreich damit in den kommenden Monaten zunehmend zum Belastungsfaktor werden.
Die Proteste erinnern zwar an die Gelbwesten-Bewegung von 2018/19, die über sieben Monate hinweg für gewaltsame Proteste sorgte. Diesmal ist die Lage allerdings anders – und potenziell gefährlicher. Denn die Proteste von Schülern vermischen sich mit dem Unmut der Gelbwesten über die hohen Lebenshaltungskosten. Gleichzeitig nimmt die Zahl der Randalierer und Plünderer aus den Vororten, unterstützt durch den sogenannten Black Bloc, deutlich zu.
Die wirtschaftlichen Folgen sind bereits spürbar. Wenn Geschäfte, Bars und Restaurants ausgerechnet am Samstag, dem umsatzstärksten Tag der Woche, geschlossen bleiben, belastet das bereits unmittelbar die Wirtschaftsleistung. Hinzu kommen steigende Kosten für Versicherungen, Wiederaufbau und Reinigung. Je länger die Unruhen anhalten, desto größer wird das Risiko, dass sich die Belastungen über den unmittelbaren Ausfall von Umsätzen hinaus auf Investitionen, Konsum und Beschäftigung ausweiten.
Frankreichs fiskalischer Spielraum wird enger
Damit droht Frankreich wirtschaftlich weiter in Bedrängnis zu geraten. Das Land steht ohnehin vor der Herausforderung, sein hohes Staatsdefizit in den Griff zu bekommen. Mit einer Staatsverschuldung von rund 120 Prozent der Wirtschaftsleistung liegt die französische Schuldenquote nahezu doppelt so hoch wie die Maastricht-Obergrenze von 60 Prozent. Zum Vergleich: Deutschland steht – auch dank Schuldenbremse – bei 66 Prozent. Wie schwach die Haushaltsdisziplin in Frankreich ausgeprägt ist, zeigt auch ein globaler Vergleich: Die Grande Nation ist das einzige G7-Land, in dem die Staatsschuldenquote seit Bewältigung der Corona-Pandemie weiter angestiegen ist.
Im Blick ist neben einer strikten Ausgabenkontrolle aber vor allem eines wichtig: die Fähigkeit, wieder höheres Wachstum zu generieren. Genau dies wird aktuell weiter ausgebremst, sodass Frankreich hier ein Problem bekommen könnte. Denn schwaches Wachstum erschwert nicht nur die Konsolidierung der öffentlichen Finanzen, sondern lässt zugleich die Schuldenquote schneller steigen. Wenn sich wirtschaftliche Stagnation, steigende Ausgaben und politische Unsicherheit gegenseitig verstärken, wird die Stabilisierung der Staatsfinanzen umso schwieriger.
Märkte dürften die EZB testen
Für die Märkte wird damit eine Frage immer wichtiger: Wie weit dürfen die Risikoaufschläge französischer Staatsanleihen steigen, bevor die EZB eingreift? Wir halten es für durchaus wahrscheinlich, dass die Finanzmärkte die Notenbank in den kommenden Monaten zunehmend austesten werden. Entscheidend dürfte dabei sein, wie die EZB auf eine weitere Ausweitung der Renditeaufschläge reagiert und wann sie gegebenenfalls zu Sonderkäufen französischer Staatsanleihen bereit wäre.
Dabei geht es nicht allein um Frankreich. Sollte die Unsicherheit über die Tragfähigkeit der französischen Staatsfinanzen zunehmen, könnte dies weiter auf andere europäische Anleihemärkte ausstrahlen. Gleichzeitig wäre ein Eingreifen der EZB mit schwierigen Abwägungen verbunden, da es um die Grenze zwischen geldpolitischer Stabilisierung und der Unterstützung einzelner Staaten geht.
Frankreich als Pulverfass für Europa?
Hinzu kommt das politische Risiko: Mit Blick auf die anstehenden Präsidentschaftswahlen am 18. April und die Stichwahl am 2. Mai könnten sich die Unsicherheiten weiter zuspitzen. Die politische Entwicklung dürfte damit ebenso entscheidend für die Marktreaktion werden wie die eigentlichen Haushaltszahlen.
Unterm Strich bleibt Frankreich für die Finanzmärkte damit wohl mindestens bis zu den Wahlen ein erhöhtes Volatilitätsrisiko. Entscheidend wird sein, ob das Land wirtschaftlich wieder an Dynamik gewinnt und seine Staatsfinanzen stabilisieren kann – oder ob sich politische Instabilität, schwaches Wachstum und steigende Risikoaufschläge gegenseitig verstärken. In diesem Fall könnte Frankreich nicht nur für die eigenen Anleihemärkte, sondern für die Stabilität des gesamten Euroraums zu einem echten Problem werden.
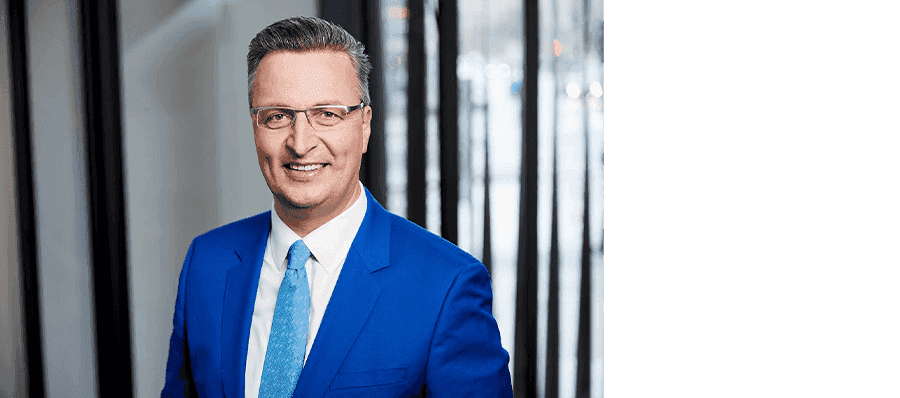
Marktkommentar von Robert Greil, Chefstratege bei der Privatbank Merck Finck.
KI-Stimmung angeschlagen – kann Meta die Märkte beruhigen?