Im Wandel
02.11.2026
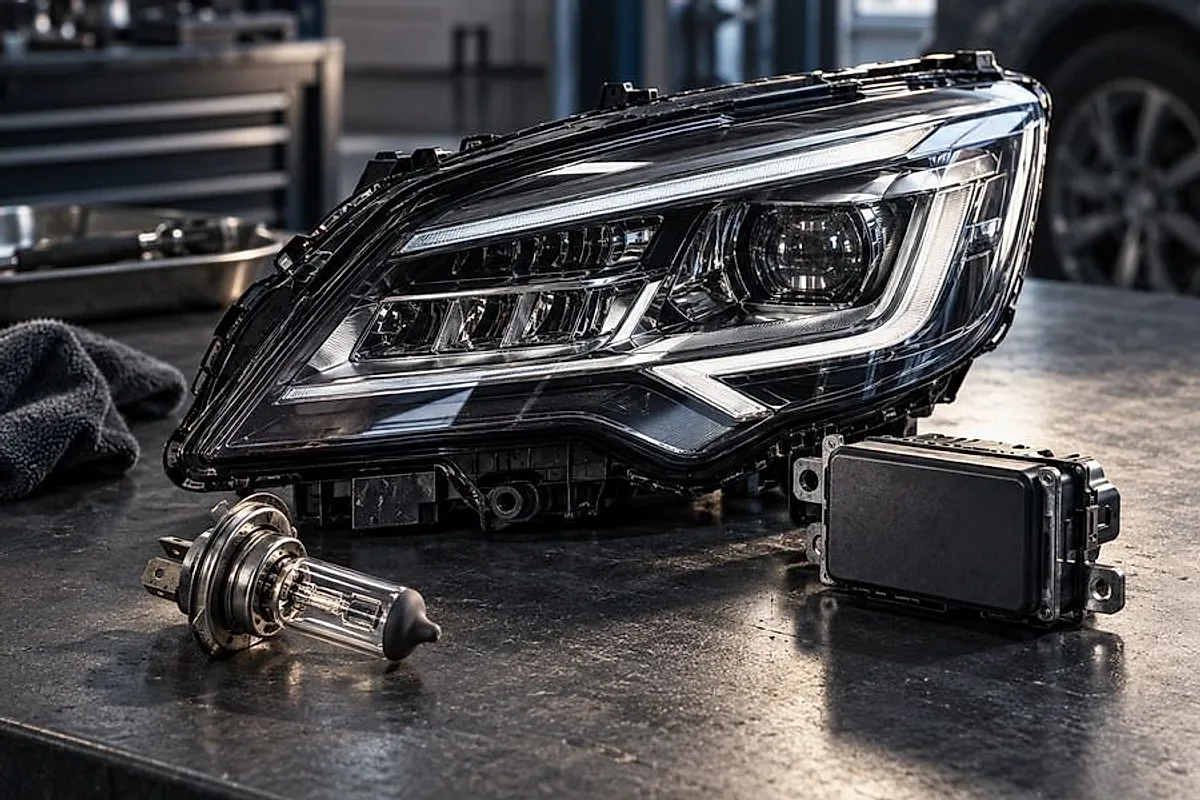
Die Kraftfahrtversicherung steht 2026 vor besonderen Herausforderungen. Nach einigen Jahren mit relativ stabilen Beiträgen stiegen die Prämien in den letzten beiden Jahren deutlich an, was vor allem auf gestiegene Schadenkosten zurückzuführen ist. Reparaturen sind teurer geworden, weil Ersatzteile mehr kosten, Lieferketten weiterhin angespannt sind und moderne Fahrzeuge immer komplexere Technik enthalten.
Auch Mietwagenkosten sind durch die Inflation gestiegen. Diese fallen zum Beispiel an, wenn Versicherte nach einem Kaskoschaden vorübergehend ein Ersatzfahrzeug benötigen. Diese Kostenexplosion zwingt Versicherer, ihre Tarife anzupassen, was sich unmittelbar in den Prämien niederschlägt. Gleichzeitig eröffnen sich durch technologische Innovationen und veränderte Mobilitätsmuster neue Möglichkeiten für eine differenzierte Tarifgestaltung.
Ein Bereich mit großem Zukunftspotenzial ist die TelematikVersicherung. Bislang spielen telematikbasierte Tarife in Deutschland eher eine Nebenrolle. Das könnte sich jedoch durch den EU Data Act ändern. Die seit Januar 2025 geltende Verordnung verpflichtet Fahrzeughersteller, Fahrzeugdaten auch Dritten zugänglich zu machen. Dadurch können Versicherer künftig leichter und unabhängiger vom jeweiligen Hersteller auf relevante Fahrdaten zurückgreifen und diese in die Tarifierung einbeziehen. Auf dieser Grundlage lassen sich Risiken präziser bewerten und Tarife stärker am tatsächlichen Fahrverhalten ausrichten. Das kann zu faireren Prämien führen. Versicherer, die jetzt in moderne Telematik-Infrastrukturen investieren, können sich damit einen erheblichen Wettbewerbsvorteil sichern. Besonders für junge Fahrer oder Wenigfahrer ergeben sich dadurch Einsparpotenziale, was diese Zielgruppen auch für Makler deutlich attraktiver macht.
Die Elektromobilität entwickelt sich trotz einer zwischenzeitlichen Delle weiter zu einem zentralen Versicherungsthema. Nachdem die Bundesregierung im Mai 2026 eine neue Kaufprämie für Elektrofahrzeuge aufgelegt hat, gewinnt das Segment erneut an Dynamik. Für Versicherer bedeutet das, dass Tarife für Elektro- und Hybridfahrzeuge inzwischen zum Standardrepertoire gehören müssen.
Auch in diesem Segment hat sich vieles geklärt. Was anfangs noch mit Unsicherheiten verbunden war, ist heute weitgehend geregelt. Eine Allgefahrendeckung für den Akku ist mittlerweile nahezu Standard, die Unterschiede liegen vor allem im Detail. Während einige Versicherer nur Teilschäden bis zu bestimmten Obergrenzen abdecken, bieten andere einen umfassenden Schutz, der auch Tiefentladung und Bedienfehler einschließt.
Verbessert hat sich zudem die Kostenübernahme für die aufwendige Entsorgung beschädigter Akkus. Maßnahmen wie die mehrtägige Lagerung in Wassercontainern oder die fachgerechte Verwertung werden inzwischen von den meisten Tarifen in angemessener Höhe übernommen. Zunehmend berücksichtigt wird auch die Ladeinfrastruktur: Wallboxen, Ladekabel und Ladekarten sind häufig mitversichert. Gerade für Eigenheimbesitzer mit privater Ladestation ist das ein wichtiger Baustein des Versicherungsschutzes.
Gleichzeitig zeichnet sich ein klarer Trend ab: Die anfänglich großzügigen Beitragsnachlässe für Elektrofahrzeuge verschwinden zunehmend vom Markt. Waren vor zwei Jahren noch Rabatte von bis zu 20 % üblich, haben die meisten Versicherer diese inzwischen deutlich reduziert oder ganz abgeschafft. Hintergrund sind die aktuellen Schadendaten. Mit der zunehmenden Verbreitung von Elektroautos unterscheiden sich die Schadenbilder immer weniger von denen klassischer Verbrenner. Hinzu kommt, dass Unfälle mit Batteriesystemen häufig hohe Reparaturkosten verursachen und Ersatzteile für moderne Elektrofahrzeuge teuer sind. In manchen Fällen liegen die Schadenaufwendungen deshalb sogar über denen von Fahrzeugen mit konventionellem Antrieb. Die Folge ist, dass Versicherer heute wesentlich stärker auf Basis des tatsächlichen Risikos kalkulieren. Die frühere Praxis, Elektrofahrzeuge durch besonders günstige Prämien zusätzlich zu fördern, geht damit zunehmend zu Ende.
Das Thema Fahrerassistenzsysteme und autonomes Fahren gewinnt ebenfalls deutlich an Bedeutung. Seit Juli 2024 sind in der EU für alle neu zugelassenen Fahrzeugtypen verschiedene Sicherheitssysteme vorgeschrieben, darunter Notbremsassistenten, Spurhalteassistenten und intelligente Geschwindigkeitsassistenten. Ab Juli 2026 kommen weitere Funktionen hinzu, etwa Rückfahrassistenten und eine erweiterte Müdigkeitserkennung.
Diese technische Entwicklung wirkt sich zunehmend auch auf die Tarifgestaltung aus. Einige Versicherer gewähren bereits heute Nachlässe für Fahrzeuge mit umfangreichen Assistenzsystemen, da diese nachweislich bestimmte Unfalltypen reduzieren. Langfristig könnte dies die Prämienkalkulation grundlegend verändern: Dann wäre nicht mehr in erster Linie das Verhalten des Fahrers ausschlaggebend, sondern stärker die technische Ausstattung des Fahrzeugs.
Gleichzeitig entstehen neue Versicherungsrisiken. Durch die zunehmende Vernetzung von Fahrzeugen rücken auch Cyberrisiken stärker in den Fokus. Weltweit bieten erste Versicherer daher bereits Schutz bei Schäden durch Hackerangriffe oder manipulierte Fahrzeugsysteme an. Dieses Marktsegment dürfte in den kommenden Jahren auch in Deutschland weiter an Bedeutung gewinnen.
Nachhaltigkeit ist ein weiteres Thema, das die Branche beschäftigt, allerdings mit sehr unterschiedlichen Ansätzen. Während einige Versicherer eher symbolische Maßnahmen anbieten, etwa das Pflanzen von Bäumen pro Vertrag, gehen andere deutlich weiter und verankern Nachhaltigkeit konkreter in ihren Angeboten. Dazu zählen zum Beispiel höhere Neupreisentschädigungen für Elektrofahrzeuge, die Vermittlung von THG-Prämien für Elektroautobesitzer oder die Förderung von Reparaturen mit gebrauchten oder recycelten Ersatzteilen. Einige Tarife umfassen zudem Partnerschaften mit nachhaltigen Werkstätten oder Carsharing-Diensten.
Auch die jährliche Fahrleistung rückt stärker in den Fokus. Künftig könnten feinere Kilometerstaffeln zum Standard werden, die den bewussten Verzicht auf Fahrten belohnen. Hier verbinden sich ökologische Ziele mit einer risikoadäquaten Kalkulation, da weniger gefahrene Kilometer auch ein geringeres Unfallrisiko bedeuten.
Die Kraftfahrtversicherung bleibt damit ein dynamisches Geschäftsfeld, das fortlaufend Anpassungen erfordert. Versicherer, die frühzeitig auf neue Technologien und veränderte Kundenbedürfnisse reagieren, können sich entscheidende Wettbewerbsvorteile sichern. Für Makler bietet die aktuelle Marktphase die Chance, sich in einem zunehmend komplexen Umfeld als kompetente Ansprechpartner zu positionieren und Kundenbeziehungen durch fundierte Beratung weiter zu stärken.
Ein Beitrag von Dennis Wittkamp, Fachkoordinator Schaden-/Unfallversicherung, Assekurata Assekuranz Rating-Agentur
Wir arbeiten aktuell mit Hochdruck an der Umsetzung der Reform