Unterschätztes Risiko Todesfall
02.11.2026
Foto: © Johanna Mühlbauer - stock.adobe.com
Der Tod ist für viele Menschen noch immer ein Tabuthema, auch wenn es um die finanzielle Vorsorge geht. Die Folgen zeigen sich in erheblichen Versorgungslücken. In Deutschland sind Millionen Haushalte für den Todesfall gar nicht oder nicht ausreichend abgesichert. Neben Risikolebensversicherungen besteht auch bei der Sterbegeldversicherung noch ein erheblicher Nachholbedarf. Für Versicherungsmakler eröffnen sich damit Chancen, die es zu nutzen gilt.
Die Risikolebensversicherung gehört zu den wichtigsten Instrumenten, um Hinterbliebene im Todesfall finanziell abzusichern. Stirbt die versicherte Person, wird die vereinbarte Versicherungssumme ausgezahlt. Damit lassen sich beispielsweise laufende Lebenshaltungskosten oder Immobilienkredite weiter bedienen und Einkommensausfälle zumindest für einen gewissen Zeitraum auffangen. Besonders relevant ist der Schutz, wenn Menschen wirtschaftlich voneinander abhängig sind, etwa bei Familien mit Kindern, Allein- oder Hauptverdienern sowie Haushalten mit laufender Immobilienfinanzierung. Dennoch bestehen in Deutschland weiterhin erhebliche Versorgungslücken, denn in vielen Haushalten fehlt eine entsprechende Absicherung. Auch bei bestehenden Verträgen ist die vereinbarte Versicherungssumme häufig zu niedrig, um den tatsächlichen finanziellen Bedarf der Hinterbliebenen abzudecken.
Große Lücken bei der Hinterbliebenenabsicherung
Jedes Jahr verlieren in Deutschland mehr als 100.000 Menschen, darunter rund 50.000 Kinder, einen Elternteil oder Partner, von dessen Einkommen sie finanziell abhängig waren. Dennoch verfügt nur rund jeder zweite Haushalt mit Absicherungsbedarf über eine Risikolebensversicherung. Das zeigt eine Studie des GDV. „In mehr als 20 Millionen Haushalten fehlt der finanzielle Schutz, wenn ein Partner oder Elternteil stirbt. Für die Hinterbliebenen kann das sehr schnell zur finanziellen Zerreißprobe werden“, heißt es in der Studie.
Mit dem Tod eines Elternteils oder Partners endet die finanzielle Verantwortung einer Familie nicht. Eine vierköpfige Familie gibt im Durchschnitt 4.599 Euro pro Monat aus, davon rund 3.473 Euro für grundlegende Bedarfe wie Wohnen, Ernährung und Verkehr, so die Untersuchung des GDV. Fällt in einem Zwei-Verdiener-Haushalt ein Einkommen weg und reduziert der verwitwete Elternteil zusätzlich seine Arbeitszeit um 30 %, entsteht nach Berechnungen der Studie eine monatliche Lücke von fast 1.000 Euro.
Aber auch selbst dort, wo eine Risikolebensversicherung besteht, ist die Absicherung häufig zu niedrig, wie die Studie des GDV zeigt. Als Faustregel gilt, dass die Versicherungssumme etwa drei bis fünf Bruttojahresgehälter zuzüglich offener Kredite umfassen sollte. Im Jahr 2024 lag die durchschnittliche Versicherungssumme pro Vertrag bei rund 121.000 Euro, das durchschnittliche Bruttojahresgehalt betrug dagegen rund 50.000 Euro. Obwohl sich die empfohlene Mindestabsicherung bei etwa 150.000 Euro bewegt, liegen die durchschnittlichen Versicherungssummen seit 25 Jahren kontinuierlich unter diesem Orientierungswert, so der GDV.
Sterbegeld: Vorsorge mit Qualitätsunterschieden
Um die unmittelbar mit dem Todesfall verbundenen Kosten abzusichern, bietet der Abschluss einer Sterbegeldversicherung eine gute Möglichkeit. Dabei wird im Todesfall nach einer Wartezeit von meist zwölf bis achtzehn Monaten eine vorher vereinbarte Versicherungssumme zur Deckung der Bestattungskosten ausbezahlt. Eine durchschnittliche Bestattung kostet heute rund 6.000 Euro, mit Trauerfeier, Grabstein und Grabpflege kommen schnell 10.000 Euro und mehr zusammen. Gleichzeitig nehmen die Bestattungskosten deutlich schneller zu als die Inflation. Laut Aeternitas e. V. stiegen die Kosten in den vergangenen fünf Jahren um rund 20 %. Allein 2024 betrug der Anstieg 4,5 %. Die allgemeine Inflationsrate lag im selben Zeitraum bei 2,2 %. Gesetzliche Unterstützung gibt es nicht mehr, da das staatliche Sterbegeld bereits 2004 abgeschafft wurde.
Bei der Sterbegeldversicherung hängt die Höhe der monatlichen Beiträge vom Eintrittsalter und von der Laufzeit der Police ab, die Beitragsdauer ist in der Regel begrenzt. Daneben bieten einige Versicherer auch Zusatzleistungen oder Assistance-Angebote an, wie unter anderem: Bestattungsberatung und digitale Nachlassverwaltung, Überführungskosten bei Tod im Ausland oder Beitragsbefreiung bei Pflegebedürftigkeit.
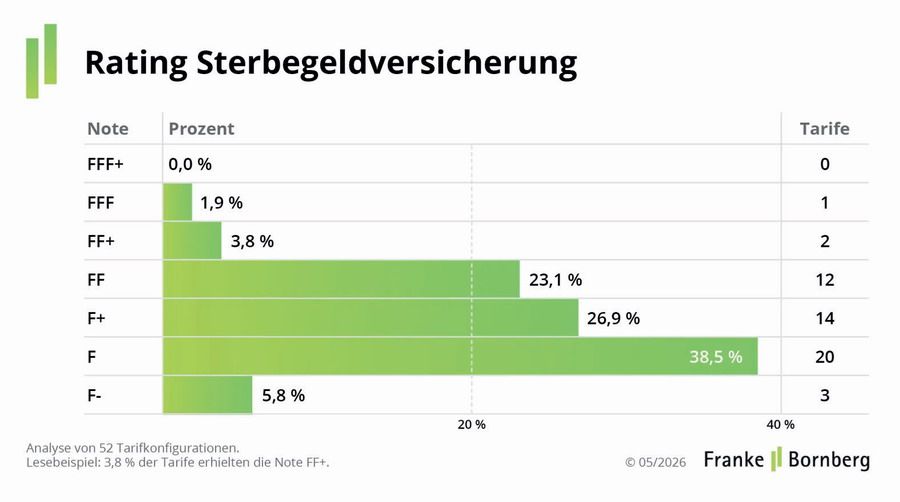
Allerdings kommt das Analysehaus Franke und Bornberg in seinem Sterbegeld-Rating 2026 zu einem ernüchternden Ergebnis. Kein einziger der 52 untersuchten Tarife erreicht die höchste Bewertungsklasse FFF+ hervorragend und die Qualitätsunterschiede im Markt sind erheblich. Besonders deutlich zeigen sich die Schwächen bei Assistance-Leistungen. „Viele Tarife bieten nur eingeschränkte Unterstützung bei Organisation, Beratung oder digitalem Nachlassmanagement. Auch Leistungen für Überführungen aus dem Ausland oder bei Pflegebedürftigkeit weisen häufig Lücken auf“, heißt es in dem Bericht. Hier besteht also Potenzial für Vermittler, um für ihre Kunden ein passendes und qualitativ hochwertiges Angebot herauszufinden.
Gefährliche Lücke zwischen Bewusstsein und Handlung
Dass die Absicherung mit Risikoleben- und Sterbegeldversicherungen in Deutschland noch deutliche Lücken aufweist, zeigt auch die Vorsorgestudie von DELA Lebensversicherungen und YouGov. Auch wenn sich viele Menschen bereits einmal über den eigenen Tod Gedanken gemacht haben, hat nur rund jeder zehnte Deutsche seine Liebsten für den Fall, dass er selbst verstirbt, finanziell abgesichert, so die Studie. Obwohl 74 % der Deutschen angeben, bereits über das eigene Lebensende nachgedacht zu haben, hat nur ein Bruchteil daraus Konsequenzen gezogen. Ein weiteres Ergebnis der DELAStudie: Lediglich 11 % haben eine Risikolebens- oder eine Sterbegeldversicherung abgeschlossen, ein Wert, der zudem seit 2020 kontinuierlich gesunken ist. Es klafft also eine gefährliche Lücke zwischen Bewusstsein und Handlung, die existenzielle Folgen für die Hinterbliebenen haben kann.
Fazit
Aus den Vorsorgelücken bei Sterbegeld- und Risikolebensversicherungen ergibt sich für Versicherungsvermittler ein erhebliches Beratungspotenzial. Dabei geht es nicht allein um Neuabschlüsse. Auch bestehende Risikolebensversicherungen sollten regelmäßig darauf überprüft werden, ob die Versicherungssumme noch zur Lebenssituation, zum Einkommen und zu laufenden Verpflichtungen passt. Bei Sterbegeldpolicen wiederum lohnt ein genauer Blick auf Leistungsumfang und Assistance-Angebote. Wer das sensible Thema frühzeitig und bedarfsgerecht in die Beratung integriert, kann für seine Kunden im Ernstfall einen entscheidenden Unterschied machen. (mho)
Wir arbeiten aktuell mit Hochdruck an der Umsetzung der Reform